آخرین مطالب
امکانات وب


علیرغم علاقه فزاینده کنونی به بیت کوین و به طور کلی ارزهای دیجیتال ابزارهای مالی و همچنین مطالعات مربوط به آنها کاملاً توسعه نیافته است. بنابراین، هدف این مقاله ارائه یک مدل قیمت گذاری مناسب برای گزینه های نوشته شده بر روی این زیربنای خاص است. این از طریق یک رویکرد شبکه عصبی مصنوعی انجام می شود، که در آن مدل های قیمت گذاری کلاسیک - یعنی درخت سه جمله ای، شبیه سازی مونت کارلو، و روش تفاضل محدود صریح - به عنوان لایه های ورودی استفاده می شود. نتایج نشان می دهد که گزینه های نوشته شده روی بیت کوین هنگام در نظر گرفتن روش های کلاسیک به طور سیستماتیک بیش از حد قیمت گذاری می شوند، در حالی که بهبود قابل توجهی در پیش بینی قیمت با استفاده از مدل شبکه عصبی پیشنهادی حاصل می شود.
1. معرفی
اختیار خرید سهام دسته ای از مشتقات مالی است که در چند دهه اخیر به طور گسترده توسط سرمایه گذاران و سفته بازان به کار گرفته شده است. با این وجود، اگر سرمایه گذاران نتوانند گزینه ها را به شیوه ای مناسب ارزش گذاری کنند، ممکن است پرتفوی خود را به طور ناکارآمد مدیریت کنند. به همین دلیل، یک روش قابل اعتماد که بتواند قیمت فعلی یا پیش بینی یک گزینه را ارائه دهد، برای سرمایه گذاران به منظور ایجاد یک تصمیم گیری دقیق، اساسی است. این امر به ویژه در مورد بازارهای نابالغ و پرنوسان مانند ارزهای دیجیتال صادق است.
تئوری قیمت گذاری گزینه گسترده است و انواع مختلفی از تکنیک های قیمت گذاری، عمدتاً پارامتری را شامل می شود. شناخته شده ترین روش قیمت گذاری گزینه، مسلماً روشی است که توسط بلک و اسکولز (1973) تعریف شده است. اگرچه این تکنیک به طور گسترده توسط پزشکان به کار گرفته شده است، مجموعه سختی از مفروضات آن، و همچنین ذهنیت با توجه به انتخاب پارامترها، اغلب تا حدی به نتایج غیر قابل اعتمادی منجر می شود. برای نشان دادن، رفتار لپتوکورتیک توزیع های بازگشتی و لبخندها و کجی های نوسان ویژگی هایی هستند که با چنین تکنیک ساده سازی نمی توان آنها را دریافت کرد.
علاوه بر مدل سیاه اسکولز و اصلاحات آن ، سایر مدلهای پارامتری توسعه یافته و به طور گسترده مورد استفاده قرار گرفته اند ، که در میان آنها مدل های درختی (دوتایی و ترینومی) ، روش اختلاف محدود و شبیه سازی مونت کارلو. در حالی که مدل های درختی در صورت بروز زمان بین مراحل به اندازه کافی کوچک ، به اسکله های سیاه همگرا می شوند ، سایر روشها جنبه های قیمت گذاری را در نظر می گیرند که این دو مدل از آن استفاده نمی کنند. در واقع ، شبیه سازی مونت کارلو امکان شوک های تصادفی غیر از موارد ارائه شده توسط نوسانات و احتمال حرکت مدل های درخت را فراهم می کند ، در حالی که روش اختلاف محدود به یک طرح شبیه سازی متفاوت متکی است. این به همین دلیل است که در این مقاله مدل های درختی ، شبیه سازی مونت کارلو و روش اختلاف محدود به عنوان روشهای قیمت گذاری را بررسی و شامل می شود.
در کنار دسته مدل های مشتق کلاسیک و مدل های قیمت گذاری گزینه ، مدل های غیر پارامتری ، مانند شبکه های عصبی به تدریج ظهور کردند ، عمدتاً به لطف عملکرد پیش بینی شده بهبود یافته آنها با توجه به تکنیک های قبلی. یائو و همکاران.(2000) قیمت های مربوط به آتی شاخص Nikkei 225 را با استفاده از شبکه های عصبی در زمینه بازگشت. نتایج آنها نشان می دهد ، با وجود مدل سیاه اسکولز هنوز هم برای قیمت گذاری گزینه های پولی مناسب است ، شبکه عصبی از آن بهتر است ، به ویژه هنگام در نظر گرفتن بازارهای بی ثبات. تحقیقات دیگری که توسط لیانگ و همکاران انجام شده است.(2009) رویکرد این مقاله را انگیزه می دهد ، زیرا نویسندگان از مدل های کلاسیک (درخت binomial ، روش اختلاف محدود و شبیه سازی مونت کارلو) در مرحله اول استفاده می کنند تا قیمت گزینه را پیش بینی کرده و آن پیش بینی ها را از طریق شبکه های عصبی تصحیح کنند و در ثانیه دستگاه های بردار پشتیبانی می کنند. صحنه. این تکنیک به ویژه می تواند خطای پیش بینی را کاهش دهد ، یعنی به طور قابل توجهی پیش بینی قیمت را در چارچوب بازار گزینه هنگ کنگ خود بهبود می بخشد. با این وجود ، نمونه های دیگری در مورد مدل های شبکه عصبی برای قیمت گذاری اوراق بهادار مشتق وجود دارد که نشان می دهد شبکه های عصبی از مدل های کلاسیک بهتر عمل می کنند - به عنوان مثال ، هاچینسون و همکاران.(1994) ، مالیاریس و سالچنبرگر (1996) ، آمیلون (2003) ، بینر و همکاران.(2005) ، و لین و یه (2005).
تحقیقات مربوط به بازار رمزنگاری ، به عنوان خود پدیده ، نسبتاً جدید است. با وجود این ، علاقه گسترده ای از جامعه دانشگاهی در تحقیق در مورد این بازار جدید و ویژگی های عجیب آن از همه دیدگاه ها ، با تمرکز ویژه روی بیت کوین وجود دارد. در واقع ، از آنجا که ناکاموتو (2008) مفهوم بیت کوین را به عنوان یک نسخه کاملاً همکار به همتا از پول نقد الکترونیکی معرفی کرد ، تحقیقاتی که به دنبال زمینه های مختلف و چند رشته ای انجام شده است. برخی از محققان تجزیه و تحلیل کلی توضیحات از چارچوب رمزنگاری را ارائه می دهند. برای نشان دادن ، در دوایر (2015) ممکن است یک مرور کلی در مورد موضوعات فنی بیت کوین و بازار cryptocurrency به طور کلی پیدا کنیم. همچنین وایت (2015) در حالی که روی به اصطلاح "altcoins" 1 تمرکز می کند ، مفاهیم کلیدی ارزهای رمزپایه را طی می کند. یک مطالعه بیشتر توسط کرول و همکاران.(2013) روند استخراج بیت کوین را به طور کامل بررسی می کند. جریان دیگری از ادبیات ، با مطالعات انجام شده توسط Brandvold و همکاران.(2015) و Pagnottoni و Dimpfl (2019) ، مبادلات بیت کوین رهبر و پیروان فرآیند کشف قیمت را از طریق تجزیه و تحلیل اقتصادی از قیمت آن در مبادله مختلف می یابد.
علیرغم مجموعه بسیار گسترده ای از مطالعات در منطقه cryptocurrency ، به بهترین دانش ما هنوز هیچ تحقیقاتی در تلاش نیست تا قیمت گذاری گزینه های مربوط به مشتقات بیت کوین (یا cryptocurrency) را بررسی کند. هدف از این مطالعه پیشنهاد یک روش قیمت گذاری است که برای گزینه های رمزنگاری قیمت امکان پذیر است. بدون از دست دادن کلی بودن ، این مقاله بر روی گزینه های Bitcoin سبک و فراخوانی سبک اروپایی که اخیراً در بازار موجود است ، تمرکز دارد. برای این منظور ، این مطالعه از یک رویکرد دو مرحله ای استفاده می کند. مرحله اول شامل قیمت گذاری گزینه از طریق رویکردهای پارامتری ، مانند مدل های درخت ، روش اختلاف محدود و شبیه سازی مونت کارلو است. در مرحله دوم ، از شبکه های عصبی مصنوعی به منظور ترکیب رویکردهای قیمت گذاری گزینه پارامتری و ضبط خطاهای باقیمانده با طرح های یادگیری در وضعیت فعلی بازار گزینه استفاده می شود. سپس عملکرد آنها با تکنیک های قیمت گذاری گزینه معمولی به دست آمده در مرحله اول مقایسه می شود. نتایج به غلبه مدل های شبکه عصبی با توجه به روش های معمولی در قیمت گذاری گزینه های بیت کوین و بنابراین ، در گرفتن پویایی قیمت واقعی آنها اشاره دارد. به عنوان یک بررسی استحکام ، یک تجزیه و تحلیل خارج از نمونه نتیجه قبلی را تأیید می کند ، و همچنین تجزیه و تحلیل اعتبار سنجی متقاطع از طریق زیر نمونه گیری تصادفی نشان می دهد که-علی رغم هنوز جایی برای بهبود وجود دارد-احتمالاً دوره های قابل قبول پایدار هستند و شبکه عصبی استیک مدل مناسب به منظور قیمت گزینه های نوشته شده بر روی بیت کوین.
باقیمانده مقاله به شرح زیر است. بخش 2 روش استفاده شده را تشریح می کند. بخش 3 داده ها را توصیف و تجزیه و تحلیل می کند. بخش 4 نتایج را ارائه می دهد. بخش 5 تجزیه و تحلیل استحکام انجام شده را نشان می دهد. بخش 6 نتیجه می گیرد.
2. روش شناسی
این بخش به طور خلاصه تکنیک های قیمت گذاری گزینه پارامتری کلاسیک مورد استفاده در این مقاله را معرفی می کند: به طور خاص ، مدل های درخت ، روش اختلاف محدود و شبیه سازی مونت کارلو. پس از آن ، من در مورد مدل شبکه عصبی و رویکرد جامع برای قیمت گذاری گزینه بحث می کنم.
از نماد زیر استفاده خواهد شد. S نشان دهنده قیمت دارایی زیربنایی ، C قیمت گزینه است ، k قیمت ورزش گزینه ها است ، σ نشانگر نوسانات قیمت دارایی است ، R نشان دهنده نرخ بهره بدون ریسک است ، Δ t فاصله زمانی است (یعنی طول مدت زمان) ، و T زمان بلوغ است.
2. 1مدل های درخت
مدل های درختی نه تنها برای قیمت گذاری گزینه های سبک اروپایی ، بلکه گزینه های بسته آمریکایی نیز مورد استفاده قرار می گیرند ، زیرا می توانند ویژگی اولیه ورزش را به خود اختصاص دهند. منابع نقطه عطف برای درختان دوتایی مواردی از کاکس و همکاران هستند.(1979) و رندلمن و بارتتر (1979). پسوندهای بیشتر توسط بویل (1977) ، نلسون و راماسوامی (1990) و هال و وایت (1990a) پیشنهاد شده است.
در تنظیم درخت دوتایی ، قیمت دارایی زیرینT ، منبا t = 0 ، 1 ، 2 ،… ، n - 1 ممکن است یک حرکت بالا به S را تجربه کندT +1 ، منیا یک حرکت پایین به St +1 ، i +1، با t = 1 ، 2 ،… ، n. این اتفاق با توجه به نرخ رو به بالا U و نرخ نزولی D رخ می دهد ، که کاکس و همکاران.(1979) تعریف کنید:
u = e σ Δ t ، d = e - σ Δ t (1)
جایی که Δ t = t n مرحله زمان را از T به T + 1 و N تعداد کل مراحل زمانی در درخت دوتایی نشان می دهد.
نمایش گرافیکی از یک درخت دوتایی n-step در شکل 1 نشان داده شده است. فلش ها مسیرهای ممکن برای پویایی قیمت را تشکیل می دهند ، در حالی که گره ها نشان دهنده قیمت اصلی S هستندT ، منکه قیمت گزینه c از آنT ، منمحاسبه می شودقیمت گزینه ها سپس به صورت بازگشتی از آخرین مورد به اولی محاسبه می شوند ، طبق موارد زیر به عقب می روند:
C T - δ T ، I = E - R δ T (P C T ، I + 1 + (1 - P) C T ، I) (2)
جایی که R نرخ بدون ریسک است ، و احتمالات UP (P) و پایین (Pد) حرکات به صورت تعریف می شوند
p = e r Δ t - d u - d ، p d = 1 - p (3)
درخت trinomial (شکل 2) به روشی مشابه کار می کند. با این حال ، در این تنظیم ، قیمت دارایی زیرینT ، منبا t = 0 ، 1 ، 2 ،… ، n - 1 ممکن است یک حرکت بالا به S را تجربه کندT +1 ، من، یک حرکت میانی به St +1 ، i +1یا یک حرکت پایین به St +1 ، i +2، با t = 1 ، 2 ،… ، n. این اتفاق با توجه به نرخ صعودی U ، نرخ نزولی D و نرخ میانی m تعریف شده است:
u = e σ 2 Δ t ، d = e - σ 2 Δ t ، m = 1 (4)
در این حالت ، احتمالات UP (P) ، پایین (ص)د) و میانه (صمگس) حرکات به صورت زیر تعریف می شوند:
p = (e (r) Δ t 2 - e - σ Δ t 2 e σ Δ t 2 - e - Δ t 2) 2 ، p d = (e σ Δ t 2 - e (r) Δ t 2 e σ δ δt 2 - e - Δ t 2) 2 ، p m = 1 - (p + p d) (5)
در میان مزایای استفاده از درختان ترینومی ، راندمان محاسباتی و همچنین دقت مورد علاقه ما است. در واقع ، درخت trinomial در صورت مقایسه با همتای دوتایی باید به قیمت های دقیق تری با مراحل زمان کمتری برسد.
شکل 1
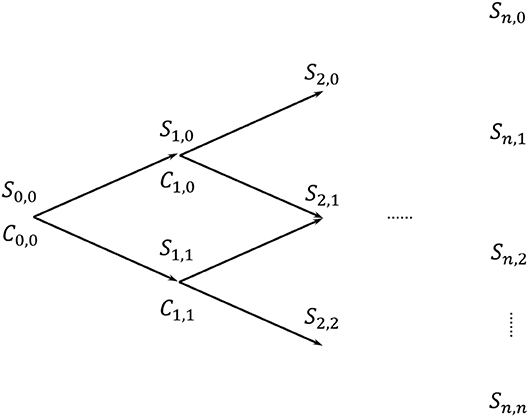
شکل 1 . درخت دومی.
شکل 2
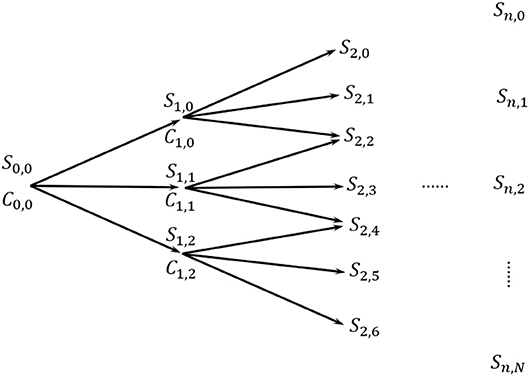
شکل 2 . درخت trinomial.
2. 2روش اختلاف محدود
همانطور که به طور گسترده در برنان و شوارتز (1977) توضیح داده شده است ، روش اختلاف محدود اجازه می دهد تا از طریق حل برخی معادلات دیفرانسیل با توجه به قیمت های گزینه ، گزینه ها را قیمت گذاری کنید. این معادلات به معادلات تفاوت تبدیل می شوند ، که راه حل های آنها به طور تکراری توسط CPU ها حل می شوند.
با توجه به روش اختلاف محدود ، زمان بلوغ t به دوره های زمانی به اندازه p تقسیم می شود Δ t ، در حالی که قیمت دارایی در مراحل Q از طول Δ s تقسیم می شود ، از حداقل 0 تا حداکثر Sحداکثربشراین می تواند به عنوان شبکه ای نشان داده شود که در آن خط افقی تعداد دوره ها و عمودی قیمت دارایی است.
در مورد حاضر ، برنامه از روش به اصطلاح تفاوت محدود محدود استفاده می کند ، که معادلات دیفرانسیل را به روشی به جلو حل می کند ، همانطور که توسط هال و وایت (1990b) روشن شده است. دلیل انتخاب ما این است که روش تفاوت محدود محدود به طور قابل ملاحظه ای از روش ضمنی کارآمدتر است ، که در مقابل معادلات دیفرانسیل را به عقب حل می کند. به طور خاص ، معادله ای که باید حل شود معادله دیفرانسیل جزئی شناخته شده اسکله های سیاه است ، یعنی ،
∂ C ∂ T + 1 2 σ 2 S 2 ∂ 2 C ∂ S 2 + R S ∂ C ∂ S = R C (6)
جایی که i = 1 ، 2 ،… ، p و j = 1 ، 2 ،… ، q. نسخه گسسته معادله (6):
- C I ، J - C I - 1 ، J Δ T = 1 2 σ 2 C I ، J + 1 - 2 C I ، J + C I ، J - 1 Δ S 2 + + R S C I ، J - 2C I ، J - 1 2 δ S - R C I + 1 ، J.(7)
قیمت گزینه پس از آن می تواند به عنوان:
C I ، J = 1 1 + R δ T (P C I + 1 ، J + 1 + P M C I + 1 ، J + P D C I + 1 ، J - 1) (8)
جایی که احتمالات مرتبط با حرکات بالا ، میانه یا پایین به ترتیب است:
p = s j r Δ t 2 δ s + 1 2 s j 2 σ 2 Δ t Δ s 2 (9) P M = 1 - S J 2 σ 2 Δ T Δ S 2 (10) p d = - s j r δ t 2 δ s + 1 2 s j 2 σ 2 Δ t Δ s 2 (11)
برای توضیح مفصل در مورد روش تفاوت محدود ، به برنان و شوارتز (1977) و هال و وایت (1990b) مراجعه کنید.
2. 3شبیه سازی مونت کارلو
از شبیه سازی مونت کارلو برای به دست آوردن قیمت دارایی زیرین در بلوغ گزینه با استفاده از میانگین تعداد کافی از مسیرهای قیمت دارایی تصادفی استفاده می شود ، با این فرض که قیمت زیرین از توزیع ورود به سیستم استفاده می شود ، که شبیه سازی سناریوهای L برای آن استتحول قیمت زیرین به عنوان:
s t = s t e (r - 1 2 σ) (t - t) + σ t - t Δ w t (12)
جایی که wحرفیک فرآیند استاندارد وینر را در زمان t نشان می دهد.
پس از آن ، قیمت گزینه با تخفیف آن نتیجه متوسط به عقب پیدا می شود. به عبارت دیگر ، با توجه به بازپرداخت در بلوغ t از تماس و به ترتیب گزینه ها به ترتیب:
c t = m a x (0 ، s t - k) ، p t = m a x (0 ، k - s t) (13)
تماس حاصل و قیمت گذاری شده به طور متوسط از سناریوهای شبیه سازی شده L ، یعنی ، به دست می آید
c t = 1 l ∑ l = 1 l c l ، p t = 1 l ∑ l = 1 l p l (14)
جایی که l = 1 ، 2 ،… ، l.
2. 4شبکه های عصبی برای بهبود دقت
پویایی قیمت گزینه ها به چندین متغیر و همچنین به یک محیط اقتصادی و قوانینی که به طور مداوم تغییر می کنند بستگی دارد. با وجود روش های پارامتری ، رفتار قیمت گزینه های واقعی را تقلید می کند ، ممکن است استدلال شود که آنها کاملاً منعکس کننده تکامل واقعی بازار قیمت های گزینه نیستند.
برای مقابله با آن ، به طور مشابه با لیانگ و همکاران.(2009) ، این مقاله به منظور ارزیابی مداوم قیمت های گزینه ، یک روش دو مرحله ای را تعریف می کند. مرحله اول شامل گزینه های قیمت گذاری با توجه به سه روش پارامتری است که در بالا توضیح داده شد ، یعنی مدل های درخت ، روش اختلاف محدود و شبیه سازی مونت کارلو. قیمت های به دست آمده در مرحله اول به عنوان وکتور آموزش ورودی یک مدل شبکه عصبی در مرحله دوم استفاده می شود. به عنوان یک نتیجه ، هنگامی که اطلاعات اصلی در مورد قیمت گزینه از طریق روش های پارامتری در مرحله اول ضبط شود ، شبکه عصبی یادگیری ماشین می تواند قدرت مدل سازی خود را برای تقریب ویژگی های غیر خطی خطاهای قیمت گذاری گزینه متمرکز کند. نمایش گرافیکی از مدل را می توان در شکل 3 یافت.
شکل 3
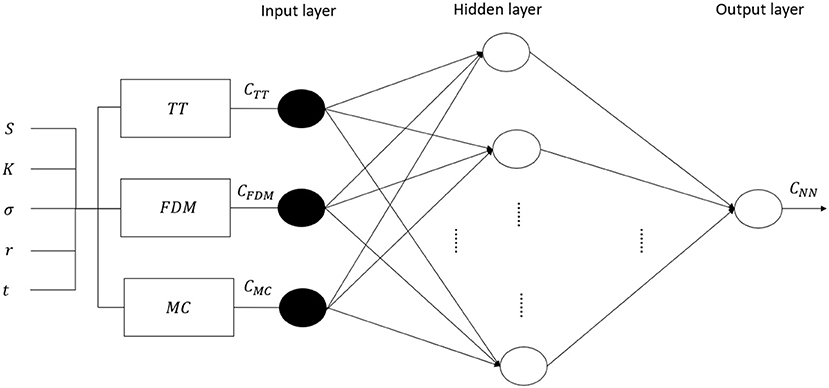
شکل 3. مدل شبکه عصبی چند لایه Perceptron. از نماد زیر استفاده می شود: NN مخفف مدل شبکه عصبی است ، TT با درخت trinomial مطابقت دارد ، FDM نشان دهنده روش اختلاف محدود و MC برای شبیه سازی مونت کارلو است.
کاملاً مشهور است که بازار گزینه یک سیستم پیچیده با خصوصیات غیرخطی است. این بیشتر رویکرد ما را انگیزه می دهد ، زیرا استفاده از یک نوع خاص از مدل شبکه عصبی ، چند لایه Perceptron One ، اجازه می دهد تا این ویژگی ها را به حساب آورد. در واقع ، از طریق شبکه عصبی چند لایه Perceptron می توان شامل لایه های پنهان و توابع فعال سازی غیر خطی بود که ممکن است غیرخطی بودن بازار گزینه را ضبط کند. توضیحات ارگانیک شبکه های عصبی چند لایه Perceptron را می توان ، به عنوان مثال ، در هایکین و همکاران یافت.(2009).
2. 5ارزیابی عملکرد
در این زیر بخش معیارهای ارزیابی مورد استفاده برای ارزیابی مدل های ما ارائه شده است. عملکرد روشهای قیمت گذاری ما با توجه به سه اقدام گسترده به کار گرفته می شود ، یعنی میانگین خطای مطلق (MAE) ، میانگین خطای مربع (MSE) و میانگین خطای درصد مطلق (MAPE). این معیارها توسط تعریف شده است
m a e = 1 n ∑ n = 1 n |a t ، n - f t ، n |(15) m a p e = 1 n ∑ n = 1 n |a t ، n - f t ، n a t ، n |(16) m s e = 1 n ∑ n = 1 n (a t ، n - f t ، n) 2 (17)
در جایی که A مقدار واقعی گزینه و f مقدار مناسب به دست آمده توسط مدل قیمت گذاری مربوطه است ، زمان خاصی است که در آن گزینه ارزیابی می شود و تعداد مشاهدات را در اختیار دارد.
3. داده ها
بازار گزینه ای برای ارزهای رمزپایه و بیت کوین به تدریج در حال ظهور است. من داده های Deribit. com را تجزیه و تحلیل می کنم ، یک بستر ارائه معاملات آینده و گزینه های سبک اروپایی که روی بیت کوین نوشته شده است. به طور خاص ، زیربنای مربوطه که در آن گزینه ها نوشته شده است شامل شاخص Deribit BTC 2 است.
داده ها از 16 مه 2018 تا 15 ژوئیه 2018 ، به طور روزانه ، هر روز در همان زمان (11:00 UTC) جمع آوری می شود. به طور دقیق ، داده های بازیابی شده شاخص Deribit BTC و کلیه قیمت های گزینه موجود مربوط به آن روز (تماس ها و قرار دادن اروپایی) هستند.
زیر لیانگ و همکاران.(2009) این تجزیه و تحلیل محدود به گزینه هایی است که دارای زمان بلوغ بین 5 تا 20 روز است ، و همچنین گزینه های موجود در پول با گسترش که کمتر از 50 ٪ است. در این روش می توان غلبه بر نوسانات قیمت مربوط به اثر انقضا و مشکلات نقدینگی مرتبط با گزینه های طولانی مدت به بلوغ ، و همچنین از بین بردن فرازهای منعکس کننده انتظاراتی که به نوعی منطقی نیستند و ممکن است به شدت بر نتایج تأثیر بگذارد. علاوه بر این ، انتخاب چنین محدوده بلوغ مطابق با ویژگی کوتاه مدت عجیب و غریب گزینه های cryptocurrency است که سررسید آن به طور کلی از موارد مرتبط با بازارهای گزینه سنتی کوچکتر است. برای نشان دادن ، اکثر گزینه های موجود در مجموعه داده های کامل ما فقط 8 روز قبل از بلوغ صادر شده است.
با توجه به مجموعه محدودیت های اتخاذ شده در بالا ، مجموعه داده با تعداد کل 281 تماس و 695 قیمت به پایان می رسد. در تجزیه و تحلیل فعلی ، 10 هفته اول برای اهداف تخمین استفاده می شود ، در حالی که 2 هفته گذشته برای ارزیابی عملکرد خارج از نمونه استفاده می شود.
در مورد مشخصات پارامتر ، نوسانات تاریخی 15 روزه برای شاخص Deribit BTC و نرخ بهره 2 ماهه LIBOR به عنوان نرخ بدون ریسک استفاده می شود. علاوه بر این ، روش اختلاف محدود دارای شبکه ای از اندازه 3 T است و شبیه سازی مونت کارلو شامل 10،000 تکرار است.
شبکه عصبی نیز شامل چندین مشخصات است. در مرحله اول ، این مطالعه به الگوریتم گسترده بازگردانی برای برآورد پارامتر متکی است. ثانیا ، بیشترین کاربردهای فعال سازی به منظور انتخاب یکی از بهترین عملکرد از نظر متناسب با 3 مورد آزمایش قرار می گیرند. نتایج نشان می دهد که عملکرد سیگموئید همان اندازه ای است که کوچکترین اندازه خطای پیش بینی را تضمین می کند. ثالثاً ، تجزیه و تحلیل تعداد بهینه لایه ها و نورون های پنهان در شبکه انجام می شود ، به دنبال روش تکراری که در استاتاکیس شرح داده شده است (2009). نتایج نشان می دهد یک مدل دارای دو نورون و یک لایه پنهان است.
4. یافته های تجربی
4. 1نتایج تجربی در گزینه های انتخاب شده
در این بخش نتایج ارائه شده بین گزینه های فراخوانی و قرار دادن ارائه شده است.
بدون از دست دادن کلی بودن ، یک طرح از یک گزینه نماینده تکامل قیمت در برابر یکی از روشهای پارامتری (درخت ترینومی) در شکل 4 نشان داده شده است. به طور کلی ، روش های قیمت گذاری گزینه پارامتری کلاسیک (یعنی درخت ترینومی ، روش اختلاف محدود و مونت کارلو مونت کارلوشبیه سازی) منجر به پیش بینی قیمت می شود که به طور مداوم پایین تر از قیمت های واقعی گزینه ، چه در موارد قرار دادن و چه در تماس. در نتیجه ، ممکن است استدلال شود که گزینه های نوشته شده بر روی بیت کوین هنگام در نظر گرفتن روشهای پارامتری مورد نظر توسط سیستماتیک توسط سیستم عامل بسیار گران قیمت هستند. با وجود این ، قیمت های نظری حاصل از روش های پارامتری با کوچکتر شدن زمان بلوغ به قیمت های گزینه واقعی همگرا می شوند. این مطابق با رفتار بازارهای سنتی برای مبادلات گزینه است ، جایی که زمان کمی به بلوغ منجر به همگرایی قیمت های گزینه نظری و واقعی می شود.
شکل 4
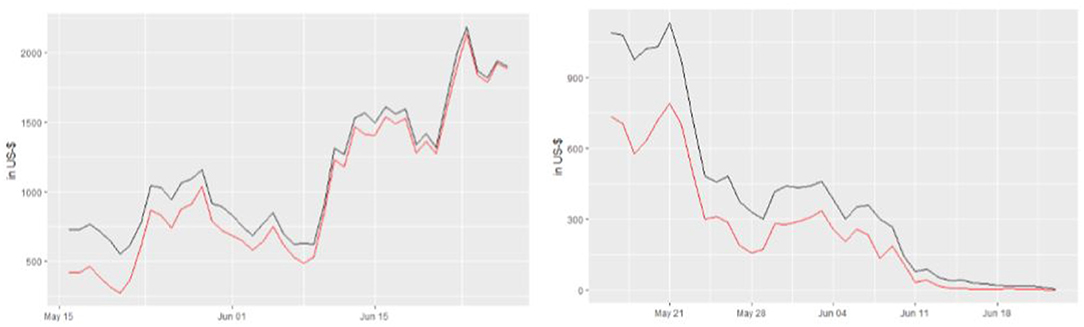
شکل 4. قیمت های گزینه واقعی (سیاه) در برابر پیش بینی قیمت درخت trinomial (قرمز) برای گزینه منقضی شده در 29 ژوئن 2018 ، K = 8000 ، تماس (سمت چپ) و قرار دادن (راست).
خطاهای پیش بینی مرتبط با هر دسته از گزینه ها در جدول 1 نشان داده شده است. اقدامات عملکرد مدل مطلق و نسبی در بین روشهای پارامتری کلاسیک در نظر گرفته شده کاملاً قابل مقایسه است. علاوه بر این ، واضح است که شبکه عصبی از نظر دقت پیش بینی از آنها بهتر عمل می کند. این همچنین به صورت گرافیکی در شکل 5 نشان داده شده است ، که معیارهای عملکرد مدل شبکه عصبی را در برابر مدل های کلاسیک "بهترین" نشان می دهد ، به این معنی که مدل پارامتری در بین مدل های مورد استفاده در این مطالعه نشان دهنده کمترین خطای پیش بینی است. برای نشان دادن ، هنگام مقایسه شبکه عصبی و "بهترین" مدل های کلاسیک ، MAPE 6 ٪ در مورد تماس و 7. 33 ٪ در یک قرار می گیرد ، MAE با 21. 58 ٪ (تماس) و 0. 4 ٪ (قرار داده شده) نیزبه عنوان MSE 64. 07 ٪ (تماس) و 51. 75 ٪ (قرار داده شده). این امر عمدتاً به این دلیل است که شبکه عصبی چند لایه Perceptron می تواند با پیچیدگی و غیرخطی بودن بازار گزینه و بازار cryptocurrency مقابله کند. در واقع ، پیش بینی های قیمت که در مرحله اول با رویکرد متعارف به دست می آید ، سپس توسط شبکه عصبی به مرحله دوم تصفیه می شود ، که تمرکز آن بر کاهش خطاهای موجود بین قیمت های گزینه واقعی و موارد پیش بینی شده است.
میز 1
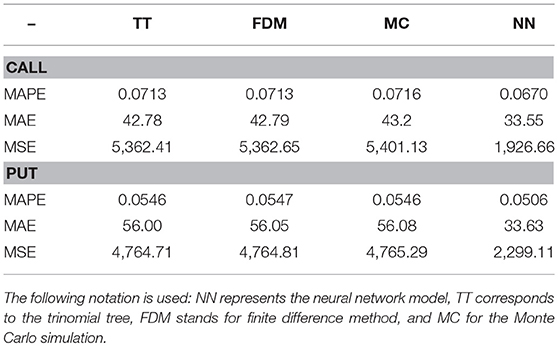
میز 1 . عملکرد درون نمونه شبکه عصبی و مدل های کلاسیک.
شکل 5
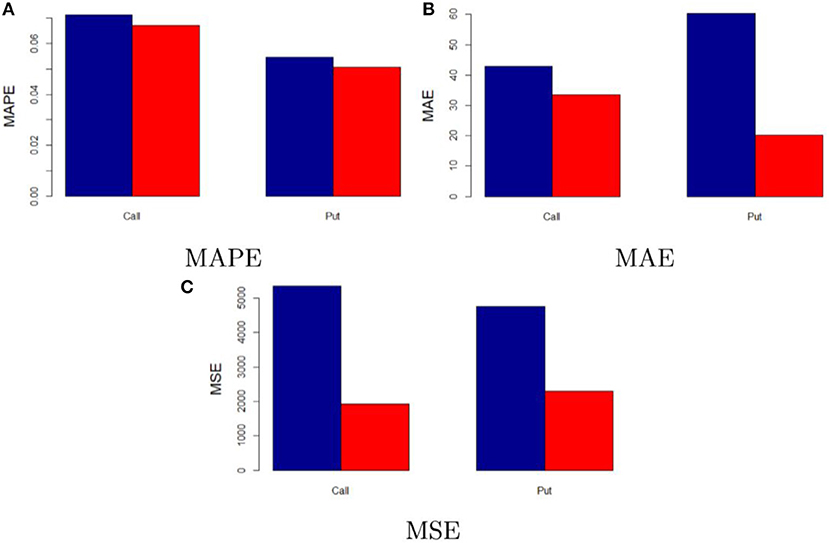
شکل 5عملکرد در نمونه شبکه عصبی و "بهترین" مدل کلاسیک. شکل عملکرد درون نمونه مدل شبکه عصبی (قرمز) و "بهترین" مدل کلاسیک (آبی) را مقایسه می کند.( A-C) به ترتیب Mape ، MAE و MSE را نشان می دهد.
نتایج به دست آمده مطابق با ادبیات موجود در مورد قیمت گذاری گزینه از طریق روش های غیر پارامتری و به ویژه شبکه های عصبی-به هاچینسون و همکاران مراجعه می کنند.(1994) ، مالیاریس و سالچنبرگر (1996) ، آمیلون (2003) ، بینر و همکاران.(2005) ، و لین و یه (2005). در واقع ، همه این مطالعات حاکی از غلبه کلی مدلهای مبتنی بر شبکه عصبی در گزینه های قیمت گذاری با توجه به روشهای معمولی است. ممکن است استدلال شود که این امر برای بازارهای خاصی مانند رمزنگاری نیز صادق است ، که ویژگی های خاص آن توسط مدلهای غیر پارامتری مانند شبکه عصبی به خوبی مورد استفاده قرار می گیرد.
5. تجزیه و تحلیل استحکام
با هدف آزمایش استحکام مدل ما ، این بخش یک تجزیه و تحلیل عملکرد خارج از نمونه و همچنین تجزیه و تحلیل اعتبار سنجی متقاطع را از طریق نمونه گیری مکرر تصادفی ارائه می دهد.
5. 1عملکرد خارج از نمونه
عملکرد خارج از نمونه بر روی گزینه های موجود در بستر Deribit بین 1 اوت 2018 و 15 اوت 2018 آزمایش می شود. گزینه ها مطابق با همان معیارهای شرح داده شده در بخش 3 انتخاب می شوند. تماس و 47 قیمت گزینه.
نتایج عملکرد خارج از نمونه از مدلهای مورد بررسی در جدول 2 نشان داده شده است. در یک نگاه اول ، ممکن است متوجه شود که نتایج مرتبط با هر دو عملکرد مطلق و نسبی کاملاً به طور مداوم تغییر می کند. این امر عمدتاً به دلیل ساختار متفاوت مجموعه داده های خارج از نمونه ، به ویژه در مورد بلوغ و انتظارات مختلف بازار است.
جدول 2
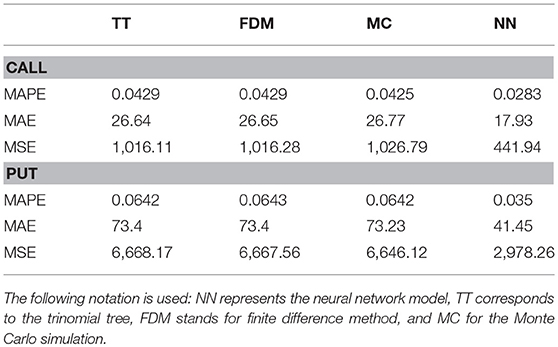
جدول 2عملکرد خارج از نمونه شبکه عصبی و مدل های کلاسیک.
همانطور که در شکل 6 نیز نشان داده شده است ، مشخص است که مدل شبکه عصبی ارائه شده هنوز از روشهای پارامتری در نظر گرفته شده است. علاوه بر این ، تفاوت در عملکرد حتی بیشتر از نمونه در نمونه است. هنگام مقایسه عملکرد شبکه عصبی و "بهترین" مدل کلاسیک ، MAPE 33. 41 ٪ در مورد تماس و 45. 48 ٪ در یک قرار داده شده ، MAE را با 32. 7 ٪ (تماس) و 43. 4 ٪ (قرار داده) نیز کاهش می دهد. به عنوان MSE 55. 23 ٪ (تماس) و 55. 06 ٪ (قرار داده شده). این پشتیبانی بیشتر از این واقعیت است که شبکه عصبی یک مدل امکان پذیر برای قیمت گزینه های بیت کوین است.
شکل 6
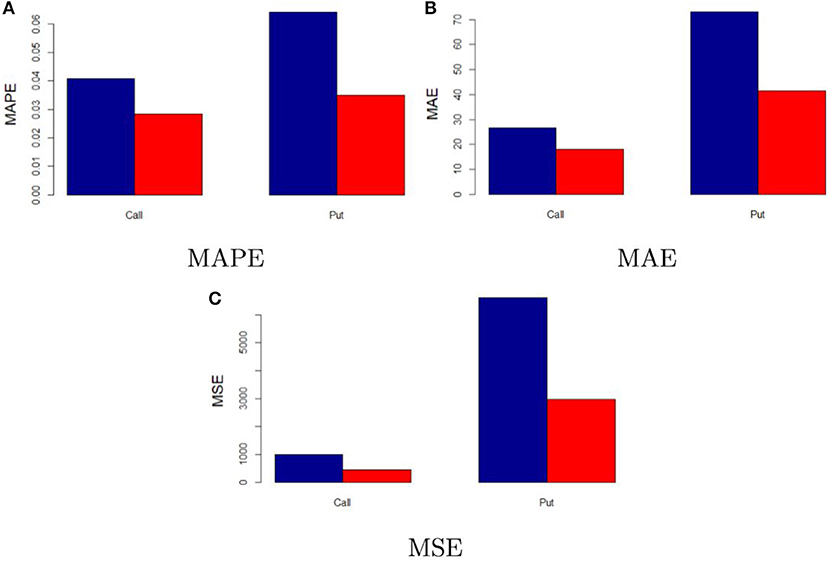
شکل 6. عملکرد خارج از نمونه شبکه عصبی و "بهترین" مدل کلاسیک. شکل عملکرد خارج از نمونه مدل شبکه عصبی (قرمز) و "بهترین" مدل کلاسیک (آبی) را مقایسه می کند.( A-C) به ترتیب Mape ، MAE و MSE را نشان می دهد.
5. 2. اعتبار سنجی متقابل
برای ارزیابی بیشتر استحکام مدل پیشنهادی ما ، رویکرد نمونه برداری مکرر زیر نمونه گیری برای اهداف اعتبار سنجی متقابل اتخاذ شده است. به عبارت دیگر ، مجموعه داده به طور تصادفی به مدت 50 بار به آموزش و اعتبار سنجی تقسیم می شود و سپس روش و روشهای شرح داده شده در این مطالعه تکرار می شود. در این روش می توان تعیین کرد که آیا عملکرد شبکه عصبی به دست آمده در بخش نتایج پایدار است ، و همچنین برای ارزیابی عملکرد نسبی مدل پس از نمونه گیری زیر تصادفی با توجه به روشهای قیمت گذاری گزینه معمولی ارزیابی می شود.
نتایج مرتبط با روش نمونه گیری فرعی تصادفی از طریق جعبه های موجود در شکل 7 (مورد تماس) و شکل 8 (مورد قرار داده شده) نشان داده شده است. به طور کلی ، نتایج رضایت بخش است به شرط اینکه تنوع عملکرد در محدوده هایی که احتمالاً خیلی گسترده نیستند نهفته است. برای نشان دادن ، دامنه های interquartile برای Mape و Mae به ترتیب هستند شکل 7
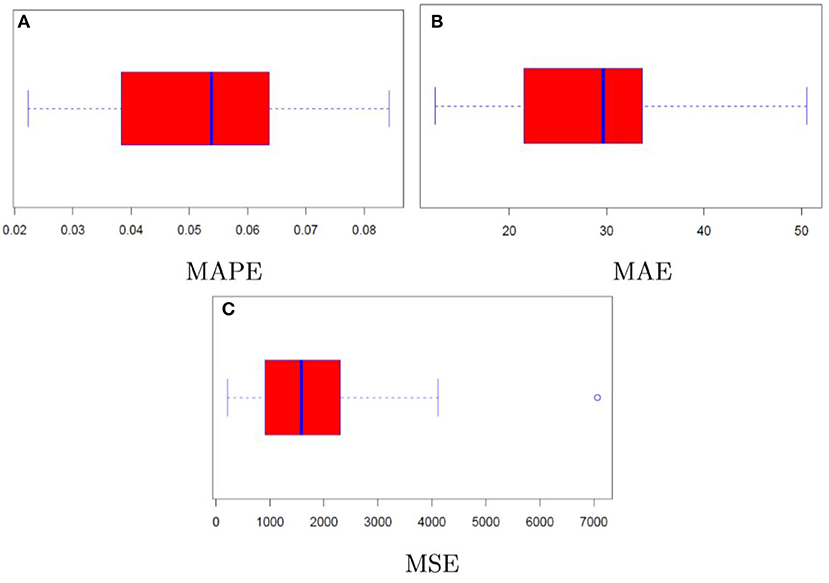
شکل 7. توزیع عملکرد مدل (تماس).( A-C) به ترتیب Mape ، MAE و MSE را نشان می دهد.
شکل 8
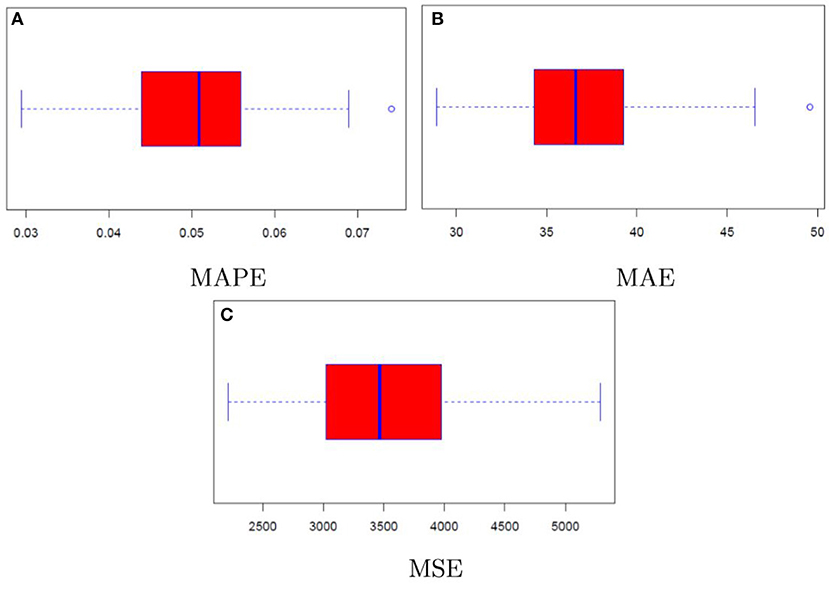
شکل 8 . توزیع عملکرد مدل (PUT).( A-C) به ترتیب Mape ، MAE و MSE را نشان می دهد.
علاوه بر این ، با مقایسه توزیع معیارهای ارزیابی با نتایج در جدول 1 ، ممکن است توجه شود که حتی در زمینه تغییر شکل مجدد شبکه عصبی از نظر دقت به نتایج رضایت بخش دست می یابد. در واقع ، با وجود نتایج MAPE که از زیر نمونه گیری تصادفی مکرر حاصل می شود ، تا حدودی بدتر از روشهای قیمت گذاری گزینه های کلاسیک است ، معیارهای ارزیابی مطلق هنوز به پیشرفت قابل توجهی در هنگام بررسی مدل شبکه عصبی و نه روشهای قیمت گذاری گزینه معمولی اشاره دارد.
برای نتیجه گیری ، ممکن است جایی برای بهبود استراتژی مدل سازی وجود داشته باشد ، همچنین این امر باید با مورد خاص مورد علاقه سازگار شود. به عنوان نمونه ، می توان ادعا كرد كه اجراهای شبکه عصبی از افزایش تعداد مشاهدات و به طور خاص با استفاده از داده های فرکانس بالا بهره مند می شوند. علاوه بر این ، از آنجا که بازار بسیار بی ثبات است و بازار گزینه از قوانین و الگوهای سریع در حال تغییر پیروی می کند ، گزینه های مختلف مشخصات شبکه عصبی - لایه های ورودی متفاوت ، ساختار لایه ها ، توابع فعال سازی و غیره - ممکن است در موارد دیگر امکان پذیر باشدمتنبا این وجود ، ممکن است ادعا شود که مدل شبکه عصبی Perceptron چند لایه پیشنهادی برای گزینه های قیمت گذاری نوشته شده روی بیت کوین مناسب است. علاوه بر این ، ممکن است استدلال شود که کاربرد آن می تواند به کل چارچوب رمزنگاری و همچنین بازارهای سنتی گسترش یابد.
6. نتیجه گیری
این مقاله رویکردی را ارائه می دهد که به منظور قیمت گذاری گزینه های بیت کوین به مدل های شبکه عصبی مصنوعی متکی است. این روش شامل اولین گام است که در آن گزینه ها با توجه به برخی از روشهای گسترده ترین روش پارامتری ، یعنی مدل های درخت ، شبیه سازی مونت کارلو و روش اختلاف محدود ، قیمت گذاری می شوند. قیمت گزینه های به دست آمده از این طریق به عنوان لایه های ورودی در مرحله دوم توسط شبکه عصبی مورد استفاده قرار می گیرد ، که قادر به اصلاح پیش بینی های قیمت ارائه شده توسط مدلهای پارامتری در مرحله اول است. ما معتقدیم که مدل پیشنهادی می تواند بدون از دست دادن کلی بودن ، به سایر مشتقات رمزنگاری و همچنین به سنتی گسترش یابد.
نتایج تجربی نشان می دهد که روشهای قیمت گذاری معمولی مورد بررسی به این نتیجه می رسد که گزینه های بیت کوین بسیار گران قیمت هستند. در مقابل ، با استفاده از مدل شبکه عصبی پیشنهادی یک قادر است بهتر از پویایی بازار واقعی قیمت گزینه های بیت کوین را نشان دهد. در واقع ، خطاهای پیش بینی به طور مداوم هنگام مقایسه مدل قیمت گذاری شبکه عصبی با مدل های پارامتری کلاسیک کاهش می یابد.
مطالعات بیشتر ممکن است با استفاده از داده های فرکانس بالا و همچنین مشخصات مدل مختلف ، دقت پیش بینی را سود و بهبود بخشد. به عنوان نمونه ، با استفاده از مدلهای مختلف مانند مدل های نوسانات تصادفی ، به عنوان لایه های ورودی در چارچوب شبکه عصبی پیشنهادی می توان پیشرفت هایی را بدست آورد.
کمک های نویسنده
نویسنده تأیید می کند که تنها مشارکت کننده این کار است و آن را برای انتشار تصویب کرده است.
بیانیه منافع منافع
نویسنده اعلام می کند که این تحقیق در غیاب هرگونه روابط تجاری یا مالی که می تواند به عنوان یک تضاد احتمالی منافع تفسیر شود ، انجام شده است.
تصدیق
من از صمیم قلب از ماتیاس بخاطر زمانی که او برای بحث های روشنگری که در مورد این موضوع جالب توجه داشتیم تشکر می کنم. من همچنین از دینا بخاطر کمک بزرگش در گرفتن مجموعه داده تشکر می کنم.
پانویسها و منابع
1. ^"altcoin" مخفف "سکه جایگزین" است. این اصطلاح برای نشان دادن کلیه ارزهای رمزنگاری به جز بیت کوین استفاده می شود.
2. ^اطلاعات دقیق در مورد شاخص Deribit BTC را می توان در www. deribit. com یافت
3. ^به طور خاص ، توابع فعال سازی زیر مورد آزمایش قرار می گیرند: سیگموئید ، تیلور ، هویت ، تان ، SoftPlus ، گاوس.
منابع
آمیلون ، H. (2003). یک شبکه عصبی در مقابل سیاه و سفید: مقایسه عملکرد قیمت گذاری و پرچین. پیش بینی J. 22 ، 317-335. doi: 10. 1002/برای . 867
Bier ، J. M. ، Bissoondeeal ، R. K. ، Elger ، T. ، Gazely ، A. M. ، and Mullineux ، A. W. (2005). مقایسه مدل های پیش بینی خطی و شبکه های عصبی: درخواست تورم یورو و تقسیم یورو. کاربردECON37 ، 665-680. doi: 10. 1080/0003684052000343679
Black ، F. ، and Scholes ، M. (1973). قیمت گزینه ها و بدهی های شرکت ها. J. Econ سیاسی. 81 ، 637-654.
Boyle ، P. P. (1977). گزینه ها: یک رویکرد مونت کارلو. J. مالی. ECON4 ، 323-338.
Brandvold ، M. ، Molnár ، P. ، Vagstad ، K. ، and Andreas Valstad ، O. C. (2015). کشف قیمت در مبادلات بیت کوین. J. int. مالی. بازار. Instپول 36 ، 18-35. doi: 10. 1016/j. intfin. 2015. 02. 010
Brean ، M. J. ، and Schwartz ، E. S. (1977). روشهای اختلاف محدود و فرآیندهای پرش ناشی از قیمت گذاری ادعاهای احتمالی: یک سنتز. J. مالی. مقدارمقعد12: 659.
Cox ، J. C. ، Ross ، S. ، and Rubinstein ، M. (1979). قیمت گذاری گزینه: یک رویکرد ساده. J. مالی. ECON7 ، 229-263.
Dwyer ، G. P. (2015). اقتصاد بیت کوین و ارزهای دیجیتال خصوصی مشابه. J. مالی. تثبیت17 ، 81-91. doi: 10. 1016/j. jfs. 2014. 11. 006
Haykin ، S. S. ، Haykin ، S. S. ، Haykin ، S. S. ، Elektroingenieur ، K. ، and Haykin ، S. S. (2009). شبکه های عصبی و ماشین های یادگیری ، جلد. 3. رودخانه زین فوقانی ، نیویورک: پیرسون.
هال ، جی. ، و وایت ، ا. (1990a). قیمت گذاری اوراق بهادار مشتقات نرخ بهره. Rev. Financy. گل میخ3 ، 573-592.
هال ، جی. ، و وایت ، ا. (1990b). ارزش گذاری اوراق بهادار مشتق با استفاده از روش اختلاف محدود محدود. J. مالی. مقدارمقعد25:87.
هاچینسون ، J. م. ، لو ، A. W. ، و Poggio ، T. (1994). یک رویکرد غیرپارامتری برای قیمت گذاری و محافظت از اوراق بهادار مشتق از طریق شبکه های یادگیری. J. Finance 49 ، 851-889.
Kroll ، J. A. ، Davey ، I. C. ، and Felten ، E. W. (2013)."اقتصاد استخراج بیت کوین یا بیت کوین در حضور مخالفان" در مجموعه مقالات ویس.
Liang ، X. ، Zhang ، H. ، Xiao ، J. ، and Chen ، Y. (2009). بهبود پیش بینی قیمت گزینه با شبکه های عصبی و پشتیبانی از رگرسیون بردار. عصبی 72 ، 3055-3065.
لین ، C.-T. ، و Yeh ، H.-Y.(2005). ارزیابی گزینه شاخص سهام تایوان گزینه مقایسه ای از اجراهای بین اسکله های سیاه و مدل شبکه عصبی. J. Stat. مدیر. syst8 ، 355-367. doi: 10. 1080/09720510. 2005. 10701164
Malliaris ، M. ، and Salchenberger ، L. (1996). استفاده از شبکه های عصبی برای پیش بینی S& P 100 نوسانات ضمنی. نوروکومتر 10 ، 183-195.
ناکاموتو ، س. (2008). بیت کوین: یک سیستم نقدی الکترونیکی همتا به همتا. در دسترس آنلاین در: www. bitcoin. org
نلسون، دی بی، و راماسوامی، ک. (1990). فرآیندهای دو جمله ای ساده به عنوان تقریب انتشار در مدل های مالیکشیش مالی. گل میخ. 3، 393-430.
Pagnottoni، P.، و Dimpfl، T. (2019). کشف قیمت در بازارهای بیت کوینحفر کردن. مالی1، 1-23. doi: 10. 1007/s42521-019-00006-x
Rendleman، R. J. و Bartter، B. J. (1979). قیمت گذاری گزینه دو حالتهجی فایننس 34، 1093-1110.
استاتاکیس، دی (2009). چند لایه و گره پنهان؟بین المللیJ. Remote Sens. 30، 2133-2147. doi: 10. 1080/01431160802549278
White, L. H. (2015). بازار ارزهای دیجیتال. Cato J. 35, 383-402. doi: 10. 2139/ss. 2538290
Yao, J., Li, Y., and Tan, C. L. (2000). پیش بینی قیمت گزینه با استفاده از شبکه های عصبیامگا 28، 455-466. doi: 10. 1016/S0305-0483(99)00066-3
کلمات کلیدی: ارزهای دیجیتال، بیت کوین، قیمت گذاری گزینه، شبکه عصبی، روش های قیمت گذاری گزینه جایگزین
نقل قول: Pagnottoni P (2019) مدل های شبکه عصبی برای قیمت گذاری گزینه بیت کوین. جلو. آرتیف. هوشمند2:5. doi: 10. 3389/frai. 2019. 00005
دریافت: 31 اکتبر 2018; پذیرش: 29 آوریل 2019; تاریخ انتشار: 03 جولای 2019.
یوخن پاپنبروک، محقق مستقل، فرانکفورت، آلمان
فرانچسکو کاراولی، آزمایشگاه ملی لوس آلاموس (DOE)، ایالات متحده امانولا رافینتی، دانشگاه میلان، ایتالیا
حق چاپ © 2019 Pagnottoni. این یک مقاله با دسترسی آزاد است که تحت شرایط Creative Commons Attribution License (CC BY) توزیع شده است. استفاده، توزیع یا تکثیر در سایر انجمن ها مجاز است، مشروط بر اینکه نویسنده (نویسندگان) اصلی و صاحب (ها) حق نسخه برداری اعتبار داشته باشند و طبق رویه دانشگاهی پذیرفته شده، به انتشار اصلی در این مجله استناد شود. هیچ گونه استفاده، توزیع یا تولید مثلی که با این شرایط مطابقت ندارد مجاز نیست.
این مقاله بخشی از موضوع تحقیق است
هوش مصنوعی و فناوری مالی
منصة التداول الأكثر ثقة...
برچسب :
نویسنده : احمد نجفی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
