
آخرین مطالب
امکانات وب


دیدگاه سرمایه گذاران در مورد تورم ، خطر رکود اقتصادی و سیاست های پولی در بیشتر سالهای 2022 ناخوشایند بود. با این حال ، در ماه های اخیر ، تعصب مثبتی پدید آمده است ، که منعکس شده در تغییر رو به پایین در انتظارات نرخ بهره و حرکت صعودی در قیمت های اوراق بهادار از اواسط اکتبربشر1 به نظر می رسد که سرمایه گذاران به طور فزاینده ای داده های اقتصادی را به عنوان شواهدی مبنی بر اینکه یک محور محرک قریب الوقوع است ، تفسیر می کنند - یعنی ، فدرال رزرو به زودی از افزایش نرخ بهره جلوگیری می کند و در موقعیتی برای کاهش آنها قرار می گیرد. در نتیجه ، خبرهای بد به خبر خوبی تبدیل شده است. کاهش سرعت رشد شغلی ، داده های بررسی اقتصادی ناگوار ، کاهش ارزش املاک ، رشد منفی دستمزد واقعی: وقتی از طریق لنز تورم و سیاست پولی مشاهده می شود ، خوب است. در حالی که سرمایه گذاران به طور خلاصه نسبت به احتمال کاهش سیاست های پولی پس از اظهارات هجوم آوردند جی پاول در ماه دسامبر ، بدبین تر شدند ، تعصب مثبت از بین رفت. در اوایل ژانویه ، بازارهای آینده در حال کاهش قیمت در کاهش نرخ بهره تقریباً 50 نقطه پایه در سال 2023 و تقریباً 150 bps در سال 2024 بودند. 2 (شکل 1. را ببینید)
شکل 1: انتظارات نرخ بهره در ماه های اخیر به طرز چشمگیری تغییر کرده است
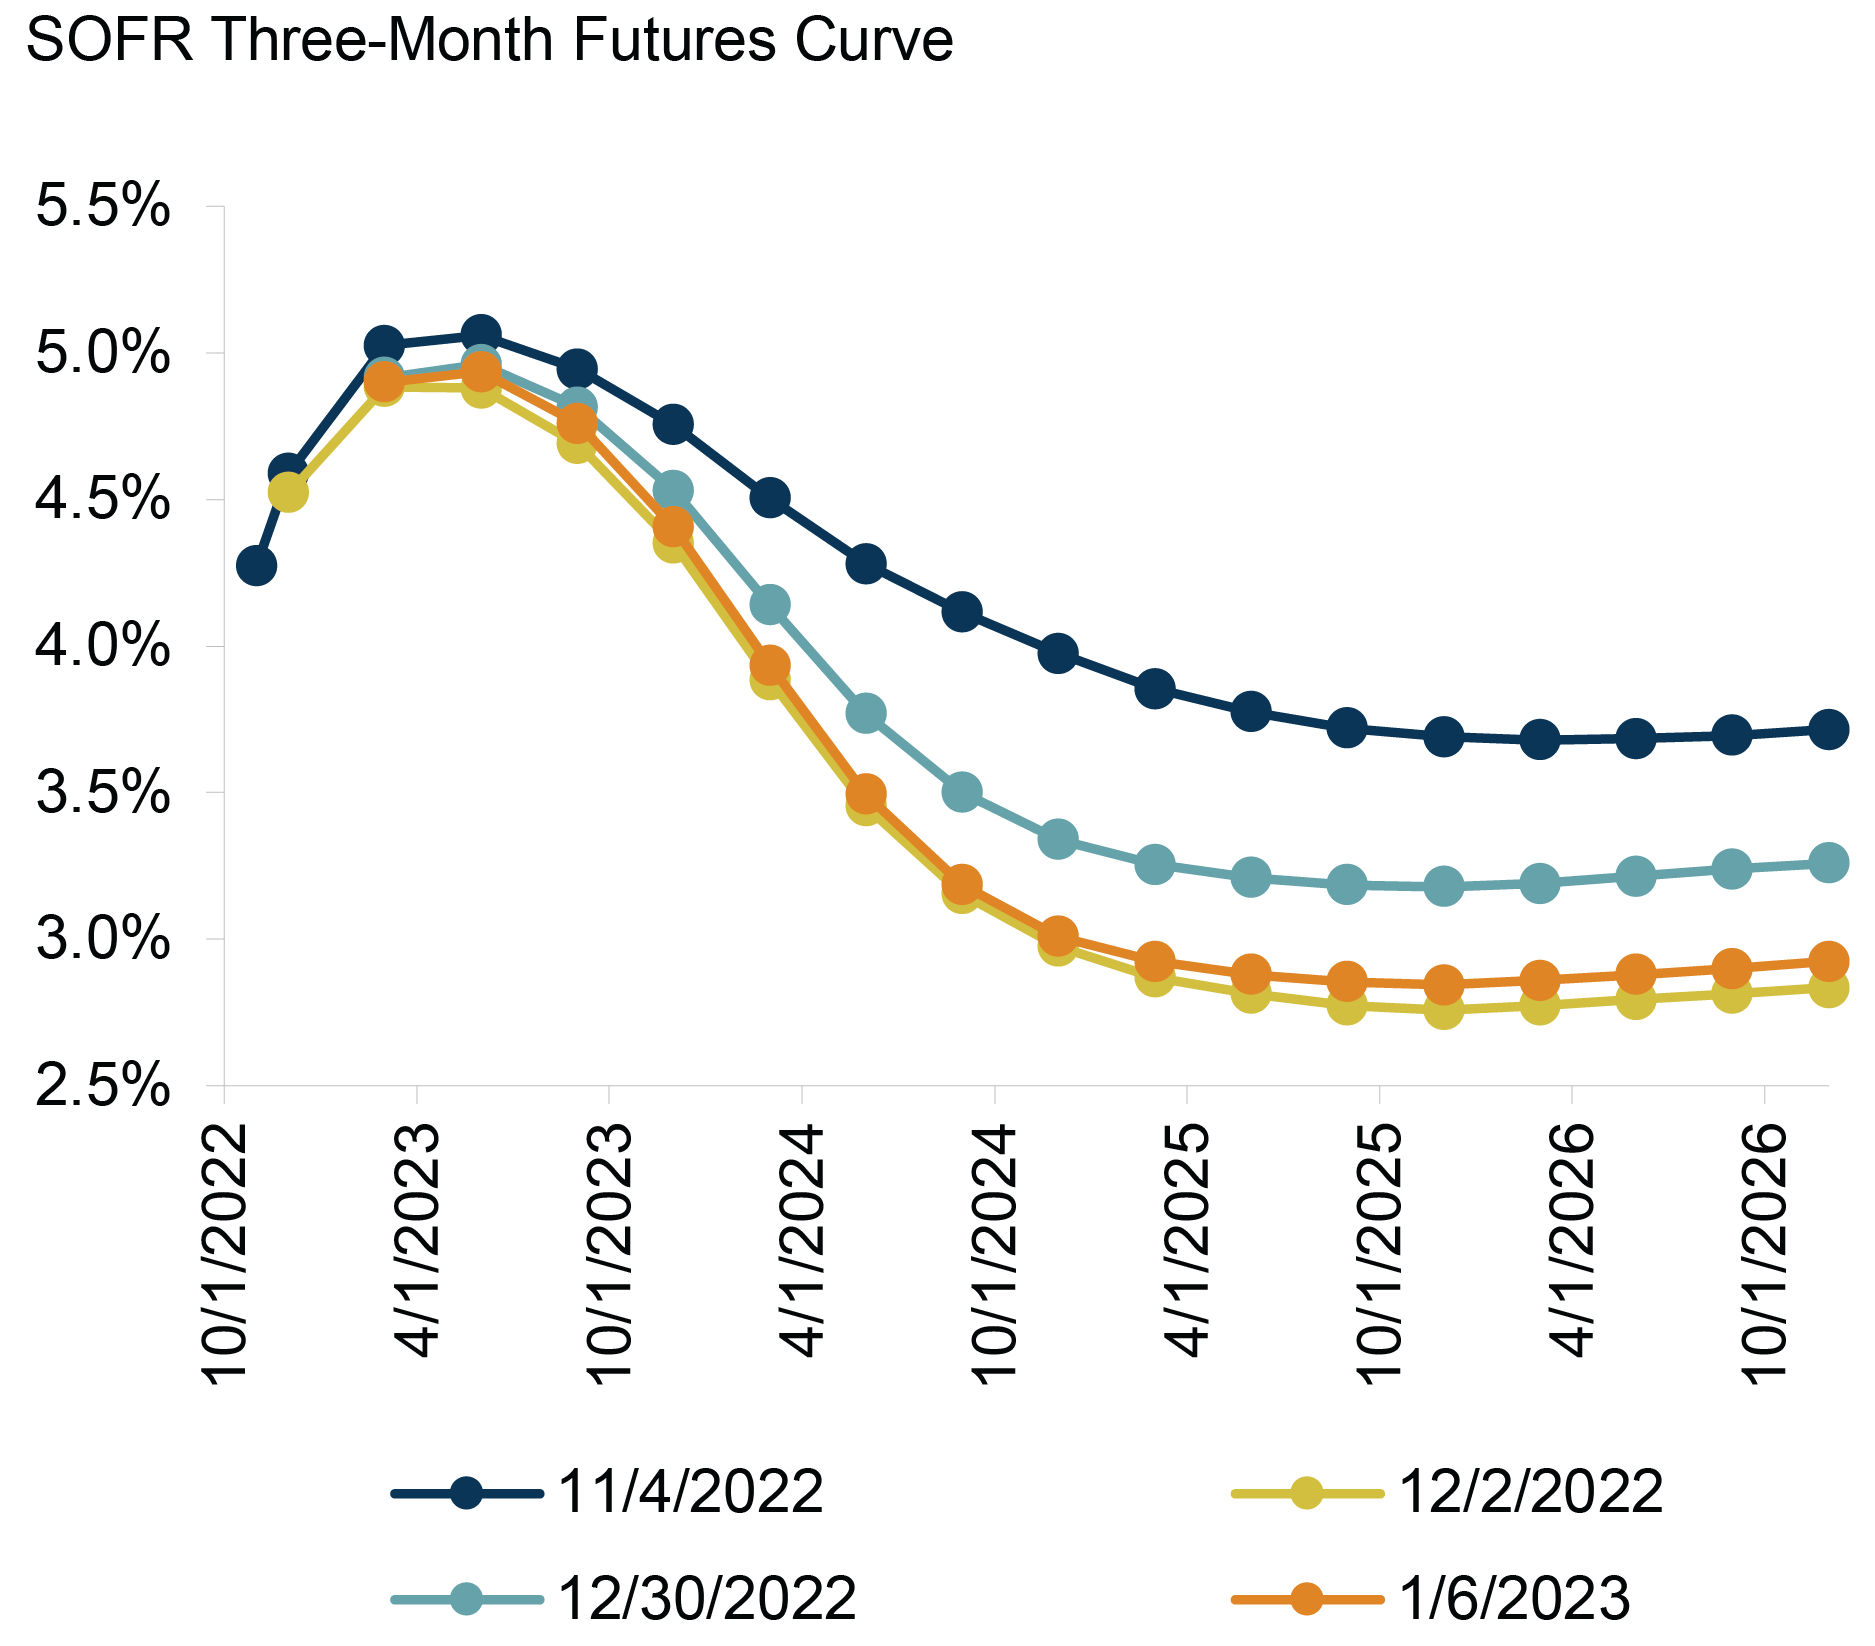
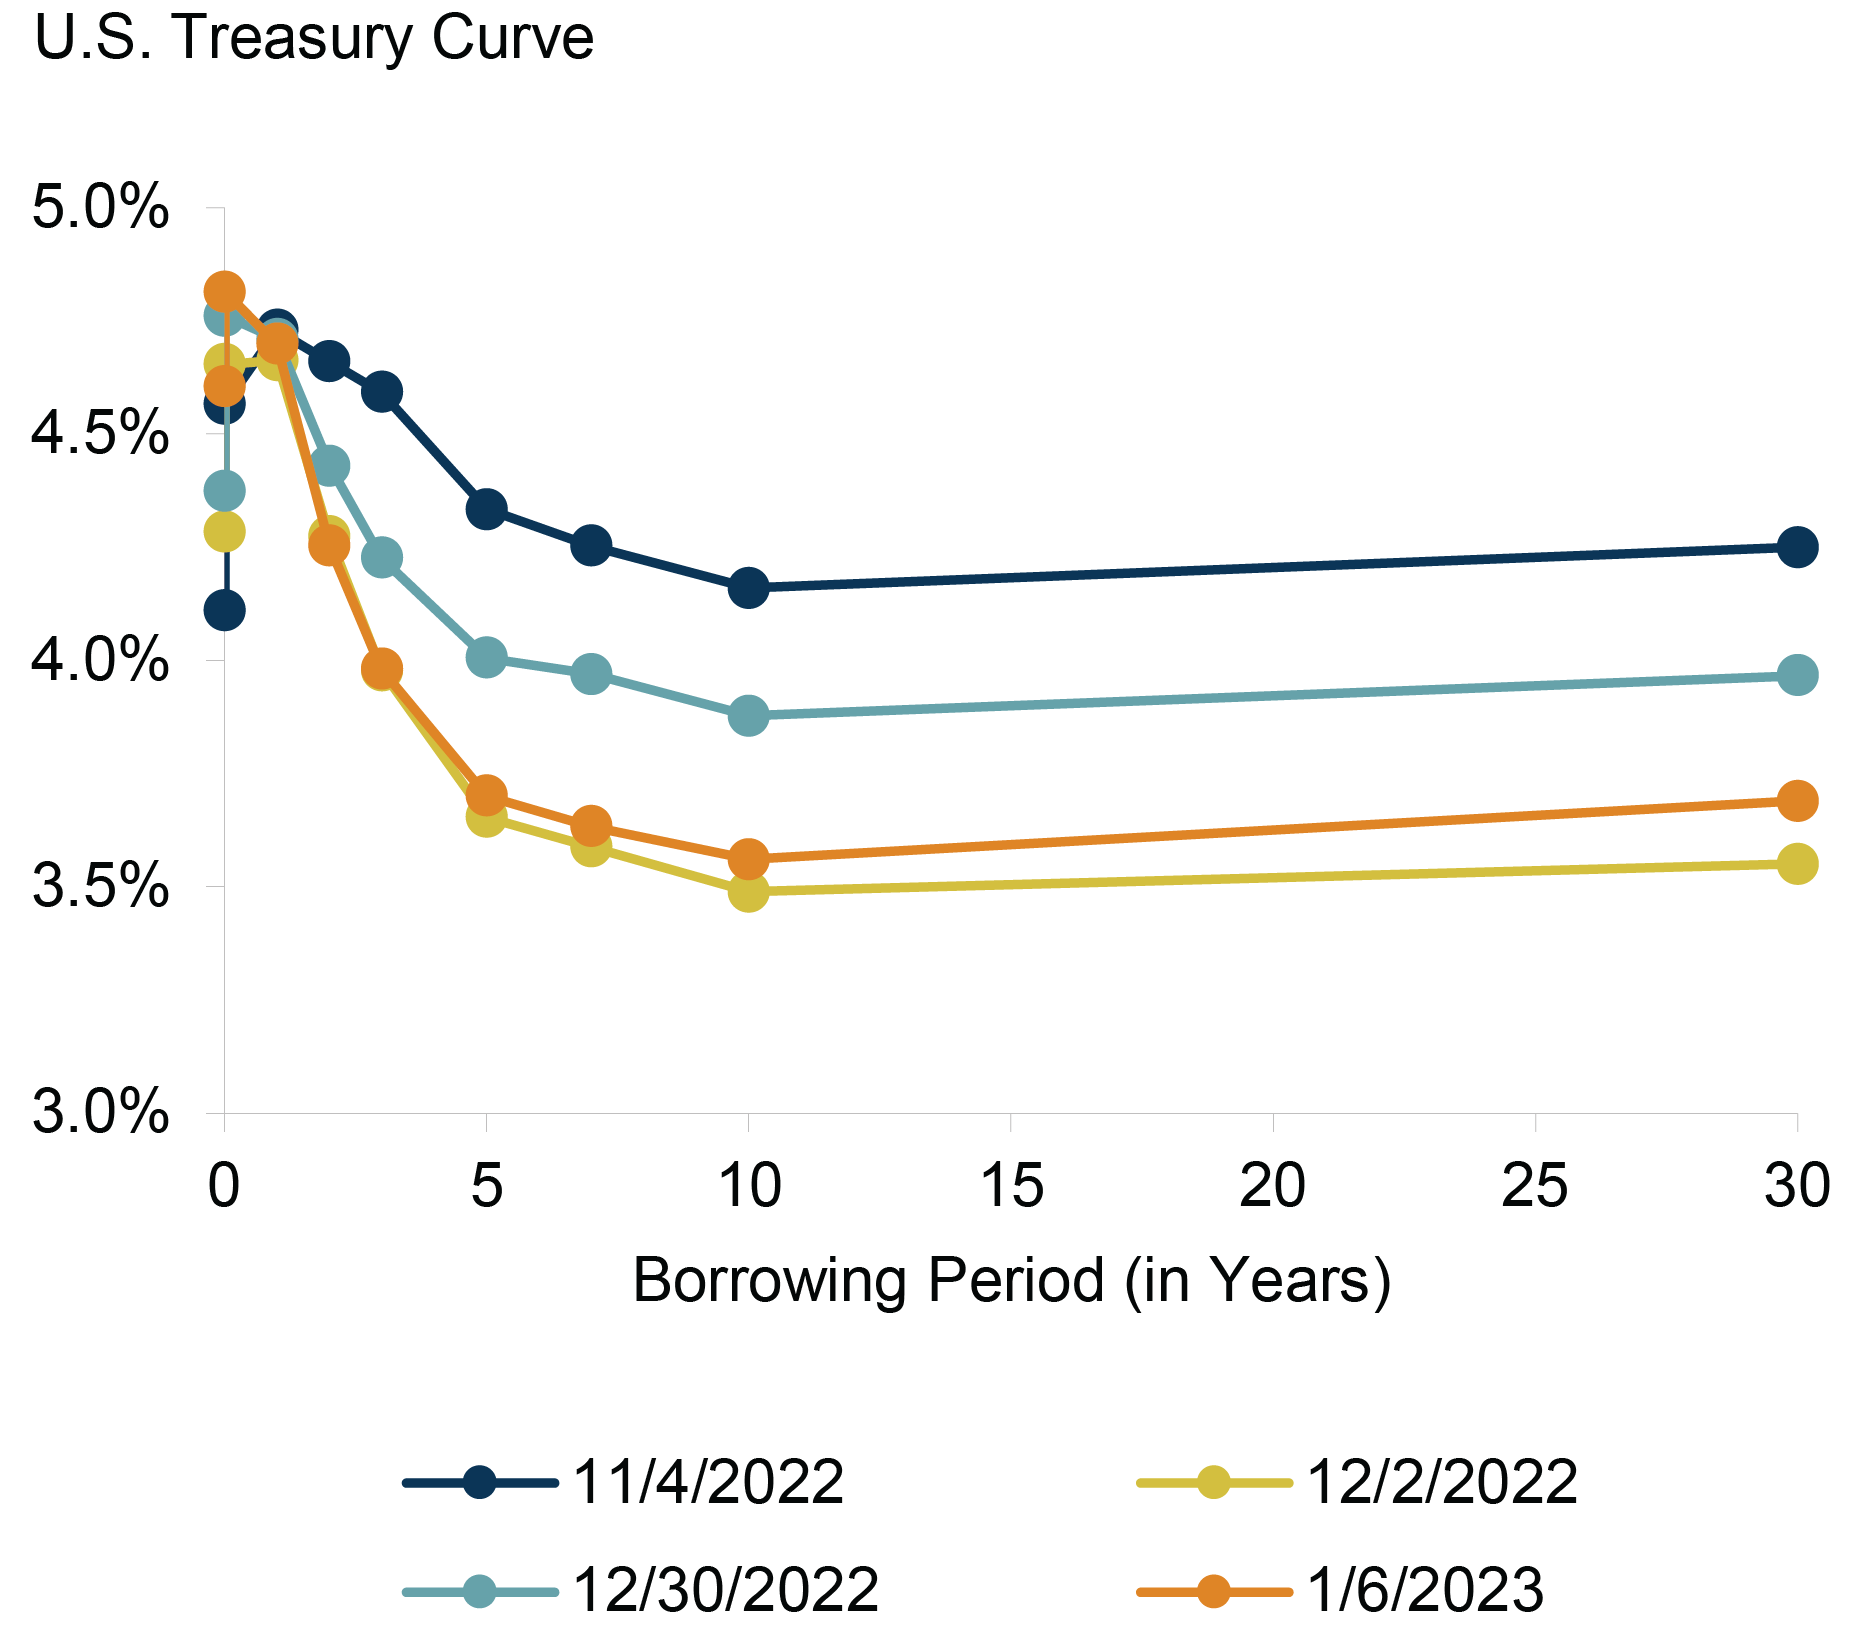
اما آنچه که اغلب در این بحث در مورد محورهای مبهم از دست رفته است ، اقتصاد واقعی است و آنچه ممکن است برای آن اتفاق بیفتد تا روایت این بازار از بین برود. از آنجا که اگر سرمایه گذاران در 12 ماه آینده آرزو و سیاست پولی خود را به طرز چشمگیری تغییر دهند ، احتمالاً به این دلیل خواهد بود که این خبر بد بسیار بدتر شده است.
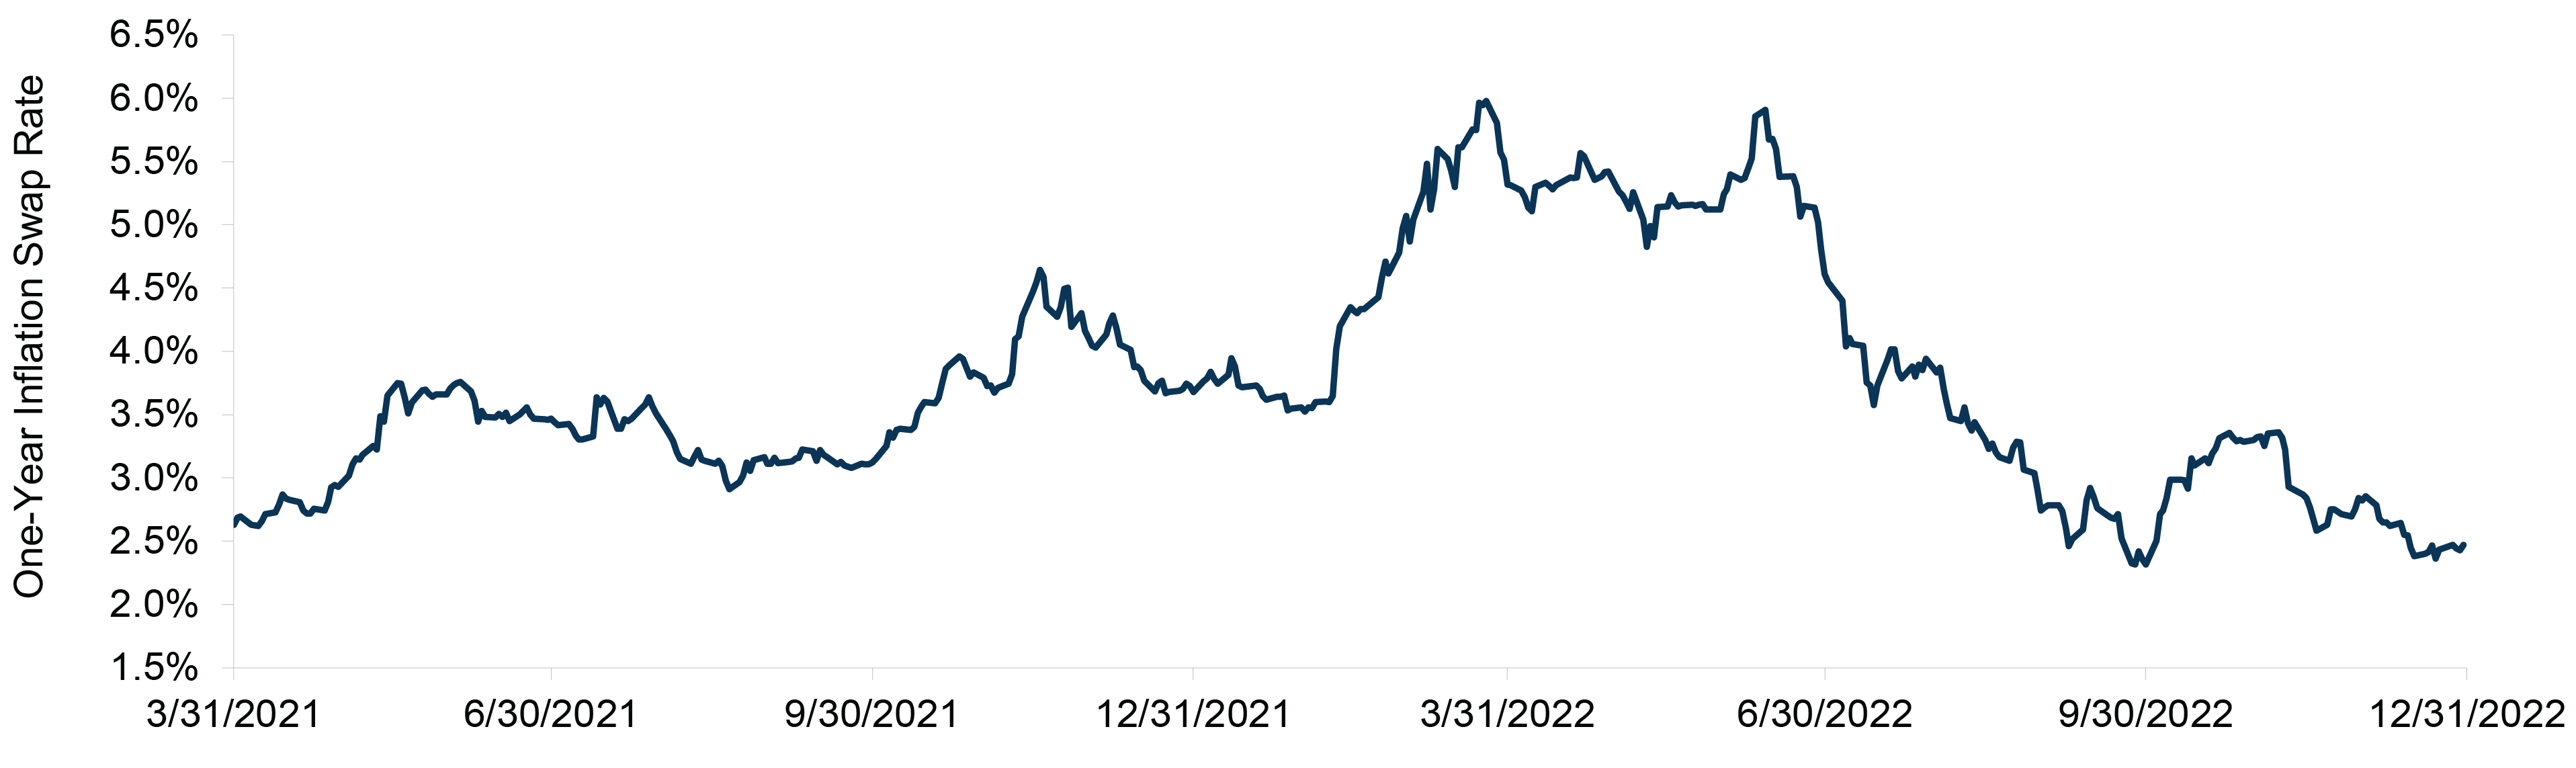
روایت محوری Dovish بدیهی است که انتظار می رود تورم ایالات متحده - که شش ماه متوالی کاهش یافته است - با سرعت نسبتاً سریع کاهش یابد. در حقیقت ، در پایان سال ، بازارها پیش بینی می کردند که تورم تا پایان سال 2023 به 2. 5 ٪ کاهش یابد. (شکل 2 را ببینید) از یک طرف ، احتمالاً فرض می شود که تورم برای این چرخه به اوج خود رسیده است ، با توجه بهاین (الف) از ماه ژوئن 2. 6 درصد کاهش یافته است ، (ب) زنجیره های عرضه عمدتاً از بین می روند ، ج) رشد دستمزد در حال کند شدن است ، و (د) بسیاری از قیمت کالاها قبل از حمله روسیه به اوکراین به سطح موجود کاهش یافته است. 4 با این حال ، همچنین قابل توجه است که موفقیت فدرال رزرو در کاهش تورم تاکنون اتفاق افتاده است در حالی که چین ، دومین اقتصاد بزرگ جهان ، با محدودیت های مربوط به همه گیر مانع شده است. در حالی که بازگشایی کامل چین به احتمال زیاد رشد اقتصادی جهانی را تقویت می کند ، می تواند فشار رو به بالا بر تورم جهانی نیز وارد کند.
شکل 2: انتظار می رود تورم به سرعت کاهش یابد
اما حتی اگر تورم همچنان به کندی ادامه یابد ، آیا این به طور خودکار به معنای پاسخ دادن به فدرال رزرو با کاهش نرخ بهره خواهد بود؟بازارهای آتی نشان می دهد که سرمایه گذاران فکر می کنند (الف) نرخ بهره خنثی بین 2. 5 تا 3. 0 ٪ باقی مانده و (ب) فدرال رزرو به دنبال کاهش نرخ بهره به این سطح است حتی اگر نیازی به این کار نباشد. اما آیا این احتمال دارد؟
تاریخچه فدرال رزرو نشان می دهد که معمولاً فقط در پاسخ به چیزی بد ، مانند یک بحران اعتباری ، رکود اقتصادی ، واکنش شدید بازار یا اخیراً یک بیماری همه گیر جهانی ، به سرعت سیاست را تغییر می دهد. فدرال رزرو به طور معمول مستعد نگه داشتن سیاست یا خیلی تنگ یا خیلی سست است. و مانند بسیاری از نهادها ، گاهی اوقات می تواند مقصر "جنگ با جنگ آخر" باشد. بنابراین سفتی/شل بودن بیش از حد در یک دوره می تواند منجر به تصحیح بیش از حد در مرحله بعد شود.
در مرحله بعد ، در واقع آنچه فدرال رزرو می گوید را در نظر بگیرید. در ماه دسامبر ، رئیس پاول اظهار داشت كه بانک مرکزی قصد ندارد به زودی سیاست های پولی را از بین ببرد و احتمالاً مجبور خواهد شد كه آن را محدودتر كند تا اطمینان حاصل شود كه تورم تحت كنترل است. فدرال رزرو احتمالاً نگران ادعای زودرس "مأموریت انجام شده" است زیرا اعتبار این موسسه در سال 2021-22 توسط سنبله تورم آسیب دیده است و ادعاهای فدرال رزرو مبنی بر گذرا بودن. علاوه بر این ، مقامات فدرال فدرال فقط باید به "تورم بزرگ" 1965 تا 1982 نگاه کنند تا ببینند چه اتفاقی می افتد وقتی سیاست خیلی سریع شل می شود.
سرانجام ، مهم است که به یاد داشته باشید که بازار بخشی از سیستمی است که فدرال رزرو در تلاش برای کنترل آن است. خوش بینی بازارها ، که ممکن است شرایط مالی را سست تر از آنچه فدرال رزرو می خواهد ، باشد ، می تواند این احتمال را بیشتر کند که فدرال رزرو سیاست را محکم تر کند. بنابراین ، همه چیز در نظر گرفته شده ، به نظر می رسد خطر بیش از حد محکم تر از احتمال یک محوری زودرس است.
بقیه داستان
بنابراین چه عواملی باعث می شود که فدرال رزرو تغییر قابل توجهی در سیاست ایجاد کند؟همانطور که در بالا به آن اشاره کردیم ، تاریخ نشان می دهد که به احتمال زیاد یک رکود معنادار یا بحران بازار خواهد بود - خطراتی که مطمئناً در انتظارات درآمد امروز یا گسترش اعتبار منعکس نمی شود. به نظر می رسد سرمایه گذاران بسیار بیشتر روی آنچه داده های اقتصادی منفی برای نرخ بهره به معنای پیامدهای بالقوه برای اقتصاد واقعی است ، تمرکز می کنند. هنگامی که سرمایه گذاران نسبت به اخبار اقتصادی بد واکنش منفی نشان داده اند-مانند داده های فروش خرده فروشی ضعیف تر از پیش بینی شده در اواسط ژانویه-این پاسخ کوتاه مدت بوده است ، زیرا نگرانی در مورد خطر رکود اقتصادی به سرعت به خوش بینی در مورد آن بسیار خوش بینی تبدیل شده است. محور محوری.
در نظر بگیرید که بازار به عنوان خبر خوب از چه چیزی استقبال کرده است:
- رشد دستمزد در حال کند شدن است. این قابل درک است که چرا سرمایه گذاران و فدرال رزرو با توجه به تأثیراتی که دستمزدها بر تورم دارند ، از این پیشرفت خوشحال هستند. اما یادآوری این نکته حائز اهمیت است که افزایش 4. 1 درصدی دستمزد متوسط در سال 2022 - قوی که ممکن است به نظر برسد - هنوز هم پایین تر از نرخ تورم سالانه 6. 5 ٪ بود. 5 و حتی اگر تورم در سال 2023 به کندی ادامه یابد ، احتمالاً کاهش سرعت در رشد دستمزد باعث می شود مصرف کنندگان برای یک سال دیگر از نظر واقعی در قرمز باشند.
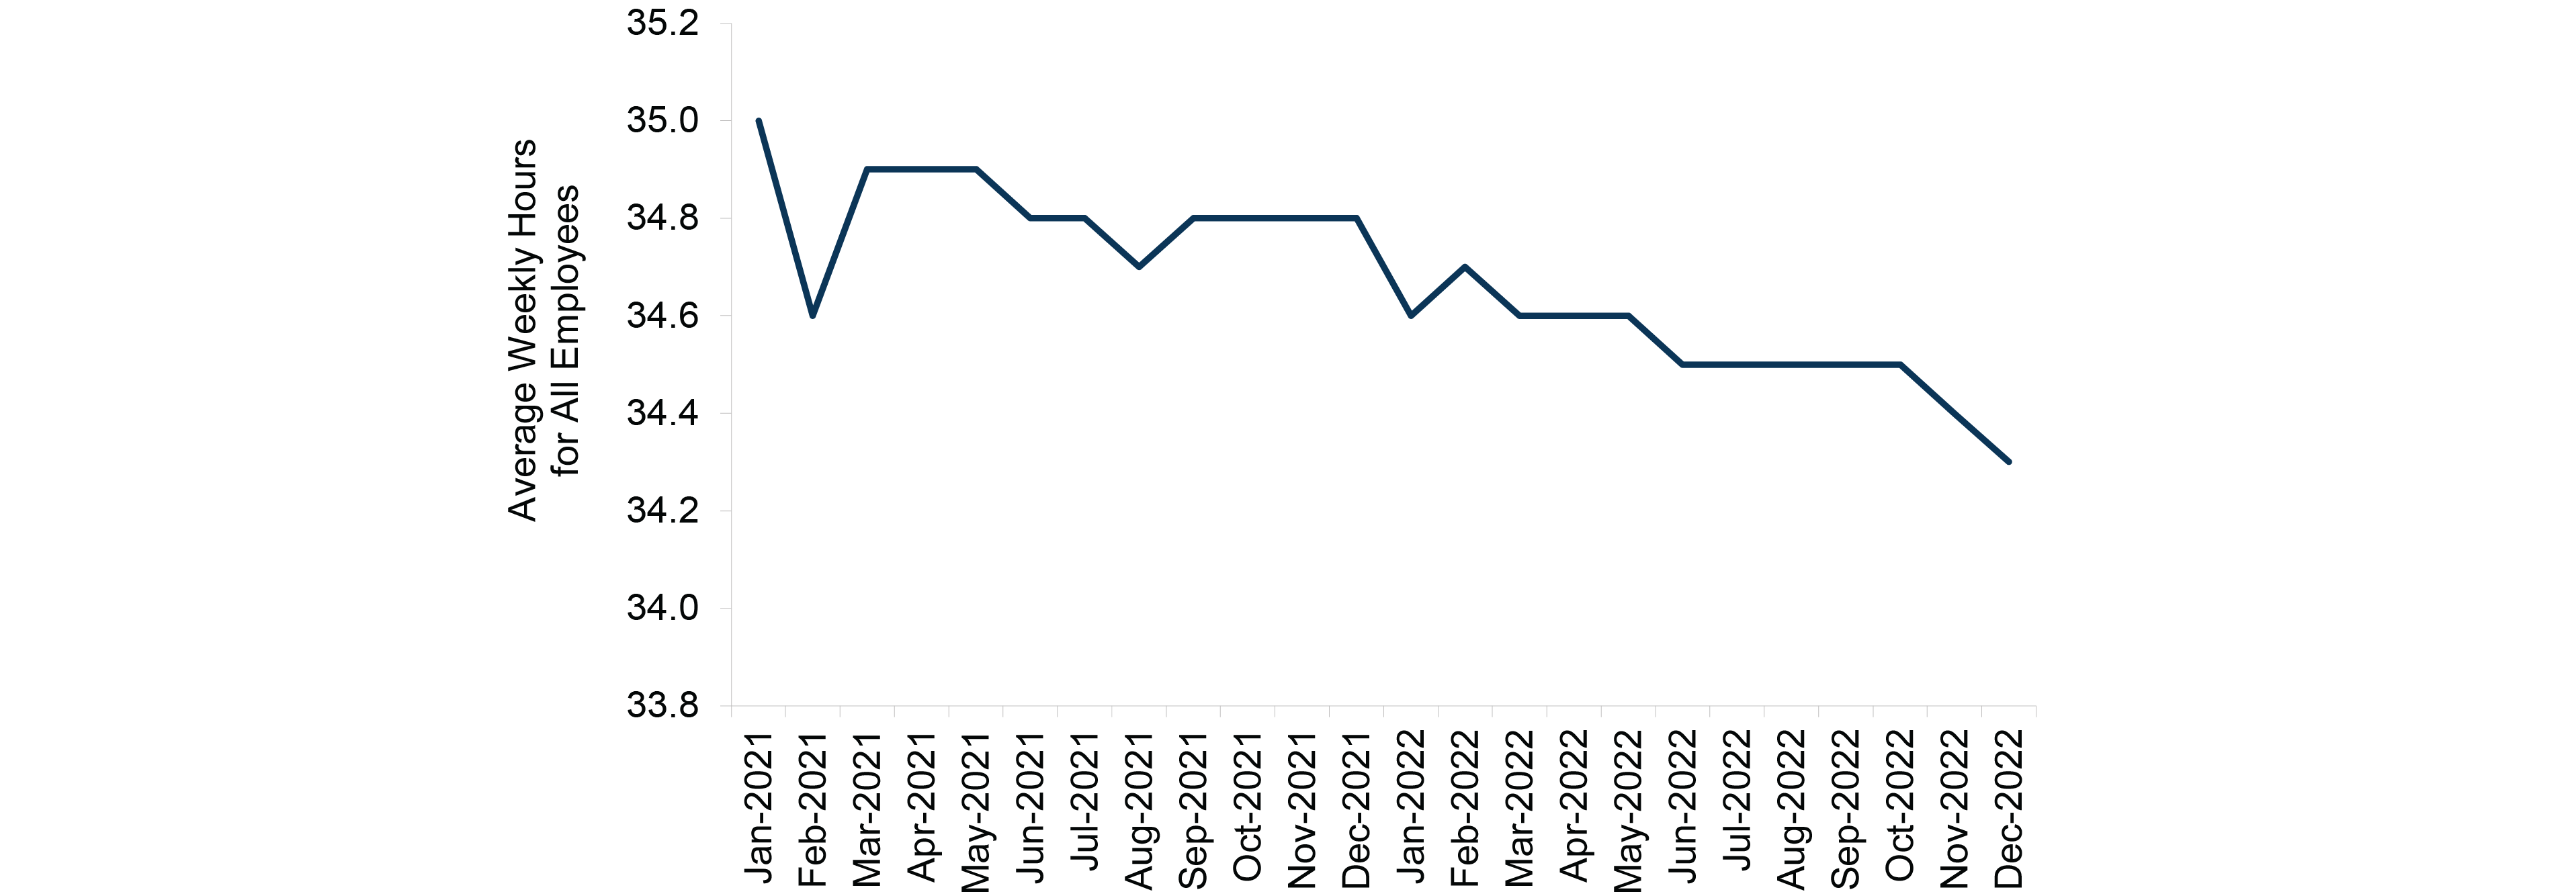
- بازار کار تضعیف می شود. در حالی که نرخ بیکاری برای چند ماه نزدیک به 40 سال 3. 5 ٪ در حال معلق است و افزایش شغلی بالاتر از هنجار پیش از لیست باقی مانده است ، 6 نگاهی فراتر از شماره های تیتر روندهای بالقوه منفی را نشان می دهد. در ماه دسامبر ، میانگین ساعات هفتگی برای هر کارگر نسبت به سال گذشته 0. 5 ساعت کاهش یافته است ، معادل ضرر تقریباً دو میلیون شغل. 7 (شکل 3 را ببینید.) علاوه بر این ، سودهای شغلی ممکن است کمی گمراه کننده باشد ، زیرا به نظر می رسد تعداد بیشتری از افراد دارای چندین شغل هستند ، همانطور که با اختلاف بین افزایش شغل ثبت شده توسط بررسی تأسیس و بررسی خانوار نشان داده شده است.(شمارش مضاعف در دومی کمتر است.) این روند نشان می دهد که بازار کار ممکن است ضعیف تر از شکل بیکاری کم باشد.
شکل 3: متوسط ساعت کار در ایالات متحده در حال سقوط است
منبع: دفتر آمار کار ایالات متحده
- پس انداز رو به کاهش است. تریلیون دلار محرک مالی و پولی به حمایت از مصرف کنندگان ، مشاغل و قیمت دارایی در سال 2020 کمک کرد و در سال 2021 سوخت را برای بهبودی فراهم کرد. در حالی که اقتصاد در سال 2022 کند شد ، اما مصرف در بیشتر سال ها در سطح نسبتاً سالم باقی مانده است ، بخشی از آن به دلیل بخشی از سال ، تا حدودی به دلیل اینافزایشی که توسط پس انداز بیش از حد 2. 5 تریلیون دلاری که خانواده ها در طی دو سال قبل جمع کرده بودند ، فراهم شده است. 8 اما نرخ پس انداز اکنون در زیر سطح پیش از ارزش گذاری کاهش یافته است ، عمدتاً به این دلیل که قدرت خرید مصرف کنندگان با سود دستمزد منفی از بین رفته است.(شکل 4 را ببینید) این بدان معناست که مصرف کنندگان مجبور شده اند تکه ای از این پس انداز اضافی را خرج کنند و بنابراین ممکن است به طور فزاینده ای مجبور شوند هزینه های خود را مهار کنند.
شکل 4: نرخ پس انداز شخصی کاهش یافته است
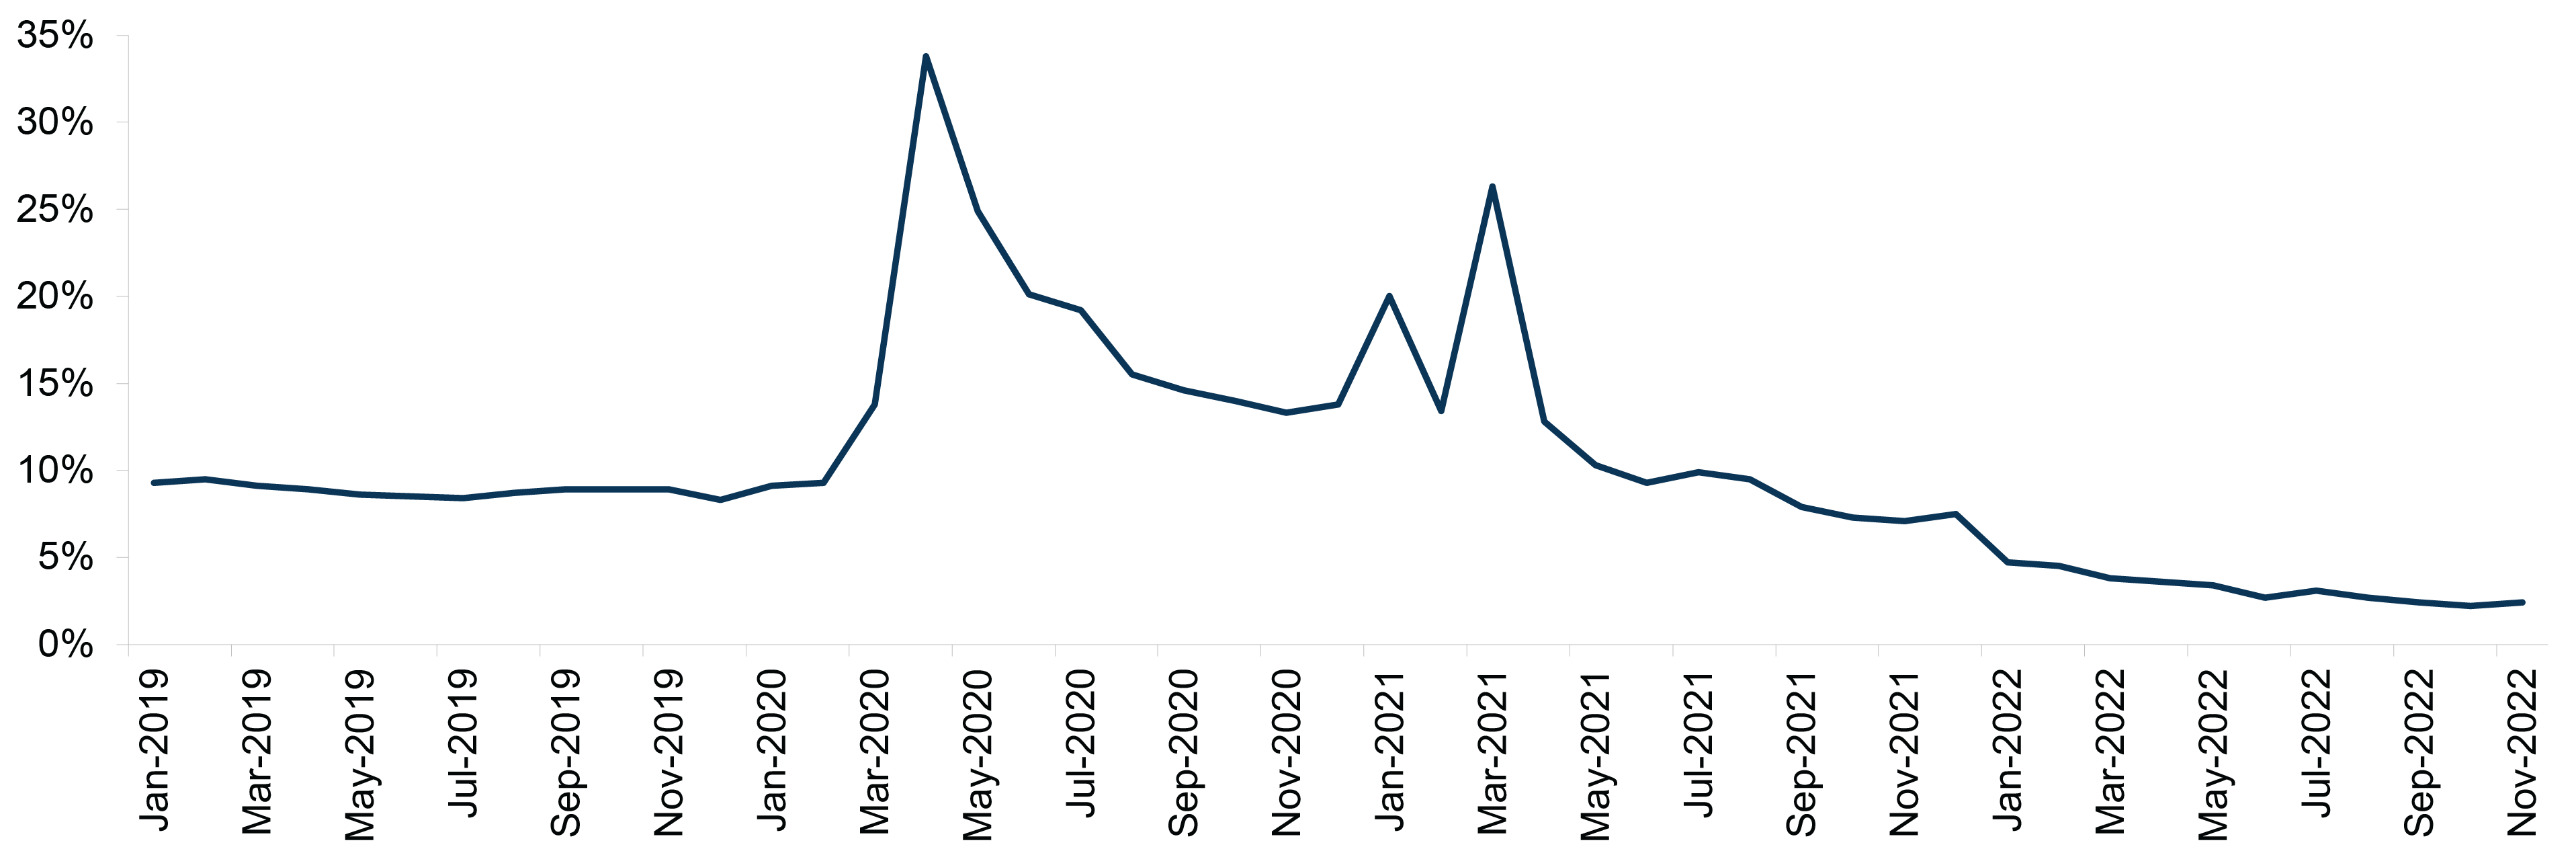
منبع: دفتر آمار کار ایالات متحده
- اعتماد به کارتهای اعتباری در حال رشد است. کاهش نرخ پس انداز و سنبله در هزینه زندگی با تعجب با افزایش اعتماد به کارتهای اعتباری همراه بوده است. در ماه نوامبر ، استفاده مصرف کنندگان از اعتبار گردان (در درجه اول کارتهای اعتباری) با نرخ سالانه 16. 9 ٪ افزایش یافت. این فقط یک ناهنجاری ناشی از هزینه های تعطیلات نبود ، زیرا این متریک در هر سه ماهه از 4Q2021 درصد دو رقمی افزایش یافته است. 9 و این اتفاق در زمانی رخ می دهد که اعتبار گران تر شده است: میانگین نرخ درصد سالانه (APR) در کارتهای اعتباری در ماه دسامبر به 22. 7 ٪ افزایش یافت. 10
- به نظر می رسد فعالیت تولید و خدمات در حال کند شدن است. نظرسنجی های موسسه مدیریت تأمین برای هر دو خدمات و تولید ، حاکی از آن است که فعالیت در ماه دسامبر منعقد شده است. مهمتر از همه ، اولی اولین انقباض از ماه مه 2020 بود ، و دومی دومین انقباض ماهانه متوالی و کمترین سطح از ماه مه 2020 بود. در حالی که در حال حاضر فدرال آتلانتا تخمین می زند که نرخ رشد تولید ناخالص داخلی در سه ماهه چهارم 3. 5 ٪ خواهد بود ،چشم انداز نزدیک مدت برای فعالیت اقتصادی به وضوح بدتر شده است. 11
این همان چیزی است که قبلاً اتفاق می افتد. برای اینکه فدرال رزرو به طور معناداری چرخ دنده ها را تغییر دهد ، این روندها احتمالاً باید بدتر شوند. این امر بدیهی است که خبر بدی برای اصول شرکت ها خواهد بود و به طور بالقوه می تواند آسیب های اقتصادی ناشی از این بیماری همه گیر را که به طور موقت توسط بزرگان دولت پوشانده شده بود ، آشکار کند. ما نمی توانیم پیش بینی کنیم که در 12 ماه آینده چه اتفاقی خواهد افتاد ، اما فکر می کنیم سرمایه گذاران که منتظر تغییر سیاست تهاجمی هستند ، ممکن است کشف کنند که باید مراقب آنچه می خواهند باشند.
بازارهای اعتباری در 1Q2023: بینش های کلیدی
متخصصان اوکتری امروزه خطرات ، فرصت ها و ارزش نسبی بالقوه را پیدا می کنند؟با پیشروی ، فصلنامه اعتباری Oaktree به طور مرتب بینش های کلیدی را برجسته می کند که ما معتقدیم سرمایه گذاران باید هنگام پیمایش در بازارهای امروز به خاطر داشته باشند.
(1) ما در بازار انتخاب کننده اعتبار هستیم
در سال 2022 ، ریسک نرخ بهره عامل اصلی عملکرد نسبی در درآمد ثابت بود ، همانطور که از عملکرد خارج از کلاسهای دارایی با نرخ ثابت مشهود است. 12 اما ما فکر می کنیم اگر ایالات متحده و سایر اقتصادهای بزرگ آهسته باشد ، ممکن است این وضعیت تغییر کند. ما معتقدیم که ریسک پیش فرض نزدیک در اکثر کلاسهای دارایی کم است ، زیرا کمتر از 7 ٪ اوراق قرضه و وام های برجسته قبل از پایان سال در حال بلوغ هستند. 13 اما ما همچنین فکر می کنیم پیش فرض احتمالاً از سطح فوق العاده کم امروز افزایش می یابد. علاوه بر این ، ما معتقدیم اگر فرضیات خوش بینانه سرمایه گذاران از بین نرود ، می توانیم شاهد نوسانات قابل توجهی - و پراکندگی بر اساس کیفیت - باشیم.
(2) یک خلاء در بازار بودجه برای معاملات بزرگ سهام خصوصی افزایش یافته است
در سال 2022 پس از اشتها سرمایه گذار برای این بدهی ، بانک ها با میلیارد ها نفر در وام های پل آویزان زین شدند. اکنون بانک ها به دنبال کاهش ریسک در ترازنامه های خود هستند و به همین دلیل اندکی از بودجه جدید در مقیاس بزرگ را برای خرید اهرم یا ادغام و ادغام و خرید در اختیار شما قرار می دهند. با این حال ، حامیان سهام خصوصی هنوز به دنبال تکمیل معاملات هستند ، زیرا آنها مقادیر بالایی از پودر خشک را در اختیار دارند. این امر فرصت های جذاب را برای آن دسته از سرمایه گذاران با سرمایه و انعطاف پذیری برای پر کردن این خلاء ایجاد کرده است ، زیرا میانگین بازدهی که برای چنین تأمین مالی ارائه می شود بزرگتر از آنچه در معاملات سنتی بازار میانه یافت می شود. علاوه بر این ، وام دهندگان اکنون در موقعیتی برای تأمین حمایت از سرمایه گذاران قابل توجه هستند ، وضعیتی که فقط یک سال پیش غیرممکن به نظر می رسید.
(3) اوراق قرضه با نرخ ثابت با مدت طولانی ممکن است ارزش نسبی جذاب را ارائه دهد
درجه سرمایه گذاری و اوراق قرضه با بازده بالا ممکن است جذاب تر از وام در تضعیف محیط اقتصادی جهانی شود ، به خصوص اگر نگرانی های سرمایه گذار از ریسک نرخ بهره به ریسک اعتباری تبدیل شود. به طور خاص ، ما معتقدیم که اوراق بهادار با توجه به حداقل ریسک اعتباری ، بازده جذاب و بلوغ نزدیک مدت محدود ، ممکن است برای سرمایه گذاران جذاب باشد. نکته مهم ، مدت زمان مؤثر اوراق بهادار BB 4. 4 سال است ، به این معنی که بسیاری از این صادرکنندگان برای مدت زمان قابل توجهی در هزینه های وام کم قفل شده اند. 15 با این حال ، داستان برای صادرکنندگان با کیفیت پایین متفاوت است. کندی چشمگیر در صدور اوراق بهادار با بازده بالا در سال 2022 ممکن است برای چنین وام گیرندگان مشکل را نشان دهد ، زیرا آنها به طور معمول بدهی های کوتاه تری دارند و بنابراین می توانند در سالهای آینده با ریسک بازگرداندن روبرو شوند. 16
(4) "وام های ناخواسته" یک نگرانی مهم است
در حالی که وام های اهرمی در سال 2022 از اوراق قرضه بازده بالایی برخوردار بودند ، با توجه به افزایش هزینه های وام ، نسبت اهرم بالا و در بسیاری موارد ، از بین بردن اصول اولیه ، ممکن است آسیب پذیرتر باشند. ما قبلاً شاهد افزایش معنادار در پایین آمدن در ماه های اخیر و افزایش متوسط در پیش فرض ها هستیم ، البته از سطح بسیار پایین. 17 به نظر می رسد ، سرمایه گذاران ممکن است در هنگام پیش فرض ، به دلیل ماهیت میثاق بیشتر وام ها ، با بهبودی کمتر از پیش بینی شده روبرو شوند.(بیش از 90 ٪ از وام های صادر شده در سال 2021 و اوایل سال 2022 دارای حداقل حمایت از سرمایه گذاران بود. 18) همانطور که در سه ماهه گذشته خاطرنشان کردیم ، "هرچه نرخ صندوق های فدرال به طور قابل توجهی بالاتر از میانگین 10 ساله باقی بماند ، احتمال دارد که شکاف ها وارد شونداصول وام که ما می بینیم می تواند گسترده شود و در نهایت منجر به بی ثباتی بیشتر و بالقوه چند فروپاشی شود. "
(5) یک تغییر احتمالی دریا می تواند فرصت هایی را برای شکارچیان معامله ایجاد کند
به نظر می رسد بسیاری از سرمایه گذاران معتقدند که شرایط کلان اقتصادی که اکنون می بینیم ، از جمله نرخ صندوق های فدرال نزدیک به 4. 5 ٪ ، یک انحراف است که به زودی جای خود را به یک محیط "عادی" می دهد. یعنی آنها فکر می کنند که ما پس از بحران مالی جهانی هنگامی که نرخ بهره نزدیک به صفر بود ، به شرایط موجود باز خواهیم گشت. اما بیاد بیاوریم که این شرایط از نظر تاریخی عادی نیست. ما به هاوارد ماركس آخر را در مورد آنچه می تواند برای سرمایه گذاران ذخیره شود ، خواهیم داد:
ما از دنیای کم بازده 2009-21 به دنیای با بازده کامل رفته ایم، و ممکن است در کوتاه مدت بیشتر شود. سرمایه گذاران اکنون می توانند به طور بالقوه بازدهی قابل قبولی از ابزارهای اعتباری دریافت کنند، به این معنی که دیگر مجبور نیستند برای دستیابی به اهداف بازده کلی خود به شدت به سرمایه گذاری های پرریسک اتکا کنند. وام دهندگان و شکارچیان معامله در این محیط تغییر یافته با چشم اندازهای بسیار بهتری نسبت به سالهای 2009-2021 روبرو هستند. و مهمتر از همه، اگر بپذیرید که محیط با آنچه در 13 سال گذشته - و بیشتر 40 سال گذشته - بوده و ممکن است همچنان بسیار متفاوت باشد، باید به دنبال این باشد که استراتژی های سرمایه گذاری که در آن دوره ها بهترین کار را انجام داده اند، ممکن است نتوانندکسانی باشند که در سال های آینده بهتر عمل می کنند.(تغییرات دریا)
ارزیابی ارزش نسبی
عملکرد شاخص های منتخب
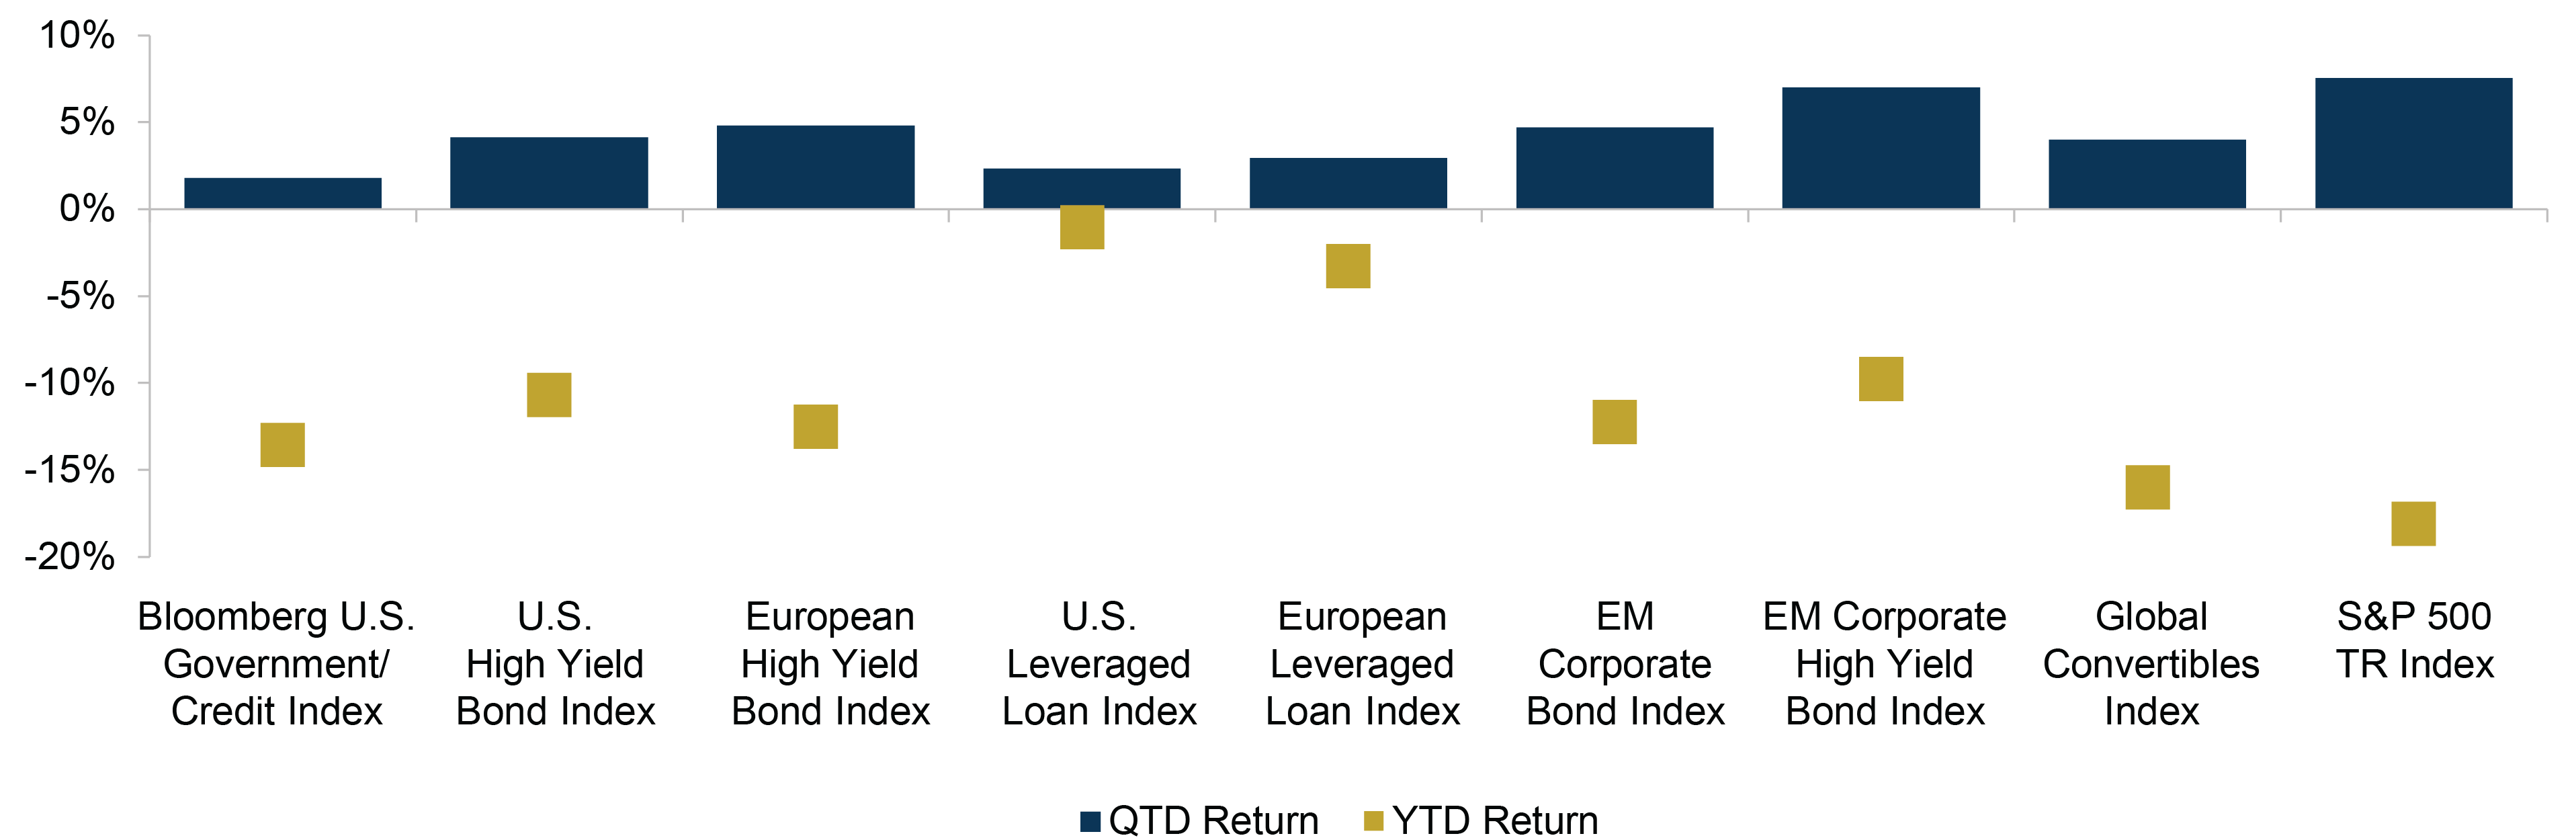
از 31 دسامبر 2022
منابع: Bloomberg Barclays، Credit Suisse، FTSE، ICE BofA، JP Morgan، S& P Global، Thomson Reuters 19
نرخ های پیش فرض بر اساس طبقه دارایی
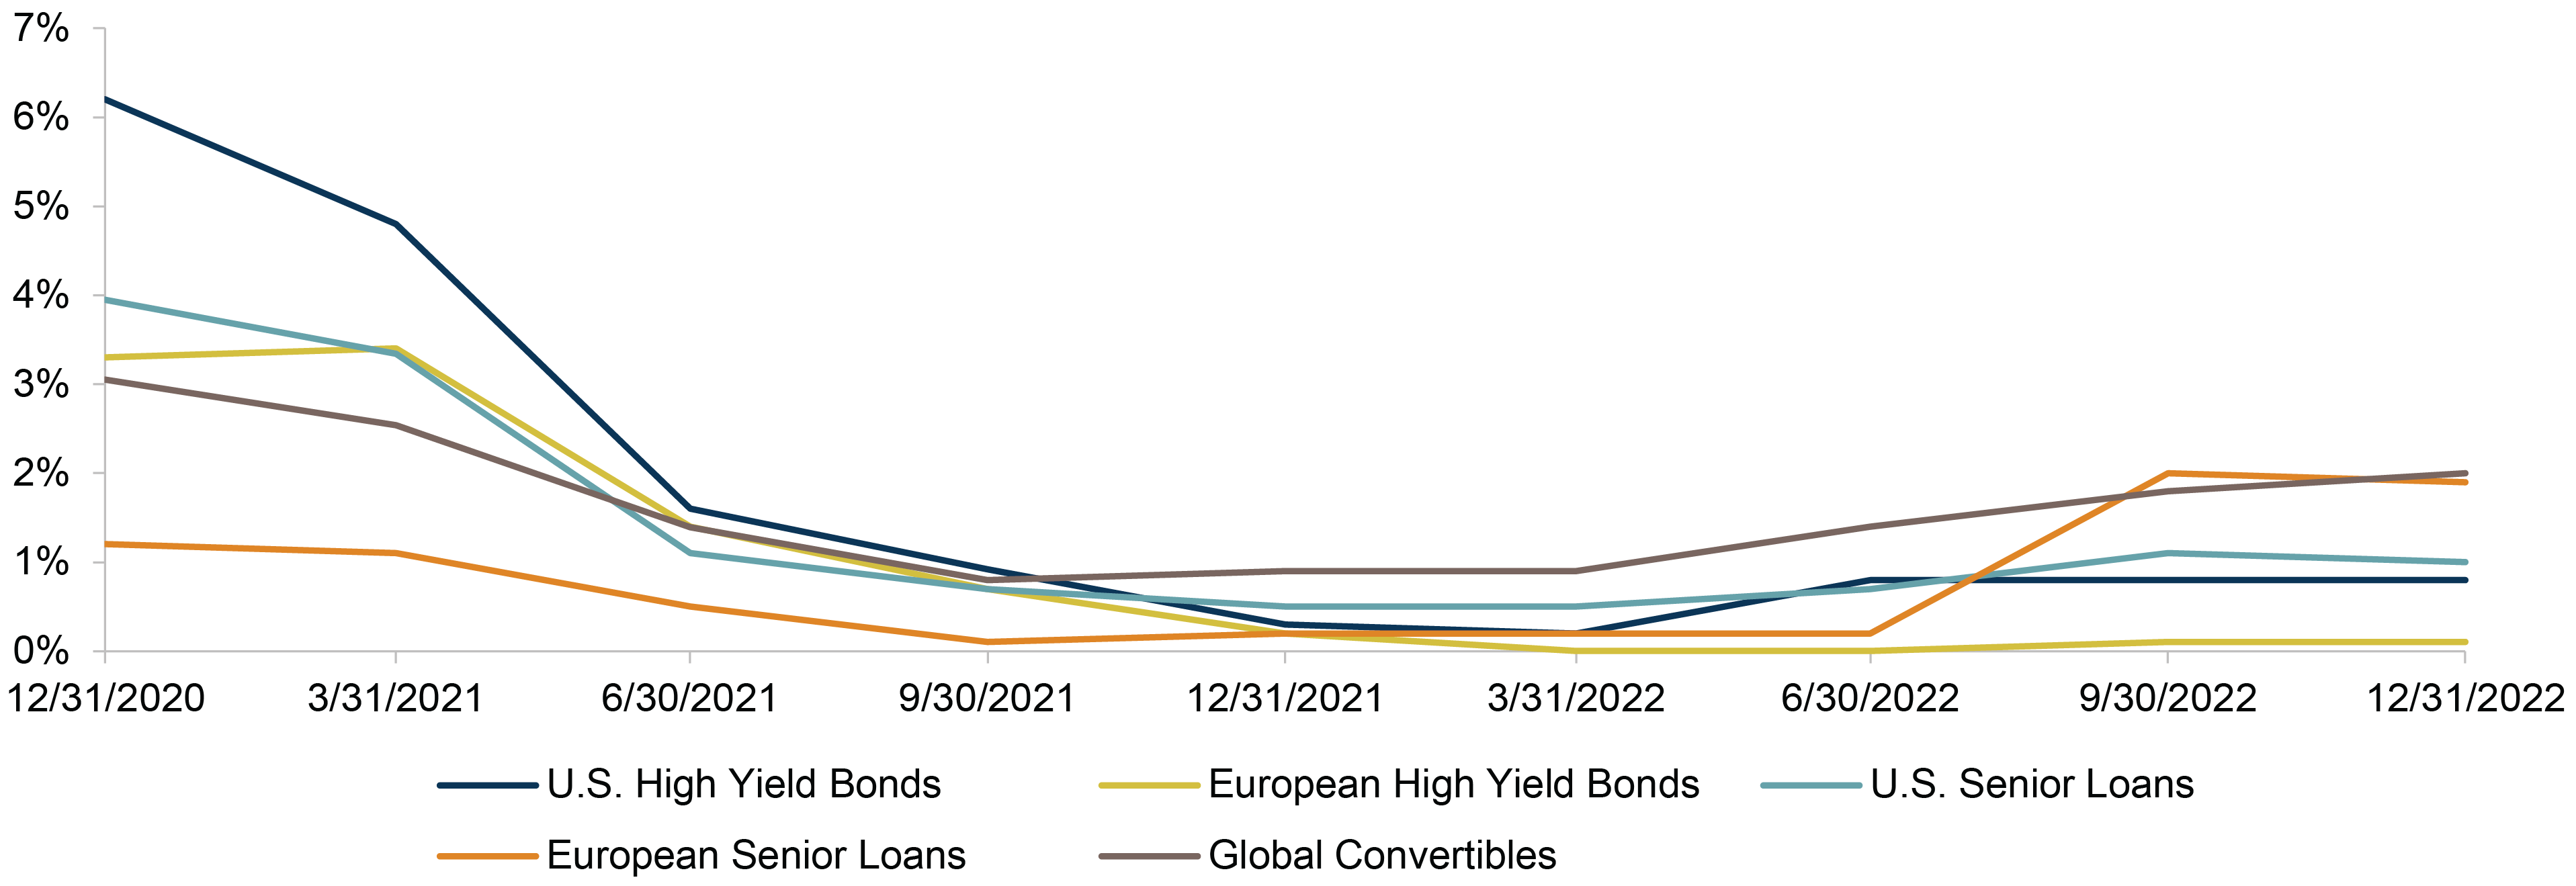
منابع: بانک آمریکا، کردیت سوئیس، جی پی مورگان
توجه: داده ها نرخ پیش فرض 12 ماهه را نشان می دهد. مبادلات مضطرب را شامل نمی شود
منصة التداول الأكثر ثقة...
برچسب :
نویسنده : احمد نجفی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
