
آخرین مطالب
امکانات وب


ریسک ارزی رایج ترین شکل ریسک قیمت بازار است که توسط خزانه داران اداره می شود - سایر موارد متداول نرخ بهره و ریسک کالا هستند. ریسک قیمت بازار یکی از چندین گروه از خطرات است که مشاغل باید در چارچوب ERM (مدیریت ریسک سازمانی) خود مدیریت کنند. برای اطلاعات بیشتر در مورد ERM ، به مفهوم خزانه مدیریت ریسک مراجعه کنید.
لطفا از ورودی معتبر استفاده کنید لطفاً جزئیات خود را برای ادامه خواندن ارائه دهید.
معرفی
مانند همه خطرات ، ریسک ارزی (FX) با استفاده از فرآیند استاندارد مدیریت ریسک مدیریت می شود ، که برای FX چیزی شبیه به این است:
قرار گرفتن در معرض زیربنایی از پیش بینی های جریان نقدی
تعیین ارزش در معرض خطر یا سایر معیارهای قرار گرفتن در معرض FX
پرچین با جلو (یا گزینه ها و استراتژی های ترکیبی)
روزانه علامت گذاری به بازار برای اطمینان از اینکه در نظر گرفته شده است و از محدودیت های خطر استفاده نمی شود
به طور کلی ، بیشتر تلاش های خزانه داری برای تعیین مواجهه های اساسی و سپس تجزیه و تحلیل آنها انجام می شود. این امر به این دلیل است که عدم اطمینان در بیشتر مشاغل تجاری ، همراه با سیستم های گزارشگری که اغلب نادرست است ، اطمینان حاصل می کند که پیش بینی های قرار گرفتن در معرض FX دقیق هستند.
اهداف مدیریت ریسک FX
قبل از اینکه به تعیین قرار گرفتن در معرض ، مشاغل باید تصمیم بگیرند که اهداف آنها برای مدیریت ریسک FX چیست. این شامل:
- چه چیزی را محافظت کنید؟: برخی از مشاغل فقط آنچه را که در ترازنامه وجود دارد (یعنی پول نقد ، مانده بانکی ، حساب های دریافتنی و حساب های قابل پرداخت) محافظت می کنند ، در حالی که برخی دیگر سفارشات و پیش بینی های خود را به حدی که در معرض ضررهای FX از قیمت ها و / یا قراردادی قرار دارند ، محافظت می کنند. تعهداتاز طرف دیگر ، برخی از مشاغل به هیچ وجه از آن حمایت نمی کنند ، و معتقدند که با گذشت زمان نرخ FX به میانگین باز می گردد و سود در یک دهه در یک دهه دیگر خسارات را جبران می کند. با این حال ، این برای اکثر مشاغل که سهامداران آنها انتظار دارند نتایج مداوم داشته باشند قابل تحمل نیست زیرا ممکن است نوسانات جریان پولی را ایجاد کند.
- چرا پرچین ؟: در نهایت ، هدف قرار دادن هدف از نتایج مداوم و کاهش نوسانات FX بین پیش بینی ها و عملکرد واقعی است. این سؤال را ایجاد می کند که متریک عملکرد اولویت دارد - برخی از مشاغل برای مدیریت نتایج حسابداری و سایر مشاغل برای مدیریت جریان نقدی یا عملکرد اقتصادی محافظت می کنند.
- چگونه محافظت کنیم؟: مشاغل باید در مورد چگونگی درمان ریسک FX تصمیم بگیرند. رایج ترین پرچین برای ریسک FX قراردادهای رو به جلو است اما سایر گزینه ها (یا مکمل ها) شامل گزینه های FX و محافظت طبیعی هستند.
به ویژه ، ابعاد Cashflow vs Accounting ، تأثیر مادی بر روند محافظت واقعی و تصمیم گیری دارد.
قرار گرفتن در معرض FX به طور معمول به سه نوع طبقه بندی می شود:
- قرار گرفتن در معرض معاملات: اینها از فروش و خرید فعالیت با استفاده از ارزهای مختلف ، مانده در ارزهای مختلف و معاملات مالی FX مانند وام های ارزی و سپرده ها ناشی می شود.
- قرار گرفتن در معرض سرمایه گذاری خالص: اینها از داشتن شرکتهای تابعه به ارز خارجی ناشی می شود. هنگامی که ارزش آنها ادغام شود ، در حساب ها اختلاف تبادل وجود خواهد داشت. از منظر گردش پول ، یک شرکت تابعه خارجی می تواند به عنوان یک دارایی FX (یا برای ارزش دارایی خالص آن یا برای درآمد سود سهام حاصل از آن) در نظر گرفته شود.
- قرار گرفتن در معرض اقتصادی یا استراتژیک: اینها از منظره رقابتی تجارت ناشی می شود ، به عنوان مثال ، داشتن یک رقیب که در یک ارز پایه متفاوت کار می کند ، ممکن است تغییر نرخ FX را به یک ریسک رقابتی استراتژیک تبدیل کند.
محافظت از هر یک از این قرار گرفتن در معرض FX به پیش بینی های مختلفی برای تعیین قرار گرفتن در معرض و تنورهای مختلف و روشهای مختلف محافظت برای مدیریت خطرات FX نیاز دارد.
سیاست مدیریت ریسک FX
موارد فوق باید در یک سیاست FX روشن بیان و مشخص شود که به طور معمول توسط خزانه داری نوشته شده و در سطح هیئت مدیره تأیید می شود. سیاست FX باید جزئیات زیر را به روشنی بیان کند:
- هدف هدف قرار دادن
- چه چیزی محافظت می شود
- تنور پرچین
- روش شناسی
- ابزارهایی که مورد استفاده قرار می گیرند
- نمایندگان و کنترل ها
- محدودیت های خطر
مانند همه اسناد سیاست ، سیاست FX باید یک بند مرده سالانه داشته باشد تا اطمینان حاصل شود که سالانه توسط هیئت مدیره مورد بررسی و تصویب قرار می گیرد تا بتواند در بازارها و موقعیت ها تغییر کند.
آینده ناآشنا
مدیران و حتی خزانه داران گاهی تمایل دارند که اعتقاد داشته باشند که می توانند حرکات نرخ FX را پیش بینی کنند. برخی از باهوش ترین بنگاه های این سیاره صدها میلیون دلار برای استخدام اقتصاددانان داخلی و فناوری اهرم مانند هوش مصنوعی (AI) و غیره هزینه می کنند تا سعی کنند نرخ FX را پیش بینی کنند و هیچ کس با گذشت زمان موفق نمی شود.
خزانه داران باید این را بپذیرند ، حتی اگر برخی از ارزهای در حال توسعه ممکن است مانند یک شرط یک طرفه برای دوره های زمانی قابل توجه به نظر برسند ، آینده ناآگاه است. به همین دلیل خزانه داران باید از یک سیاست FX واضح پیروی کنند که چگونه آنها باید از خطر FX تجارت محافظت کنند.
شناسایی قرار گرفتن در معرض FX
پس از تنظیم این خط مشی ، که به طور معمول یک فعالیت نادر است ، خزانه ها باید در معرض FX قرار بگیرند که باید از آن محافظت شود. این مهمترین بخش مدیریت ریسک FX است - داده های نادرست قرار گرفتن در معرض منجر به محافظت اشتباه می شوند که به جای کاهش نوسانات ، افزایش می یابد.
قرار گرفتن در معرض FX از پیش بینی جریان نقدی FX گرفته شده است. پیش بینی جریان نقدی الزام اساسی برای کلیه عملیات خزانه داری است - خزانه داری را نمی توان به طور مؤثر و با خیال راحت بدون پیش بینی جریان نقدی مدیریت کرد. بیشتر خزانه ها به پیش بینی های مختلف جریان نقدی مانند:
- موقعیت یابی نقدی: 3-30 روز پیش بینی جریان در داخل و خارج از هر حساب بانکی ، که برای مدیریت مانده های روزانه بانکی استفاده می شود.
- جریان نقدی 12 ماهه: پیش بینی ارز 12 ماهه پایه پول نقد توسط شرکتهای فرعی یا تجارت ، که برای مدیریت نیازهای بودجه فرعی و نقدینگی و بودجه سطح گروه استفاده می شود
- 3 - 7 سال جریان پول نقد استراتژیک یا بلند مدت: پیش بینی جریان پول در سطح بلند مدت گروه بلند مدت ، برای برنامه ریزی بودجه بلند مدت و نقدینگی در سطح گروه استفاده می شود.
- جریان نقدی FX: پیش بینی جریان نقدی FX ، معمولاً بسته به تنور قرار گرفتن در معرض مشاغل ، که برای محافظت از قرار گرفتن در معرض FX استفاده می شود ، 6 تا 18 ماه می چرخد.
پیش بینی جریان نقدی FX به طور معمول با جریان نقدی 12 ماهه که به طور معمول در ارز پایه است متفاوت است. برای مدیریت ریسک FX ، ما باید جریان نقدی را که در هر ارز انتظار می رود بدانیم. در بعضی موارد ، جریان نقدی 12 ماهه ممکن است به صورت ارز معامله باشد ، در این صورت می توان از این امر برای مدیریت ریسک FX و همچنین برای بودجه کوتاه مدت و نقدینگی شرکت های تابعه و گروه استفاده کرد.
قرار گرفتن در معرض مستقیم و غیرمستقیم
هنگام پیش بینی جریان نقدی FX ، شناسایی ارز در معرض اقتصادی مهم است ، به ویژه اگر متفاوت از ارز فاکتور باشد.
یک فاکتور ارز محلی ممکن است یک بند ارزی یا بازپرداخت اتوماتیک کالایی را که در سطح جهانی با قیمت دلار در سطح جهانی قرار دارد پنهان کند. به این خطر غیرمستقیم FX گفته می شود. هنگامی که ارز فاکتور همان ارز ریسک است ، به آن به عنوان یک خطر مستقیم FX گفته می شود.
خطر غیرمستقیم FX می تواند هنگامی ایجاد شود که محصول یا کالای زیرین در سطح جهانی باشد ، به عنوان مثال در USD ، اما ارز فاکتور یک ارز محلی است زیرا ارز محلی آسان تر و ارزان تر است تا در داخل کشور تسویه حساب شود. حتی اگر فاکتور به ارز محلی باشد ، بسته به قیمت جهانی USD برای چنین کالاهایی یا کالاها ماهانه متفاوت خواهد بود.
بندهای ارزی همچنین می توانند قرار گرفتن در معرض FX گزارش شده یا آشکار را تحریف کنند ، زیرا ممکن است بسته به قیمت بازار سایر ارزهای موجود در بند ارز ، باعث تغییر در مبلغ فاکتور شود. به همین دلیل ، به طور کلی باید از بندهای ارزی اجتناب شود و در صورت عدم جلوگیری از آنها ، بندهای ارزی باید به آنها اطلاع داده شود و ترجیحاً توسط خزانه داری تأیید شود.
تجزیه و تحلیل خطر FX
خطر FX ، چه قبل و بعد از درمان یا محافظت (همچنین به عنوان قرار گرفتن در معرض ناخالص و خالص) ، معمولاً به روش های زیر مورد تجزیه و تحلیل قرار می گیرد:
- قرار گرفتن در معرض مفهومی: این به میزان مفهومی قرار گرفتن در معرض ارز که به عنوان پیش بینی ارز پیش بینی می شود ، جریان خروجی ارز کمتری را نشان می دهد. قرار گرفتن در معرض مفهومی ناخالص معاملات پرچین را حذف نمی کند در حالی که قرار گرفتن در معرض خالص مفهومی شامل معاملات پرچین است. اینها اغلب برای سهولت در خواندن به ارز پایه یا کاربردی ترجمه می شوند ، اما با توجه به اینکه این موارد در معرض FX قرار دارند ، انتخاب نرخ FX برای چنین ترجمه ای ممکن است تأثیر زیادی در قرار گرفتن در معرض درک داشته باشد.
- Mark-to Market: قرار گرفتن در معرض ارز مفهومی با نرخ پیش رو مربوط به تاریخ های جریان نقدی ترجمه می شود تا ارزش بازار فعلی آنها را در ارز پایه تعیین کند. این کار را می توان برای قرار گرفتن در معرض ناخالص و / یا خالص انجام داد. و این اغلب با مارک به بازار در زمان ثابت ، ایجاد یا شناخته شده برای تولید سود یا ضرر مارک به بازار (که به عنوان سود یا ضرر غیر واقعی نیز شناخته می شود) مقایسه می شود.
- ارزش در معرض خطر (VAR): این به مقدار در سبد قرار گرفتن در معرض FX با استفاده از نوسانات تاریخی و همبستگی بین ارزها اشاره دارد ، و این نشان دهنده حداکثر از دست دادن سبد قرار گرفتن در معرض FX در یک دوره خاص نیست (به طور معمول 24 ساعت یا یکهفته) و با یک احتمال آماری خاص (به طور معمول 99 ٪ اما گاهی اوقات 95 ٪).
- آزمایش استرس: از آنجا که VAR به طور معمول فقط از 12 ماه نرخ FX استفاده می کند (و حرکات شدید نرخ FX اغلب در فواصل طولانی تر از یک سال اتفاق می افتد) ، این کار خوب است که برای تست استرس ، سبد قرار گرفتن در معرض FX (گاهی ناخالص و همیشه خالص) در برابر بدترین حالتنرخ کانتینر ؛این می تواند بدترین نرخ مشاهده شده در طی دهه ها یا تغییرات نرخ شدید خودسرانه مانند 10 ٪ برای OEDC و 20 ٪ برای دیگران (یا درصد بیشتر در اختیار مدیریت) باشد.
چنین تجزیه و تحلیل پایه و اساس ارزیابی مدیریت ریسک FX را تشکیل می دهد و باید دقیقاً در خط مشی FX مشخص شود.
محافظت از قرار گرفتن در معرض FX
درمان خطر FX به طور معمول با نوعی محافظت از آن حاصل می شود. مشاغل تجاری (غیر مالی) به طور معمول از برخی یا ترکیبی از فرم های زیر استفاده می کنند:
- محافظت طبیعی: این به معنای خرید با همان ارز است که فروش در آن قرار دارد. اگرچه این به نظر می رسد یک راه حل آسان است ، اما به طور معمول مؤثر نیست زیرا تأمین کنندگان و مشتریان ممکن است نتیجه خطر FX را برای خودشان بالاتر از خود تجارت قیمت گذاری کنند. محافظت از طبیعی اغلب انعطاف پذیر است زیرا توافق نامه های تجاری مورد نیاز معمولاً برای خرید و فروش ارز به جلو تغییر می کند.
- حمایت از وام: با وام گرفتن در ارز فروش (بازپرداخت وام به عنوان خروجی نقدی آینده در نظر گرفته می شود) می توان فروش ارزی (جریان پول نقد آینده) را محافظت کرد و به دلایل مخالف واریز ارز را برای خرید ارز انجام داد. در عمل ، دسترسی به خطوط اعتباری کافی و وام بزرگ برای گسترش سپرده ، این یک روش گران قیمت برای پرچین است. این ممکن است معقول باشد که به هر حال بودجه مورد نیاز است و وام ارزی می تواند برای مکرر تجارت محافظت کند. این همچنین می تواند در جایی مفید باشد که بازار رو به جلو وجود ندارد یا به شدت محدود است.
- Hedging Forward: این به فروش ارز قرار گرفتن در معرض جلو در برابر ارز پایه برای فروش و ورودهای آینده (و برعکس خرید و جریان) اشاره دارد. این به طور معمول مقرون به صرفه ترین و مؤثرترین روش برای محافظت از ریسک FX است و با جزئیات بیشتری در زیر شرح داده شده است.
- Hedging گزینه: این به معنای محافظت از قرار گرفتن در معرض FX با استفاده از گزینه های FX است. در مشاغل تجاری غیر معمول نیست که از موقعیت های ویژه مانند پیشنهادات و مناقصه هایی که قرار گرفتن در معرض FX مادی است اما نامشخص است ، محافظت کنند. برای قرار گرفتن در معرض FX معمولی و فرض عدم مشاهده در مورد حرکات نرخ FX (به بخش "آینده ناشناخته" در بالا مراجعه کنید) ، گزینه ها همیشه با گذشت زمان گران تر از جلو خواهند بود زیرا خریدار گزینه حق بیمه ای را برای انعطاف پذیری که در صورت نداشتن بازار استفاده نمی کنند ، پرداخت می کندچشم انداز.
نمونه ای از محافظت از جلو
یک تجارت با USD به عنوان ارز پایه آن ، قرارداد فروش را به یورو برای فروش ویجت برای 100 یورو به پایان می رساند. نرخ ارز فعلی 1. 25 دلار = 1. 00 یورو است. هزینه تحویل ویجت 100 دلار است. بنابراین ، در تاریخ قرارداد ، این تجارت انتظار سود 25 دلار (فروش 100 یورو = 125 دلار هزینه کمتر 100 دلار = سود 25 دلار) است.
بدون محافظت ، تجارت مشمول نوسانات نرخ FX است - به عنوان مثال ، اگر نرخ EUR به 1. 00 کاهش یابد ، سود صفر خواهد بود. برعکس ، اگر نرخ EUR به 1. 50 برسد ، سود 50 دلار خواهد بود.
قرار گرفتن در معرض ناخالص FX تجارت ، جریان آینده 100 یورو است. از آنجا که USD ارز پایه آن است ، تمام جریان های USD ، به طور تعریف ، در معرض FX نیستند. اصل محافظت از FX ایجاد یک جریان پرچم برابر و مخالف برای جبران جریان قرار گرفتن در معرض با استفاده از یکی از تکنیک های ذکر شده در بالا است.
به طور خلاصه ، برای انجام یک پرچین رو به جلو ، این تجارت 100 یورو به جلو در مقابل دلار برای سررسید در تاریخ موعد قرارداد فروش هنگامی که تجارت 100 یورو از مشتری خود دریافت می کند ، می فروشد. با استفاده از پرچین پیش رو ، در موعد مقرر ، این تجارت 100 یورو از مشتری دریافت می کند و 100 یورو را به بانک می پردازد (با آنها پیش رو انجام داد) و بانک تقریباً 125 دلار به این تجارت پرداخت می کند زیرا نرخ رو به جلو یک عملکرد استنرخ نقطه و نرخ بهره دو ارز (به "قیمت گذاری رو به جلو" در زیر مراجعه کنید). بنابراین ، این تجارت 25 دلار را به عنوان حاشیه سود مورد انتظار خود حفظ کرده است.
قیمت گذاری به جلو
نرخ رو به جلو پیش بینی نرخ نقطه آینده نیست. این به سادگی کاربرد حسابی نرخ بهره دو ارز به نرخ نقطه است.
نرخ نقطه نرخ فعلی فعلی است که توسط کنوانسیون بازار برای دو روز بانکی پس از تاریخ معامله نقل شده است. به عنوان مثال ، محل معاملات روز سه شنبه برای تسویه حساب در روز پنجشنبه است. تجارت برای همان روز یا تسویه حساب روز بعد امکان پذیر است. با این حال نرخ کمی متفاوت از نرخ نقطه ای خواهد بود که نرخ مرجع نشان داده شده در خدمات داده بازار است. نرخ های رو به جلو برای هر تاریخ دیرتر از نقطه است و به طور معمول برای 1 ، 2 ، 3 ، 6 ، 9 و 12 ماه از نقطه ای نقل می شود (همان تننور برای نرخ بهره).
دلیل این که نرخ رو به جلو صرفاً نرخ نقطه ای است که برای دیفرانسیل بهره تعدیل شده است این است که می توان جریان نقدی رو به جلو را با استفاده از Borrow-Spot-Invest ایجاد کرد.
با استفاده از مثال در بالا ، جایی که یک تجارت USD در حال فروش ویجت برای 100 یورو است و بدون جلو ، می توانیم پرچین (یعنی فروش 100 یورو را در مقابل USD) به شرح زیر اجرا کنیم:
- 100 یورو را وام بگیرید که در بلوغ جریان خروجی یورو ایجاد می کند
- درآمد حاصل از وام 100 یورو را در برابر دلار بفروشید
- 125 دلار را از محل برای همان بلوغ سرمایه گذاری کنید
جریان های اولیه منجر به صفر (درآمد حاصل از وام های فروخته شده و درآمد حاصل از آن سرمایه گذاری می شود) و جریان سررسید همان است که یک پیش رو خواهد بود (خروج یورو برای بازپرداخت وام یورو و جریان دلار از سرمایه گذاری در بلوغ).
به همین دلیل است که نرخ رو به جلو برابر با نرخ نقطه ضرب شده توسط دیفرانسیل بهره (بین نرخ بهره خارجی و نرخ بهره داخلی) تخفیف به تاریخ نقطه است. از نظر حساب ، این می تواند به صورت زیر بیان شود:
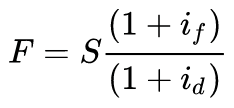
این دانش ، صرفاً با دانستن نرخ نقطه و دو نرخ بهره ، محاسبه نرخ تقریبی رو به جلو و هزینه های محافظت در صورت عدم وجود منبع داده بازار را آسان می کند.
قیمت گذاری گزینه
در حالی که قراردادهای رو به جلو تعهدات محکم برای پرداخت ارز فروخته شده و دریافت ارز خریداری شده در تاریخ آینده توافق شده است ، گزینه ها این گزینه را به خریدار می دهد ، اما تعهد به دریافت ارز خریداری شده و پرداخت ارز فروخته شده در آینده ای توافق شده نیست. تاریخ. خریدار گزینه برای این انعطاف پذیری حق بیمه را در تاریخ نقطه پرداخت می کند.
به طور کلی ، مشاغل تجاری نباید از گزینه هایی برای محافظت از خطرات FX استفاده کنند زیرا:
- در صورت عدم نمای بازار ، گزینه ها همیشه گران تر از جلو خواهند بود (به دلیل حق بیمه پرداخت شده برای انعطاف پذیری اضافی) و
- مشاغل تجاری نباید دیدگاه های بازار را بگیرند (زیرا آینده ناشناخته است)
استثنائات (با احتیاط) می تواند شامل خطرات پیشنهاد و مناقصه و قیمت باشد که در آن قرار گرفتن در معرض FX اساسی مادی اما نامشخص است.
یکی دیگر از دلایل مشاغل تجاری برای جلوگیری از گزینه ها این است که بازار گزینه ها به نفع گزینه های فروشندگان مورد استفاده قرار می گیرد ، در حالی که Hedgers معمولاً گزینه های خریداران هستند. این امر به این دلیل است که بیشتر انسان ها از ریسک خودداری می کنند ، یعنی خریداران گزینه ، و از آنجا که عرضه فروشندگان محدود است ، بازار به نفع فروشندگان - قانون عرضه و تقاضا در عمل - کمرنگ می شود.
حق بیمه گزینه بر اساس دو عامل قیمت گذاری شده است:
- مقدار ذاتی گزینه - به سادگی تفاوت حسابی بین نرخ اعتصاب گزینه و نرخ رو به جلو مربوطه:
- "در پول" به این معنی است که نرخ اعتصاب گزینه برابر با نرخ رو به جلو است (این مبنای پیش فرض قیمت گذاری گزینه است).
- "در پول" به این معنی است که نرخ اعتصاب گزینه بهتر از نرخ رو به جلو است (در نتیجه یک حق بیمه گران قیمت بسیار نادر است).
- "خارج از پول" به این معنی است که نرخ اعتصاب گزینه از نرخ رو به جلو بدتر است (که گاهی اوقات برای دریافت حق بیمه گزینه ارزان تر استفاده می شود).
مقدار زمانی نیز تحت تأثیر نوع گزینه قرار دارد.
- گزینه های آمریکایی می توانند در هر زمان و از نقطه ای به بلوغ اعمال شوند و به همین دلیل گران تر هستند زیرا احتمالاً در طول زندگی این گزینه در حالی که بازار به سمت بالا و پایین حرکت می کند ، در برخی از زمان ها در پول قرار می گیرند.
- گزینه های اروپایی فقط در تاریخ بلوغ قابل استفاده هستند و بنابراین ارزان تر از گزینه های آمریکایی هستند.
گزینه های FX تقریباً همیشه گزینه های نوع اروپایی هستند.
این ارزش زمانی است که به ناظران بازار اجازه می دهد نوسانات ضمنی را از تجارت گزینه بدست آورند و آن را با نوسانات واقعی (تاریخی اخیر) مقایسه کنند.
بسیاری از مدل های قیمت گذاری گزینه های مختلف در حال استفاده وجود دارد که فرصت هایی را برای داوری مدل ایجاد می کند. فیشر بلک و میرون اسکولز محبوب ترین مدل قیمت گذاری را برای سهام در سال 1973 توسعه دادند. این برای گزینه های FX توسط Garman و Kohlhagen در سال 1983 اقتباس شده است ، و مدل Garman-Kohlhagen امروز به طور پیش فرض برای گزینه های FX است. بسیاری از سیستم های تجارت و سیستم های مدیریت خزانه داری به کاربر امکان می دهد بین مدلهای Garman-Kohlhagen ، Cox-Rossrubenstein و Binomial در میان دیگران انتخاب کند.
نظارت بر خطر FX
پس از محافظت از قرار گرفتن در معرض FX ، خزانه داران به طور مداوم بر روی قرار گرفتن در معرض خالص FX بر اساس آنچه در خط مشی FX خود قرار دارد ، نظارت می کنند ، که به طور معمول شامل ترکیبی از مواردی خواهد بود
- قرار گرفتن در معرض اسمی
- با بازاریابی به بازار
- ارزش در معرض خطر (VAR)
- تست استرس
این به طور معمول توسط سیستم مدیریت خزانه داری و / یا سیستم های معاملاتی خودکار می شود ، که به طور مداوم (نزدیک به زمان واقعی) یا حداقل روزانه این معیارها را با استفاده از نرخ فعلی بازار محاسبه می کند و هرگونه نقض محدود یا استثنائات دیگر را پرچم می زند.
مالیات بر محافظت از FX
به جلو و سایر ابزارهای محافظت کننده ، سود و زیان ایجاد می کنند ، که ممکن است با ضرر و زیان و دستاوردهای مربوط به قرار گرفتن در معرض FX هماهنگ یا همگام نباشد. هنگامی که آنها هماهنگ نباشند ، این ممکن است در معرض مالیات ایجاد شود که مدیریت آن دشوار باشد.
یکی از دلایل سود و زیان های هماهنگ ممکن است ناشی از الزامات مقامات مالیاتی باشد که آیا سود و زیان ابزار مالی باید برای اهداف مالیاتی به صورت نقدی (a. k. a. تحقق یافته) یا مبنای علامت به بازار شناخته شود.
به طور کلی عمل حسابداری پذیرفته شده (GAAP) نیاز به ارزیابی مجدد دوره در معرض قرار گرفتن در معرض FX برای اهداف حسابداری و گزارشگری دارد. همه مقامات مالیاتی اجازه نمی دهند مالیات از شیوه های حسابداری پیروی کند.
منبع دیگر همگام سازی می تواند زمانی باشد که پرچین در حوزه قضایی متفاوت از قرار گرفتن در معرض اساسی انجام می شود. این می تواند زمانی اتفاق بیفتد که پرچین متمرکز باشد و به شرکتهای تابعه رزرو نشود ، و هنگامی که پرچین در ساحل در دسترس نیست یا خیلی گران نیست ، بنابراین پرچین در خارج از کشور انجام می شود.
به همین دلایل ، خزانه داران و هیئت مدیره باید اطمینان حاصل کنند که تیم مالیاتی از سیاست FX تجارت استفاده می کنند.
اطلاعات در اینجا توسط DBS Bank Ltd. ("DBS Bank") منتشر شده است و فقط برای اطلاعات است.
تمام مطالعات موردی ارائه شده ، و ارقام و مقادیر بیان شده ، فقط برای اهداف تصویرگری هستند و نباید گروه DBS را به هم متصل کنند. گروه DBS به عنوان مشاور عمل نمی کند و هیچ مسئولیت یا مسئولیت وفاداری را برای هرگونه عواقب ، مالی یا در غیر این صورت فرض نمی کند ، ناشی از اتکا به اطلاعات موجود در اینجا. به منظور ایجاد تجزیه و تحلیل مستقل خود در مورد هرگونه معامله و پیامدهای آن ، باید مشورت کنید و مشاوران حرفه ای مستقل خود ، مالیاتی ، حقوقی یا سایر مشاوران حرفه ای صالح خود را مشورت کنید تا اطمینان حاصل کنید که هر ارزیابی ای که انجام می دهید برای شما مناسب استمحدودیت ها و اهداف مالی ، حسابداری ، مالیات و حقوقی خود را بدون تکیه به هیچ وجه به گروه DBS یا هر موقعیتی که گروه DBS ممکن است در اینجا بیان کرده باشد ، خود داشته باشید.
این اطلاعات به هر شخص یا نهادی که شهروند یا ساکن باشد یا در هر محلی ، ایالتی ، کشور یا حوزه قضایی دیگر قرار دارد ، در نظر گرفته نشده است یا در نظر گرفته نشده است. برخلاف قانون یا مقررات.
DBS Bank Ltd. کلیه حقوق محفوظ است. کلیه خدمات مشمول قوانین و مقررات و شرایط خدمات قابل اجرا هستند. همه محصولات و خدمات در کلیه مناطق جغرافیایی موجود نیست. صلاحیت محصولات و خدمات خاص منوط به تعیین نهایی توسط DBS Bank Ltd و/یا شرکت های وابسته/شرکت های تابعه آن است.

برچسب :
نویسنده : احمد نجفی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
