
آخرین مطالب
امکانات وب


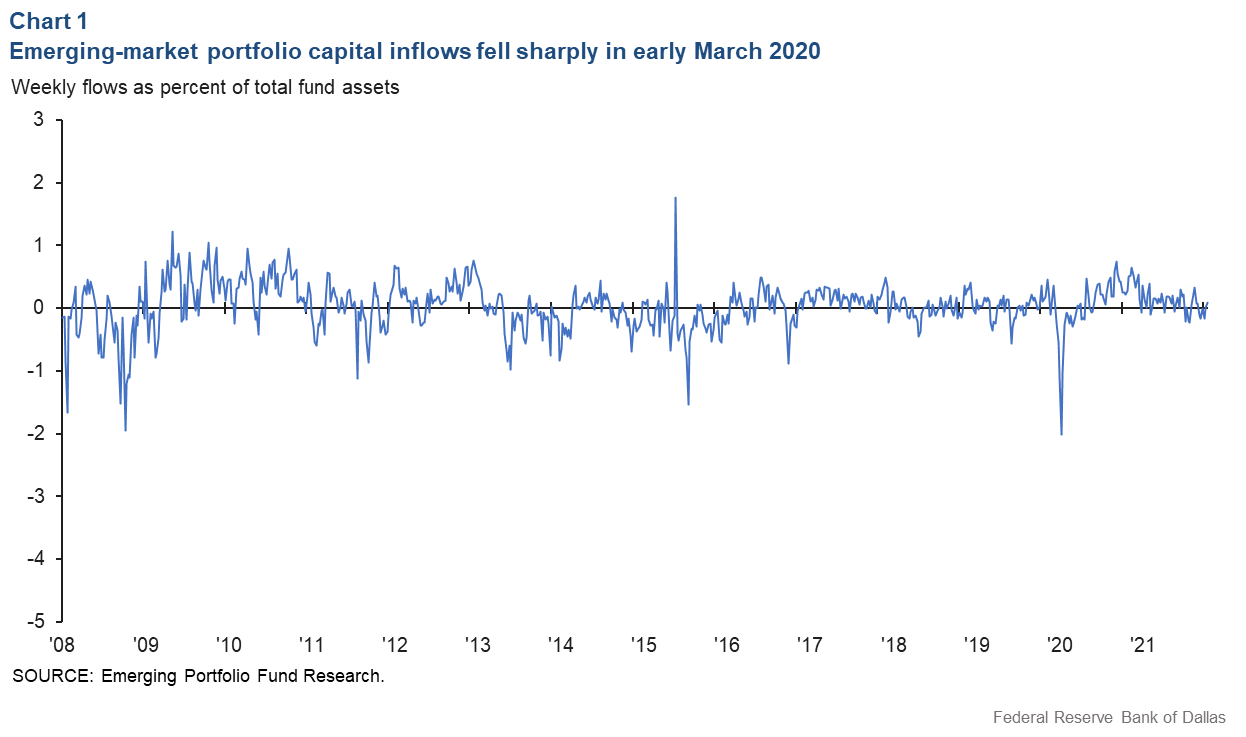
ورود سرمایه هفتگی سرمایه به اقتصادهای بازار نوظهور به شدت سقوط کرد زیرا همه گیر Covid-19 در مارس 2020 اقتصاد جهانی را لرزاند.
این افت قابل مقایسه با آن بود که در عمق بحران مالی جهانی در سال 2008 ، بر اساس داده های نمونه ای از 24 اقتصاد بازار در حال ظهور که توسط تحقیقات صندوق نمونه کارها در حال ظهور تهیه شده و در اینجا به عنوان یک پروکسی برای جریان سرمایه استفاده می شود (نمودار 1). داده ها حرکت به اوراق قرضه بازار در حال ظهور و صندوق های متقابل سهام و صندوق های مبادله ای مبادله (ETF) را نشان می دهد. در هفته سوم مارس 2020 و در هفته دوم اکتبر 2008 ، جریان هفتگی نمونه کارها از صندوق های بازار نوظهور نزدیک به 2 درصد از کل دارایی های صندوق های تحت مدیریت بود.
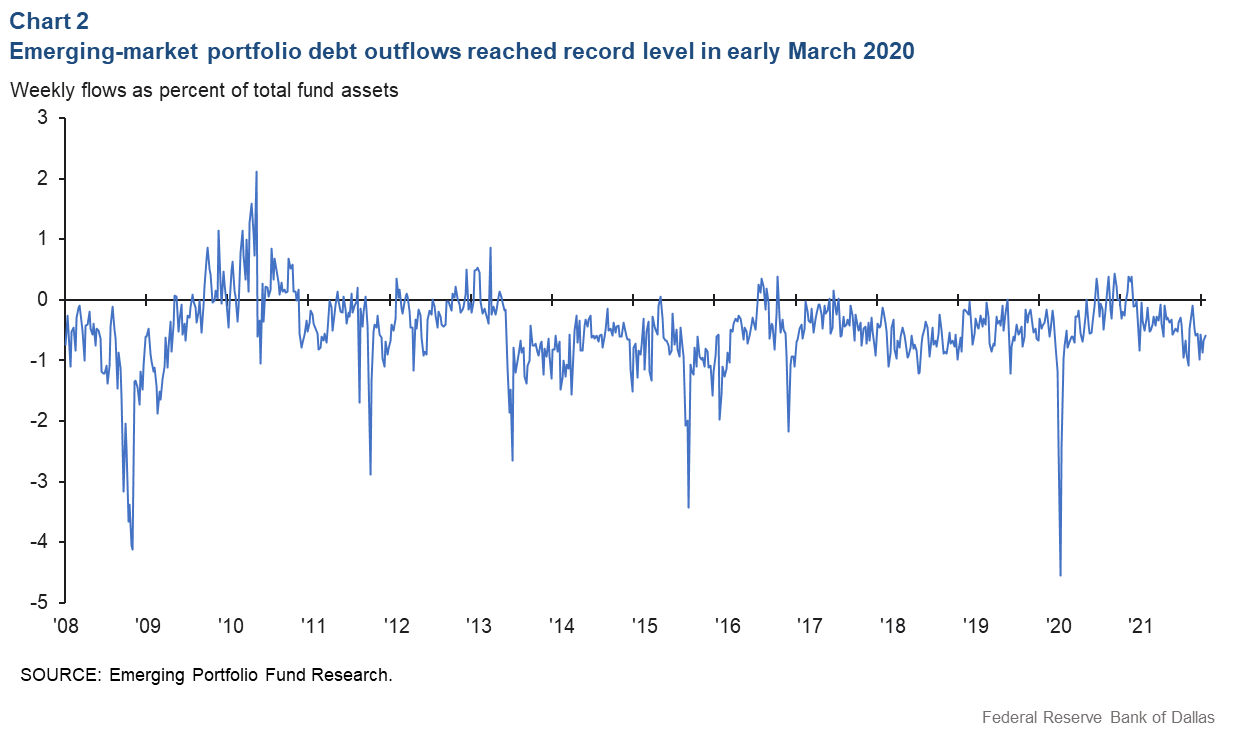
این سرعت جریان سرمایه در هنگام تمرکز بر جریان بدهی های نمونه کارها حتی چشمگیرتر است-یعنی جریان از صندوق های اوراق بهادار در بازار نوظهور. سرعت هفتگی جریان صندوق اوراق قرضه در مارس 2020 بیش از 4. 5 درصد از کل دارایی ها بود (نمودار 2). این بیش از سرعت از قسمت های قبلی بحران 15 سال گذشته بود-بحران مالی جهانی ، بحران منطقه ای در منطقه در سال 2011 ، "Taper Tantrum" 2013 و کاهش ارزش Renminbi 2015.
چرخه در جریان سرمایه بین المللی تمایل به ردیابی چرخه های قیمت های دارای ریسک جهانی دارد ، که معمولاً به عنوان چرخه مالی جهانی گفته می شود. در یک مقاله کار اخیر فدرال فدرال دالاس ، می فهمیم که نوسانات در چرخه مالی جهانی ، منعکس کننده تأثیرات ناشی از بحران Covid ، تقریباً یک سوم حرکت در جریان های بازار در حال ظهور را در طی 2020-2320 تشکیل می دهد.
ما با بررسی قیمت های جهانی ریسک پذیر و جریان سرمایه در مورد بحران Covid به این نتیجه می رسیم و سه سؤال را مطرح می کنیم:
- چگونه چرخه مالی جهانی در طول بحران Covid رفتار کرد؟
- چه ویژگی های یک اقتصاد باعث شده است که در برابر کاهش شدید سرمایه در طی بحران Covid آسیب پذیر باشد؟
- چقدر نوسانات در چرخه مالی جهانی جریان سرمایه در طول بحران Covid را توضیح می دهد؟
چرخه مالی جهانی با بحران کاید همراه بود
سیلویا میراندا-آگریپینو و هیلین ری ("سیاست پولی ایالات متحده و چرخه مالی جهانی") چرخه مالی جهانی را به عنوان روند مشترک در یک هیئت از قیمت های دارای ریسک پذیر جهان اندازه گیری می کنند. این نویسندگان این مؤلفه مشترک را با فرکانس ماهانه مشاهده می کنند ، که برای بیشتر سؤالات تحقیق بیش از حد کافی است. با این حال ، برای اندازه گیری چرخه مالی جهانی در مورد بحران COVID ، ما یک روند مشترک را از یک تابلو از شاخص های بازار سهام در 52 کشور با فرکانس هفتگی استخراج می کنیم.
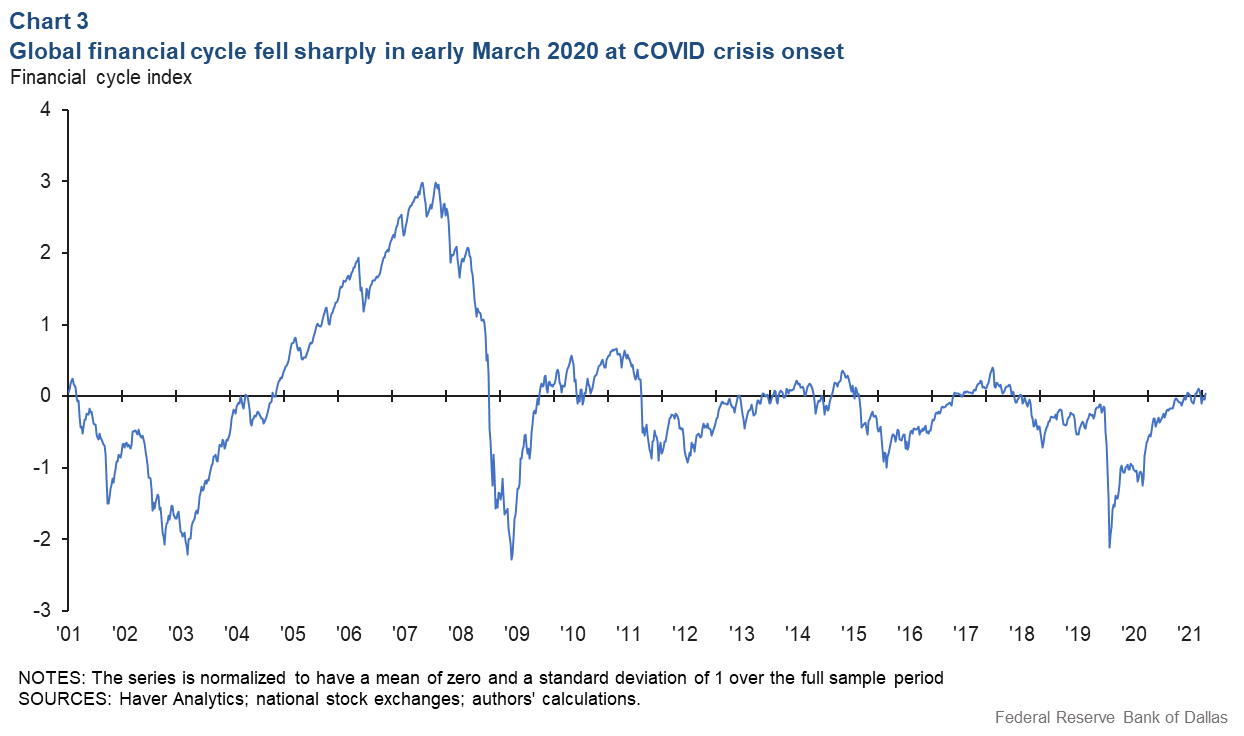
نمودار 3 این شاخص هفتگی چرخه مالی جهانی را ارائه می دهد ، که به معنای میانگین صفر و انحراف استاندارد از یک است (به معنای منطقه ای که تقریباً دو سوم خوانش ها سقوط می کنند). ما در این مؤلفه مشترک قیمت های دارای ریسک جهانی در طی یک دوره چهار هفته از اواسط فوریه تا اواسط ماه مارس 2020 ، سقوط دو استاندارد (شامل تقریباً 95 درصد از نتایج) را مشاهده می کنیم.
در دوره نمونه کلی ما ، که از سال 2001 آغاز می شود ، تنها کاهش قیمت قابل مقایسه با ریسک جهانی در بزرگی و سرعت ، کاهش شاخص دو استاندارد در طی یک دوره هشت هفته در سپتامبر و اکتبر 2008 بود (در میان جهانی جهانیبحران مالی).
با نگاهی به داده های قیمت دارای ریسک ، کمتر می تواند سقوط در شاخص جهانی چرخه مالی را در اوایل مارس 2020 با یک بازیابی جزئی که بعداً در همان ماه آغاز شد ، مخلوط کند. هنگام استفاده از همان داده های قیمت دارایی خطرناک که با فرکانس ماهانه جمع می شوند ، ما فقط یک سقوط استاندارد 1. 5 در چرخه مالی جهانی را در فوریه و مارس 2020 مشاهده می کنیم.
آسیب پذیری یک کشور در برابر کاهش جریان سرمایه
ما به خصوص علاقه مندیم که یاد بگیریم که چه میزان سرمایه نمونه کارها یک کشور پس از کاهش قیمت های جهانی ریسک پذیر سقوط می کند. برای کشف این موضوع ، ما تغییر هفتگی در سرمایه گذاری نمونه کارها در یک کشور در تغییر هفتگی شاخص چرخه مالی جهانی برای برآورد خاصیت ارتجاعی یا حساسیت سرمایه یک کشور با توجه به نوسانات در چرخه مالی جهانی ، ما عقب نشینی می کنیم.
ما می دانیم که ، به طور متوسط ، جریان های هفتگی از بدهی در بازار نوظهور یا صندوق های سهام در پاسخ به سقوط یک استاندارد در شاخص چرخه مالی جهانی ، حدود 2 درصد از کل دارایی ها بوده است. این رقم در هنگام تمرکز روی خروج از صندوق های بدهی حدود 2. 5 درصد بود. این برآوردها مطابق با آمار ارائه شده قبلی است که جزئیات سقوط قابل توجهی در جریان های پرتفوی بازار در حال ظهور و جریان بدهی را در پاسخ به افت تغییر دو استاندارد در شاخص چرخه مالی جهانی در آغاز بحران COVID ارائه می دهد.
تجزیه و تحلیل رگرسیون ما همچنین تفاوت های مهم بین المللی در حساسیت به ورود سرمایه یک کشور به نوسانات در چرخه مالی جهانی را برجسته می کند. ما در راستای مطالعات دیگر می دانیم که عوامل اقتصادی کلان مانند مانده حساب فعلی یک کشور (کل کالاهای خریداری شده و فروخته شده ، خدمات و معاملات مالی) یا موقعیت خالص دارایی خارجی یک کشور تا حد زیادی تأثیر می گذارد که چگونه سرمایه های یک کشور به یک پاسخ می دهندرکود در قیمت های دارای ریسک جهانی.
همه مساوی ، افزایش نسبت حساب جاری به تولید ناخالص داخلی 1 درصدی ، میزان انعطاف پذیری کل ورودی یک کشور یک کشور را در حدود 0. 04 درصد از کل دارایی ها کاهش می دهد.(یک حساب جاری مثبت به این معنی است که یک کشور بیش از آنکه هزینه کند ، بیش از آنکه کشور بیشتر از آنچه در آن انجام می شود ، هزینه می کند.)
به عبارت دیگر ، مقایسه یک کشور با کسری حساب جاری 5 درصد از تولید ناخالص داخلی و دیگری با مازاد حساب جاری 5 درصد از تولید ناخالص داخلی ، جریان سرمایه نمونه کارها در پاسخ به یک کشور در کشور کسری کمتر خواهد بود-بیانی-کاهش در چرخه مالی جهانی سقوط می کند.
علاوه بر این ، این پاسخ پس از سقوط دو استاندارد در شاخص چرخه مالی جهانی در آغاز بحران Covid ، 0. 8 درصد بیشتر خواهد بود. در زمینه متوسط خروج نمونه کارها از 2 درصد در شروع بحران COVID که در نمودار 1 نشان داده شده است ، برآوردهای ما نشان می دهد که اختلافات متقابل کشور در مانده حساب جاری بخش قابل توجهی از تفاوت در پاسخ های جریان سرمایه را توضیح می دهد.
ناهمگونی در پاسخ های جریان سرمایه هنگام تمرکز روی جریان بدهی های نمونه کارها حتی قابل توجه تر به نظر می رسد. همه چیز برابر است ، افزایش نسبت حساب فعلی به تولید ناخالص داخلی 1 درصدی ، میزان انعطاف پذیری بدهی های نمونه کارها یک کشور را در حدود 0. 09 درصد از کل دارایی ها کاهش می دهد. با مقایسه یک کشور با کسری حساب جاری 5 درصد از تولید ناخالص داخلی و دیگری با مازاد حساب جاری 5 درصد از تولید ناخالص داخلی ، جریان بدهی نمونه کارها در آغاز COVID حدود 1. 8 درصد بیشتر در کشور با حسابهای فعلی خواهد بود. بحران
در حالی که تأثیر اصول کلان اقتصادی مانند مانده حساب جاری بر روی خروج سرمایه یک کشور به خوبی مستند شده است ، ما همچنین می پرسیم که آیا اقدامات ضبط شدت همه گیر Covid-مانند تغییرات هفتگی در موارد جدید Covid که توسط جمعیت عادی شده است-پاسخ می دهد. سرمایه نمونه کارها یک کشور به کاهش شاخص چرخه مالی جهانی تبدیل می شود.
ما تخمین می زنیم که ، همه مساوی ، دو برابر شدن موارد جدید COVID هفتگی - که در ابتدای امواج عفونت جدید است - خاصیت ارتجاعی کل نمونه کارها یک کشور را با 0. 5 درصد از کل دارایی ها وارد می کند. به عبارت دیگر ، همه چیز دیگر برابر است ، در شروع جهانی بحران Covid در مارس 2020 ، کشوری که تعداد عفونت های آن در هر هفته دو برابر می شود ، شاهد سقوط بیشتر درصدی سرمایه نسبت به کشوری است که تعداد پرونده های Covid پایدار مانده استبشر
با توجه به اینکه شاخص چرخه مالی جهانی در ابتدای بحران COVID با دو انحراف استاندارد کاهش یافته است ، به نظر می رسد افزایش سریع در موارد COVID اثر مشابهی به عنوان کسری بزرگ حساب جاری در ورود سرمایه به اقتصاد بازار نوظهور داشته است.
تأثیر نوسانات چرخه مالی بر ورود سرمایه نمونه کارها
سرانجام ، ما می توانیم بپرسیم که چگونه نوسانات در چرخه مالی جهانی ، جریان سرمایه نمونه کارها را به بازارهای نوظهور توضیح می دهد ، و آیا این رابطه در طول بحران Covid تغییر کرده است.
ما خوب بودن را از مدل رگرسیون خود محاسبه می کنیم. هنگامی که تغییر هفتگی در ورود به نمونه کارها در تاخیر خود و اثرات ثابت کشور-اما بدون ضریب چرخه مالی جهانی در کل دوره نمونه 2001-21 ما-خوب بودن تقدیر در حدود 0. 20 است. به عبارت دیگر ، تأخیر و اثرات ثابت به تنهایی می تواند حدود 20 درصد از نوسانات در تغییر هفتگی در جریان سرمایه گذاری در بازار در حال ظهور را توضیح دهد.
اما هنگامی که عامل چرخه مالی جهانی به این رگرسیون اضافه می شود ، خوب بودن مناسب به 0. 45 می رسد. بنابراین ، چرخه مالی جهانی تقریباً یک چهارم از نوسانات در ورود سرمایه در بازار در حال ظهور در نمونه کامل ما را توضیح می دهد.
اهمیت کمی چرخه مالی جهانی در توضیح نوسانات در جریان سرمایه نمونه کارها حتی در دو سال گذشته دوره نمونه ما ، 2020-2020 حتی بیشتر است. هنگام افزودن فاکتور چرخه مالی جهانی به عنوان یک متغیر توضیحی ، خوب بودن مدل از 0. 17 به 0. 50 افزایش می یابد. بنابراین ، چرخه مالی جهانی تقریباً یک سوم نوسانات در ورود سرمایه در بازار در حال ظهور در طی دو سال گذشته را در نمونه ما توضیح می دهد که شامل بحران Covid است.< Pan> اما هنگامی که عامل چرخه مالی جهانی به این رگرسیون اضافه می شود ، خوب بودن مناسب به 0. 45 می رسد. بنابراین ، چرخه مالی جهانی تقریباً یک چهارم از نوسانات در ورود سرمایه در بازار در حال ظهور در نمونه کامل ما را توضیح می دهد.
منصة التداول الأكثر ثقة...
برچسب :
نویسنده : احمد نجفی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
