
آخرین مطالب
امکانات وب


در این فصل با تأکید بر آینده ارز در مورد مشتقات ارزی در هند صحبت خواهیم کرد. ما تعریف خواهیم کرد که چگونه آینده ها قبل از اقدام به صحبت در مورد مشخصات قرارداد معاملات آینده ارز که در مبادلات هند معامله می شود ، تفاوت های آینده را با رو به جلو تعریف خواهیم کرد. سرانجام ، ما در مورد چگونگی محاسبه سود/ضرر در موقعیت های آینده ارز و همچنین برخی از نمونه های مربوط به استراتژی های اساسی حمایت و سوداگرانه با استفاده از آینده ارز صحبت خواهیم کرد.
20 دقیقه بخوانید نظرات

در طول دو فصل بعدی ، ما در مورد مشتقات ارزی که در مبادلات هند معامله می شوند صحبت خواهیم کرد. این موارد شامل آینده و گزینه های موجود در ارز است. در این فصل ، تمرکز روی آینده ارز خواهد بود. در حالی که در فصل بعد ، تمرکز روی گزینه های ارزی خواهد بود.
تعاریف اساسی
قبل از ادامه کار ، اجازه دهید چند مفاهیم اساسی و در عین حال مهم را به طور خلاصه درک کنیم.
مشتق
یک ابزار مشتق ، همانطور که از نام آن پیداست ، ابزاری است که ارزش آن از مقدار ابزار دیگری به نام دارایی زیرین گرفته می شود. این دارایی اساسی می تواند حقوق صاحبان سهام ، شاخص ، ارز ، کالا ، اوراق قرضه ، نرخ بهره و غیره باشد. انواع مختلفی از ابزارهای مشتق وجود دارد که در سراسر جهان معامله می شود ، هم در بازارهای OTC (بدون نسخه) و هم در مبادلات. دستور کار این فصل (و بعدی) صحبت کردن در مورد ابزارهای مشتق ارزی است که در مبادلات هند معامله می شوند. این ابزارها شامل آینده و گزینه ها هستند.
رو به جلو
یک رو به جلو اساسی ترین قرارداد مشتق است. این توافق بین دو طرف ، یک خریدار و یک فروشنده است که دارایی زیرین را با قیمت از پیش تعیین شده در برخی از روزهای از پیش تعیین شده در آینده خریداری یا بفروشید. در حالی که یک طرف در یک معامله رو به جلو تجارت طولانی را به عهده می گیرد ، طرف دیگر تجارت کوتاه را فرض می کند. قراردادهای پیش رو قراردادهای بدون نسخه (OTC) هستند ، به این معنی که آنها در خارج از مبادلات معامله می شوند. مهمترین مزیت تجارت یک قرارداد رو به جلو این است که می تواند مطابق با الزامات دو طرف سفارشی شود. با این حال ، اشکال اصلی تجارت یک قرارداد رو به جلو ، خطر پیش فرض یکی از دو همتای است. قراردادهای پیشرو در بازار FX در سراسر جهان بسیار محبوب است. در حقیقت ، در بازار فارکس ، حجم روزانه قراردادهای رو به جلو به طور قابل توجهی بالاتر از قراردادهای آتی است.
آینده
یک قرارداد آتی شبیه به یک قرارداد رو به جلو است ، با یک تمایز - در مبادله معامله می شود. یک قرارداد آتی توافق بین دو قسمت خرید یا فروش دارایی زیربنایی با قیمت مشخص در تاریخ یا قبل از تاریخ خاص آینده است. قیمت و تاریخی که در آن قرارداد تسویه خواهد شد در آینده در قرارداد معاملات آتی ذکر شده است. به دلیل قرارداد آتی با مبادله معامله می شود ، این یک قرارداد استاندارد است که در آن ویژگی های قرارداد ، مانند تاریخ انقضا ، تاریخ تسویه حساب ، تعداد زیادیاندازه ، اندازه تیک ، نیاز حاشیه و غیره همه توسط مبادله تعریف شده اند و نمی توان سفارشی کرد. در جدول زیر تفاوتهای بین قراردادهای رو به جلو و آتی خلاصه شده است.
| رو به جلو | آینده |
| قراردادهای خصوصی بین دو طرف | قراردادهای معامله شده مبادله |
| قراردادهای سفارشی | قراردادهای استاندارد |
| عنصر خطر طرف مقابل | هیچ عنصری از خطر طرف مقابل |
| در پایان قرارداد حل و فصل شد | هر روز حل و فصل می شود (مارک به بازار) |
| ابزارهای تنظیم شده کمتر | ابزارهای بسیار تنظیم شده |
در هند ، بیشتر معاملات خرده فروشی با ارز معمولاً در بخش آینده و گزینه ها صورت می گیرد. بازپرداخت تجارت و رو به جلو معمولاً به شرکتهای بزرگ و موسسات مالی محدود می شود.
انواع شرکت کنندگان در بخش آینده ارز
در فصل اول ، ما قبلاً در مورد انواع مختلف شرکت کنندگان در بازار فارکس صحبت کردیم. بگذارید دوباره این موضوع را برجسته کنیم ، اما با تأکید بر بخش آینده این بار. به طور کلی ، سه نوع شرکت کننده وجود دارند که در بازار معاملات معاملات آینده ارز تجارت می کنند. اینها پرچین ، دلالان و داوری هستند. بگذارید به طور خلاصه در مورد هر یک از آنها صحبت کنیم.
پرچین
پرچین ها موجوداتی هستند که در معرض فارکس اساسی قرار دارند. آنها با گرفتن موقعیت جبران کننده در بخش آینده ، این مواجهه را از بین می برند. Hedgers می تواند شامل واردکنندگان و صادرکنندگان و همچنین سایر نهادها مانند مشاغل و شرکت ها باشد.
سفته بازان
دلالان موجوداتی هستند که هدف اصلی آنها کسب سود است. آنها معمولاً شرط های کوتاه مدت را در حرکات ارز قرار می دهند. اگر در یک جفت ارز صعودی باشند ، این جفت را خریداری می کنند و در تاریخ آینده آن را می فروشند. و اگر آنها به یک جفت ارز نزولی باشند ، این جفت را می فروشند و در تاریخ آینده آن را خریداری می کنند. دلالان از نظر اندازه متفاوت هستند - برخی می توانند بسیار اندک باشند و فقط ارزهای چند دلار معامله می کنند. در حالی که برخی می توانند بسیار بزرگ باشند ، ارزهای ارز میلیون دلار را معامله می کنند.
داوری
ArbitRageUrsare کسانی را که با هدف سودآوری از اختلاف قیمت که ممکن است در بین بازارها/کانال های مختلف وجود داشته باشد ، تجارت می کنند. آنها با خرید یک جفت ارزی که در یک بازار کم قیمت است و سپس فروش همان جفت ارز که در بازار دیگری گران قیمت است ، می توانند سود بدون ریسک کسب کنند. تا زمانی که فرصت داوری ناپدید نشود ، داوری ها همچنان از اختلاف قیمت استفاده می کنند.
معاملات معاملات معاملات آتی در مبادلات هند
همانطور که قبلاً در فصل قبل گفته شد ، چهار جفت ارز وجود دارد که در بورس های هندی معامله می شوند. اینها USD/INR ، EUR/INR ، GBP/INR و JPY/INR هستند. بگذارید اکنون در مورد مشخصات قرارداد هر یک از این جفت های ارزی صحبت کنیم.
| جفت ارز | واحد تجارت | قیمت پیشنهادی | اندازه زیادی | اندازه تیک |
| USD/INR | 1000 دلار | ₹/$ | 1000 | 0. 0025 پوند |
| یورو/INR | 1000 یورو | ₹/€ | 1000 | 0. 0025 پوند |
| GBP/INR | 1000 پوند | ₹/£ | 1000 | 0. 0025 پوند |
| JPY/INR | 100000 پوند | ₹/100 ¥ | 1000 | 0. 0025 پوند |
در جدول فوق مشخصات اصلی قرارداد برای آینده ارز که فرد باید بداند نشان می دهد.
واحد تجارت
واحد معاملاتی به حداقل اندازه قرارداد اشاره دارد که یک نهاد مجاز به تجارت است. به عنوان مثال ، اگر کسی در حال خرید 1 دلار USD/INR باشد ، این بدان معنی است که وی در معرض لحن 1000 دلار (1 * 1000 دلار) قرار می گیرد. در حالی که کسی در حال فروش 10 آینده USD/INR است ، این بدان معنی است که وی در معرض دید 10،000 دلار (10 * 1000 دلار) قرار دارد.
قیمت پیشنهادی
نقل قول قیمت به نحوه بیان جفت ارز اشاره دارد. به عنوان مثال ، در مورد USD/INR ، نقل قول به عنوان روپیه در هر دلار بیان می شود. در حالی که در مورد JPY/INR ، نقل قول به عنوان روپیه در هر 100 ین ژاپنی بیان می شود.
اندازه زیادی
در جدول توجه کنید که هر یک از چهار جفت دارای اندازه قطعه یکسان هستند - 1000. اندازه قطعه به عنوان واحد معاملاتی * نقل قول قیمت محاسبه می شود. هنگامی که سود/ضرر و زیان حاصل از تجارت را محاسبه می کنیم ، تفاوت بین قیمت ورود و خروج را با اندازه قطعه معامله شده برای یافتن سود یا ضرر در هر تجارت ، از نظر روپیه ضرب می کنیم.
اندازه تیک
اندازه تیک حداقل اندازه ای است که با استفاده از آن مقدار هر جفت ارز می تواند در هر نقطه از زمان تغییر کند. به عنوان مثال ، مقدار آینده USD/INR ، هر زمان که حرکت کند ، حداقل 0. 25 PAISE (0. 0025 پوند) یا در چند برابر آن تغییر می کند. این نمی تواند با مثال ، 0. 40 PAISE یا 0. 57 PAISE تغییر کند. بگذارید این موضوع را با استفاده از یک مثال توضیح دهیم. اگر ،
USD/INR اکتبر آینده = 70. 2025/70. 2050
حرکت 1 تیک باعث می شود این جفت به 70. 2050/70. 2075 افزایش یابد ، در حالی که یک حرکت 1 تیک تیک باعث می شود این جفت به 70. 2000/70. 2025 کاهش یابد. در همین حال ، یک حرکت 2 تیک افزایش باعث می شود این جفت به 70. 2075/70. 2100 افزایش یابد.
هر جفت تا 4 مکان اعشاری نقل می شود
توجه کنید که چگونه USD/INR در بالا نقل شده است. هر یک از چهار جفت ارزی که در صرافی های هند معامله می شوند تا 4 مکان اعشاری بیان می شوند که شبیه به نحوه بیان سایر جفت های ارز در جهان است.
بگذارید اکنون در مورد مشخصات قرارداد دیگر برای چهار جفت آینده ارز که در مبادلات هند معامله می شوند صحبت کنیم. توجه کنید که از آنجا که هر یک از این مشخصات برای هر یک از چهار جفت یکسان است ، ما فقط به جای اینکه به طور جداگانه برای هر جفت صحبت کنیم ، در مورد آنها مشترک خواهیم بود.
| زمان بندی | 9:00 صبح تا 5 بعد از ظهر ، دوشنبه تا جمعه |
| چرخه معاملات قرارداد | ماهانه ، حداکثر چرخه معاملات 12 ماهه |
| آخرین زمان و روز تجارت | 12:30 بعد از ظهر ، 2 روز کاری قبل از تاریخ انقضا قرارداد |
| روز تسویه حساب نهایی | آخرین روز کاری ماه انقضا |
| لبه | نگهداری اولیه + |
| توافق | تسویه حساب روزانه بر اساس t+1 ، تسویه حساب نهایی بر اساس t+2 |
| نحوه تسویه | پول نقد ، در INR حل و فصل شد |
| قیمت تسویه حساب روزانه | متوسط قیمت برای نیم ساعت آخر جلسه معاملات |
| قیمت تسویه نهایی | نرخ مرجع RBI در روز تسویه حساب نهایی |
بگذارید اکنون در مورد این مشخصات قرارداد با جزئیات بیشتری صحبت کنیم:
زمان بندی
بازارهای ارزی هند بین ساعت 9 صبح و 5:00 بعد از ظهر از دوشنبه تا جمعه باز است. معاملات در آخر هفته ها و در تعطیلات عمومی که هر از گاهی با مبادله فاش می شوند ، انجام نمی شود.
چرخه معاملات قرارداد
قراردادهای آینده ارز قراردادهای ماهانه است و یک چرخه معاملات 12 ماهه را دنبال می کند. از این رو ، در هر مقطع زمانی ، 12 قرارداد آتی وجود خواهد داشت که برای هر یک از چهار جفت ارز باز باشد. قراردادهای نزدیک به ماه ، معمولاً سه ماه اول ، کاملاً مایع هستند. در حالی که قراردادهای دوردست نسبتاً کمتر مایع هستند. به طور کلی ، همانطور که به مرور زمان حرکت می کنیم ، نقدینگی کاهش می یابد.
آخرین روز تجارت
هر قرارداد دو روز کاری قبل از آخرین روز کاری ماه منقضی می شود. به عنوان مثال ، اگر آخرین روز کاری اکتبر 31 خیابان باشد ، قرارداد آتی اکتبر USD/INR دو روز کاری قبل از خیابان 31 اکتبر منقضی می شود. در همین حال ، در آخرین روز معاملاتی ، قراردادهای آینده ارز تا ساعت 12:30 بعد از ظهر تجارت می کنند.
روز تسویه حساب نهایی
روز نهایی تسویه حساب آخرین روز کاری ماه است. اگر هر موقعیتی در این تاریخ برای قراردادی که منقضی می شود باز باشد ، مواضع باز با نرخ مرجع RBI آن روز بسته می شود و در صورت وجود اختلافات به صورت نقدی حل می شود.
لبه
دو نوع حاشیه در بخش آینده ارز - اولیه و نگهداری وجود دارد. حاشیه اولیه حاشیه ای است که هنگام ایجاد موقعیت جدید در حساب تجارت مورد نیاز است. حاشیه تعمیر و نگهداری حاشیه ای است که باید در حساب معاملاتی در ایجاد موقعیت جدید حفظ شود. این کار برای اهداف علامت گذاری به بازار انجام می شود تا اطمینان حاصل شود که هیچ یک از طرفداران پیش فرض نیست.
با کلیک بر روی این لینک ، چقدر حاشیه برای باز و حفظ موقعیت در معاملات آینده ارز لازم است: https://fyers. in/margin-calculator/currency-futures/
قیمت تسویه حساب روزانه (DSP)
همانطور که از نام آن پیداست ، DSP قیمت بسته برای روز است. این به عنوان میانگین وزن وزنی برای نیم ساعت آخر جلسه معاملات محاسبه می شود. تسویه حساب روزانه ، که بر اساس T+1 رخ می دهد ، با استفاده از DSP محاسبه می شود.
قیمت تسویه حساب نهایی (FSP))
FSP قیمت تسویه حساب برای یک قرارداد آتی در آخرین روز کاری ماه انقضا است که به عنوان روز تسویه حساب نیز شناخته می شود. نرخ مرجع RBI در روز تسویه حساب نهایی ، قیمت نهایی تسویه حساب قرارداد آینده انقضا است.
محاسبه سود/ضرر در موقعیت های آینده ارز
اکنون که مشخصات قرارداد را برای هر یک از چهار قرارداد معاملات آتی ارز که در صرافی های هند معامله می شود ، مشاهده کرده ایم ، به ما اجازه دهید ببینیم که چگونه می توان سود/زیان را برای موقعیت های طولانی/کوتاه در آینده ارز محاسبه کرد.
محاسبه سود/ضرر در موقعیت های طولانی
بگذارید ابتدا از قرارداد آتی USD/INR استفاده کنیم. بگذارید فرض کنیم که یک معامله گر روی این زوج صعودی است و تصمیم می گیرد 1 قرارداد آتی USD/INR را در 69. 6575 خریداری کند. در چند روز آینده ، این زوج به عنوان مثال 70. 0525 افزایش یافت و معامله گر تصمیم گرفت موقعیت خود را ببندد. در این حالت ، از آنجا که معامله گر موقعیت طولانی خود را با قیمت بالاتر از قیمت ورودی در حال بسته شدن است ، او سود کسب کرده است. این سود به شرح زیر محاسبه می شود:
(70. 0525 - 69. 6575) * 1000 * 1 = 395 پوند
از طرف دیگر ، این زوج از 69. 0000 خودداری کردند و اگر معامله گر موقعیت طولانی خود را با این نرخ بسته بود ، ضرر می کرد. این ضرر را می توان به شرح زیر محاسبه کرد:
(69. 0000 - 69. 6575) * 1000 * 1 = - 657. 5 ₹
بگذارید اکنون یک مثال دیگر نیز بگیریم. بیایید فرض کنیم که یک معامله گر در 5 آینده JPY/INR در 65. 0000 طولانی شد. بگذارید یک هفته پایین خط بگوییم ، JPY/INR به 67. 0000 راهپیمایی کرد و معامله گر تصمیم گرفت از تجارت خارج شود. در این حالت ، معامله گر سود برده است:
(67. 0000 - 65. 0000) * 1000 * 5 = 10،000 ₹
از طرف دیگر ، اگر این زوج از 64 سال خودداری کنند ، و معامله گر تصمیم گرفت از موقعیت طولانی خود خارج شود. در این حالت ، او ضرر می کند ، که به شرح زیر محاسبه می شود:
(64. 000 0-65. 0000) * 1000 * 5 = -5،000 پوند
از این طریق ، ما می توانیم یک فرمول را برای محاسبه سود/ضرر در موقعیت های طولانی در آینده ارز به شرح زیر تعمیم دهیم:
سود/ضرر در موقعیت طولانی = (نرخ خروج - نرخ ورود) * اندازه تعداد * تعداد تعداد زیادی
در اینجا توجه کنید که اندازه قطعه مقدار ثابت 1000 است. آنچه متغیر است نرخ ورود ، نرخ خروج و تعداد تعداد زیادی است.
یک شکل مثبت نشان دهنده سود است ، در حالی که یک شکل منفی نشانگر ضرر است.
محاسبه سود/ضرر در موقعیت های کوتاه
بگذارید ابتدا از قرارداد آتی EUR/INR استفاده کنیم. بگذارید فرض کنیم که یک معامله گر از چشم انداز این زوج نزولی است و از این رو تصمیم می گیرد که در 78. 0000 تعداد 7 قرارداد آتی یورو/INR را کوتاه کند. در دو روز آینده ، این زوج به عنوان مثال ، 75. 0550 کاهش می یابد و معامله گر تصمیم گرفت تا موقعیت های کوتاه خود را ببندد. در این حالت ، سود معامله گر را می توان به شرح زیر محاسبه کرد:
(78. 0000 - 75. 0550) * 1000 * 7 = 20،615 پوند
از طرف دیگر ، آیا این زوج به گفته ، 80. 0000 ، به آن تجمع می کردند و اگر معامله گر موقعیت کوتاه خود را با این نرخ بسته بود ، می توانست ضرر کند. این ضرر را می توان به شرح زیر محاسبه کرد:
(78. 000 0-80. 0000) * 1000 * 7 = -14000 پوند
از این طریق ، ما می توانیم یک فرمول را برای محاسبه سود/ضرر در موقعیت های کوتاه در آینده ارز به شرح زیر تعمیم دهیم:
سود/ضرر در موقعیت کوتاه = (نرخ ورود - نرخ خروج) * اندازه تعداد * تعداد تعداد زیادی
یک شکل مثبت نشان دهنده سود است ، در حالی که یک شکل منفی نشانگر ضرر است.
محاسبه حاشیه اولیه
پیش از این ، ما در مورد چگونگی محاسبه سود/ضرر در موقعیت های آینده ارز صحبت می کردیم. بگذارید قبل از ساختن موقعیت های جدید ، چگونه می توانیم حاشیه اولیه مورد نیاز در حساب را محاسبه کنیم. همانطور که قبلاً گفته شد ، با کلیک بر روی این لینک ، چقدر حاشیه برای باز و حفظ موقعیت در معاملات معاملات آینده می تواند پیدا شود: https://fyers. in/margin-calculator/ ار ز-futures/
در این صفحه می بینیم که حاشیه ها برای پوزیشن های روزانه (ورود و خروج در همان روز) و برای پوزیشن های شبانه (ورود و خروج در روزهای مختلف) متفاوت است. فرض کنید یک معامله گر قصد دارد موقعیت خود را بیش از روزی که وارد موقعیت شده است باز نگه دارد. در آن صورت، مارجین یک شبه مورد نیاز برای معامله 1 لات آتی اکتبر/USD/INR، 1663. 90 روپیه است، همانطور که در تصویر زیر که از صفحه ماشین حساب مارجین ما گرفته شده است، قابل مشاهده است.
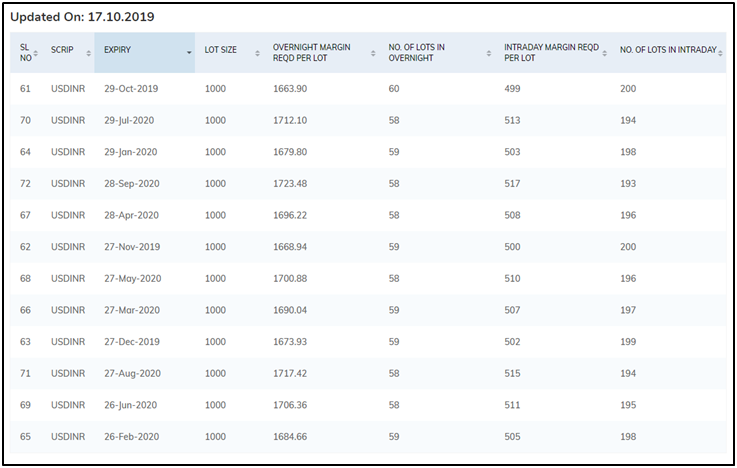
فرض کنید معاملات آتی اکتبر USD/INR در حال حاضر در 71. 50 معامله می شود. در آن صورت، ارزش کل قرارداد 71. 50 * 1000 = 71. 500 روپیه است. مارجین یک شبه که برای باز کردن موقعیت لازم است، همانطور که در جدول بالا دیدیم، 1663. 90 روپیه است. بر اساس درصد، این به 1663. 90/71500*100 = 2. 33 درصد از ارزش کل قرارداد می رسد.
بنابراین، سرمایه گذاری اولیه معامله گر برای هر لات 1663. 90 روپیه است. سود/زیان او در هر لات می تواند به عنوان درصدی از سرمایه گذاری اولیه در پیش پرداخت بیان شود. به عنوان مثال، اجازه دهید بگوییم که یک معامله گر با خرید 5 لات معاملات آتی USD/INR اکتبر در 71. 50، موقعیت خرید را آغاز می کند. بنابراین، مجموع مارجین او در زمان باز کردن موقعیت 1663. 90 * 5 = 8319. 50 روپیه است. اگر در روز بعد، جفت به مثلاً 71. 65 صعود کرد و او از موقعیت خود خارج شد، در مجموع 750 روپیه سود کسب کرده است [(71. 65 - 71. 50) * 1000 * 5]. درصد بازده او در معامله 9% (750/8, 319. 50*100) خواهد بود. از سوی دیگر، اگر در روز بعد، این جفت به مثلاً 71. 20 کاهش یابد و او تصمیم بگیرد موقعیت خود را با ضرر ببندد، مجموع ضرر او به 1500 روپیه خواهد رسید [(71. 20 - 71. 50) * 1000 * 5]. زیان او در تجارت به عنوان درصدی از سرمایه مستقر شده 18٪ (100*8319. 50/1500) خواهد بود.
استراتژی های آتی ارز
قبلا در فصل گفتیم که سه نوع شرکت کننده در بخش آتی ارز وجود دارد. اینها حفاظ ها، سفته بازان و آربیترترها هستند. هر یک از این شرکت کنندگان مجموعه ای از اهداف و مشخصات ریسک متفاوتی دارند. به عنوان مثال، یک تامین کننده در بخش معاملات آتی ارز شرکت می کند نه برای کسب سود، بلکه برای محافظت از قرار گرفتن در معرض اصلی فارکس. از سوی دیگر، یک سفته باز در بخش معاملات آتی ارز معامله می کند و تنها هدف آن کسب سود با نگاهی جهت دار به ارز است. در همین حال، یک آربیتراژور در بخش معاملات آتی ارز شرکت می کند تا از اختلاف قیمتی که بین دو بخش وجود دارد، مانند بین لحظه ای و آتی سود کند.
اجازه دهید اکنون در مورد چند استراتژی با استفاده از معاملات آتی ارز صحبت کنیم.
پوشش ریسک با استفاده از معاملات آتی ارز
Ahedgerin The Forex Market کسی است که دارای قرار گرفتن در معرض ارز اساسی است ، مانند کسی که باید در آینده یا کسی که ارز خارجی را در آینده دریافت می کند ، به ارز خارجی بپردازد. برای محافظت در برابر نوسانات احتمالی ارز ، یک پرچین موقعیتی جبران کننده در بخش مشتقات را به خود اختصاص می دهد تا خطر را از بین ببرد یا به حداقل برساند. هدف پرچین محافظت در برابر نوسانات ارزی است نه تلاش برای سودآوری از آنها.
مثال 1: محافظت از وارد کننده (پرچین بلند)
بگذارید فرض کنیم که یک شرکت در هند ، ABC Ltd وجود دارد که در زمینه تولید تجهیزات صنعتی است. برای ساختن این تجهیزات ، ABC Ltdimports قطعات خاصی را از تأمین کننده ایالات متحده خود قرار می دهد. بگذارید فرض کنیم که واردات بعدی در خیابان 31 اکتبر 2019 به مبلغ 1 میلیون دلار انجام می شود ، پرداختی که برای آن 3 ماه از خط پایین می رود ، یعنی در خیابان 31 ژانویه 2020. خطر اینجا چیست؟یکی از بزرگترین خطر ، خطر قرار گرفتن در معرض فارکس است. از آنجا که ABC Ltd چند ماه از این خط به دلار آمریکا پرداخت می کند ، در معرض ریسک ارز قرار می گیرد. اگر دلار در طی سه ماه آینده از ارزش آن قدردانی کند ، از دست می رود. بیایید ببینیم چگونه این اتفاق می افتد.
در زمان دریافت تحویل (خیابان 31 اکتبر ، 2019) ، فرض کنید که نرخ نقطه USD/INR 70 است. این بدان معنی است که مانند خیابان 31 اکتبر 2019 ، ABC LTD نیاز به پرداخت 7 پوند (1 دلار استمیلیون * 70) به منظور دریافت 1 میلیون دلار از بانک خود ، که پس از آن به تأمین کننده ایالات متحده پرداخت می شود. اما اگر سه ماه پایین خط باشد ، در 31 ژانویه 2020 ، USD/INR از 75 قدردانی کرده است؟در این حالت ، ABC اکنون برای دریافت همان 1 میلیون دلار (1 میلیون دلار * 75) باید 7. 5 پوند هزینه بپردازد. از این رو ، ABC Ltd به دلیل حرکت منفی در ارز ، 50 پوند اضافی پرداخت می کند.
به منظور محافظت در برابر چنین خطراتی ، ABC Ltd می تواند با استفاده از آینده ارز از قرار گرفتن در معرض خود محافظت کند. همانطور که از قبل می دانیم ، سه ماه از خط پایین ، ABC Ltd به 1 میلیون دلار نیاز دارد ، که به 1000 آینده USD/INR ترجمه می شود (به یاد داشته باشید ، 1 قطعه 1000 دلار است ؛ بنابراین ، 1000 قطعه 1000 * 1000 دلار = 1 میلیون دلار). از آنجا که ABC Ltd باید در تاریخ 31 ژانویه سال 2020 پرداخت کند و از این رو در معرض خطر قدردانی USD/INR تا آن زمان قرار دارد ، می تواند با رفتن طولانی 1000 دلار/INR در ژانویه 2020 آینده. بگذارید فرض کنیم که ، در حال حاضر ، آتی USD/INR در 71 دلار معامله می شود. بگذارید اکنون ببینیم که در خیابان 31 ژانویه 2020 چه اتفاقی می افتد.
اگر USD/INR قدردانی کند ، مثلاً 75 ، همانطور که قبلاً دیدیم ، ABC Ltd 50 پوند لک در بخش نقطه [(70 - 75) * 1 میلیون دلار] از دست می دهد. با این حال ، در بخش آتی ، ABC Ltd برای هر قطعه 4000 پوند به دست می آورد [(75 - 71) * 1000 * 1] ، برای افزایش کل 40 پوند (4000 پوند در هر قطعه * 1000 قطعه). در این حالت ، ضرر خالص آن 10 لک پوند (40 پوند افزایش در معاملات آتی - 50 پوند از دست دادن لک در نقطه) خواهد بود. از طرف دیگر ، اگر USD/INR کاهش یابد ، مثلاً 65 ، ABC 50 پوند لک در بخش نقطه ای کسب می کند [(70 - 65) * 1 میلیون دلار]. هرچند در بخش آتی ، ABC Ltd برای هر قطعه 6000 پوند از دست می دهد [(65 - 71) * 1000 * 1] ، برای از دست دادن کل 60 پوند (6000 پوند در هر قطعه * 1000 قطعه). در این حالت ، ضرر خالص آن 10 پوند (50 پوند افزایش در نقطه - 60 پوند از دست دادن لک در آینده) خواهد بود.
همانطور که می بینیم ، ضرر در هر دو مورد (10 پوند) یکسان است. این به این دلیل است که ABC LTD در واقع در نرخ ارز در آینده 71 قفل می شود که نرخ نقطه 70 باشد. مهم نیست که ارز تا ژانویه کجا می رود31 خیابان ، 2020 ، ABC Ltd ضرر ثابت 10 پوند را به همراه خواهد داشت ، که چیزی جز تفاوت بین قیمت نقطه (70) و قیمت آتی (71) در زمان شروع زمان شروع قرار گرفتن در معرض اصلی (1 میلیون دلار) نیست. بشر
مثال 2: محافظت از یک صادرکننده (پرچین کوتاه)
بگذارید بگوییم XYZ Ltd در حال صادرات سنگ های قیمتی است و یکی از مشتری های آن در ایالات متحده است. XYZ از این مشتری ایالات متحده دستور دریافت سنگ های خاص را در خیابان 31 اکتبر 2019 دریافت کرده است ، پرداختی که توسط XYZ به دلار آمریکا 2 ماه پایین خط ، یعنی در خیابان 31 دسامبر 2019 دریافت می شود. ارزش USD/INR در 31 اکتبر خیابان 70 در بازار نقطه و ارزش کل قرارداد 0. 5 میلیون دلار است. از آنجا که این پرداخت 2 ماه از پایین خط دریافت می شود ، XYZ در معرض خطر استهلاک USD/INR در طی دو ماه آینده قرار می گیرد. به عنوان مثال ، اگر USD/INR تا 31 دسامبر به 66 کاهش یابد ، ABC هنگام تبدیل دلار به روپیه در خیابان 31 دسامبر ، 3. 3 پوند را تحقق می بخشد ، برخلاف تحقق 3. 5 پوند کروس/INR در 70 سال بدون تغییر ماند.
به منظور محافظت در برابر تقدیر روپیه ، XYZ تصمیم می گیرد 500 نفر از آینده های USD/INR دسامبر 2019 را کوتاه کند. بگذارید فرض کنیم که نرخ ارز غالب آتی 70. 50 است. بگذارید اکنون ببینیم که در خیابان 31 دسامبر 2019 چه اتفاقی می افتد.
اگر USD/INR از آن قدردانی کند ، مثلاً 75 ، XYZ Ltd 25 پوند در بخش نقطه ای به دست می آورد [(75 - 70) * 0. 5 میلیون دلار]. با این حال ، در بخش آتی ، ABC Ltd 4500 پوند برای هر قطعه [(70. 50 - 75) * 1000 * 1] ، برای از دست دادن کل 22. 5 پوند (4500 پوند در هر قطعه * 500 قطعه) از دست می دهد. در این حالت ، سود خالص آن 2. 5 پوند لک خواهد بود (25 پوند افزایش در نقطه - 22. 5 پوند از دست دادن لک در آینده). از طرف دیگر ، اگر USD/INR کاهش یابد ، مثلاً 65 ، XYZ 25 پوند در بخش نقطه [(65 - 70) * 0. 5 میلیون دلار] از دست می دهد. در بخش آتی ، هرچند ، XYZ Ltd 5،500 پوند برای هر قطعه [(70. 50 - 65) * 1000 * 1] ، با سود کل 27. 5 پوند لک (5،500 پوند در هر قطعه * 500 قطعه) کسب می کند. در این حالت ، سود خالص آن 2. 5 پوند لک خواهد بود (27. 5 پوند لک در آینده - 25 پوند از دست دادن در نقطه).
باز هم ، سود در هر دو مورد (2. 5 پوند لک) یکسان است. این امر به این دلیل است که XYZ Ltd در اصل در نرخ ارز در آینده 70. 50 در حالی که نرخ نقطه 70 است قفل می شود.
حدس و گمان با استفاده از معاملات آتی ارز
بر خلاف پرچین ، یک دلال در بازار فارکس هیچگونه قرار گرفتن در معرض اصلی ندارد. در عوض ، یک دلال با هدف تلاش برای کسب درآمد با گرفتن یک دیدگاه جهت دار در مورد ارز و فرض ریسک موجود در آن ، تنها هدف تلاش برای کسب درآمد است. اجازه دهید ما سعی کنیم درک کنیم که چگونه یک دلال با استفاده از معاملات آینده ارز معامله می کند.
مثال 1: موقعیت طولانی در آینده USD/INR
بگذارید فرض کنیم که آقای A به دلیل انتظارات وی مبنی بر کاهش نرخ بهره بین هند و ایالات متحده ، از چشم انداز USD/INR صعودی است و منجر به خروج دلار از هند خواهد شد. در نتیجه ، وی تصمیم می گیرد که در 50 قرارداد آتی USD/INR در CMP 70. 0000 موقعیت طولانی را آغاز کند و آن را تا زمان انقضا قرارداد نگه دارد. اگر دیدگاه وی به صورت واقعی و تجمع آتی USD/INR باشد ، به گفته 72. 0000 با انقضا ، او از موقعیت و سود طولانی خود 100000 پوند خارج می شود [(72. 0000 - 70. 0000) * 1000 * 50]. با این حال ، اگر دیدگاه وی تحقق نیافته باشد و آینده USD/INR به عنوان 69. 0000 با انقضاء کاهش یابد ، او از موقعیت طولانی خود خارج می شود و 50،000 پوند را از دست می دهد [(69. 0000 - 70. 0000) * 1000 * 50].
مثال 2: موقعیت کوتاه در آینده USD/INR
بگذارید فرض کنیم که USD/INR در نمودار روزانه یک شکست فنی ارائه داده است ، به همین دلیل آقای B به چشم انداز کوتاه مدت USD/INR نزولی تبدیل شده است. در نتیجه ، وی تصمیم می گیرد در 10. 0000 CMP 70. 0000 موقعیت کوتاهی را در 10 قرارداد آینده USD/INR آغاز کند و آن را طی چند روز آینده نگه دارد. اگر دیدگاه وی صحیح باشد و آینده های USD/INR در چند روز آینده 68. 8000 کاهش یابد ، او از موقعیت کوتاه و سود خود 12،000 پوند خارج می شود [(70. 0000 - 68. 8000) * 1000 * 10]. با این حال ، اگر دیدگاه وی تحقق نیافته باشد و آینده های USD/INR در چند روز آینده به 70. 5000 افزایش یابد ، او از موقعیت کوتاه خود خارج می شود و 5000 پوند را از دست می دهد [(70. 0000 - 70. 5000) * 1000 * 10].
بنابراین ، همانطور که می بینیم ، یک دلال در مورد جفت ارز مشاهده می کند ، تمام ریسک را در نظر می گیرد و بسته به اینکه آیا او صعودی است (در این صورت موقعیت طولانی می گیرد) موقعیت (ها) را به خود می گیرد. جفت یا نزولی (در این صورت موقعیت کوتاهی گرفته می شود) روی این جفت.
فصل بعدی
گزینه های ارز
7 درس
در این فصل ، ما تمرکز خود را به سمت گزینه های ارزی که در مبادلات هند معامله می شود ، تغییر خواهیم داد. ما در مورد مواردی مانند اصول اولیه گزینه ها ، مشخصات قراردادها از گزینه ها ، بازپرداخت گزینه ها و نحوه تفاوت آنها با آینده صحبت خواهیم کرد.
تجزیه و تحلیل بین بازار
5 درس
اکنون که اصول بازارهای ارز را درک کرده ایم و در مورد مشتقات ارزی که در مبادلات هند معامله می شوند نیز بحث کرده ایم ، زمان آن رسیده است که روی بین بازار ، فنی و سایر جنبه های ارز تمرکز کنیم. در این فصل ، ما به طور انحصاری بر تجزیه و تحلیل بین مارکت ها یعنی چگونگی حرکت در اوراق قرضه ، کالاها و سهام تأثیر می گذاریم که حرکات را در ارزها تأثیر می گذارد.
نظرات و بحث در
منصة التداول الأكثر ثقة...
برچسب :
نویسنده : احمد نجفی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
